Area di lavoro per le decisioni sugli appalti
Calcolatore del costo allo sbarco e impatto sui costi dei materiali
Confronta un preventivo materiale con i costi di trasporto esplicitamente inclusi, le basi doganali e IVA confermate e la massa del prodotto. Mantenere l'IVA in contanti sull'importazione separata dal costo IVA per tonnellata. L'area di lavoro originale sull'impatto dei costi rimane disponibile con gli input e le formule esistenti; la modalità di spedizione aggiuntiva rende visibili gli inclusioni di preventivo e le ipotesi fiscali.
Collega il preventivo di un fornitore a €/t, esposizione di acquisto mensile, costo del materiale per unità finita e adeguamento del prezzo di vendita necessario per assorbire una modifica. Confronta fino a tre origini e testa le ipotesi migliori, di base e peggiori modificabili.
Materia e volume
t/mese
g/unità
Contesto commerciale
€/unità
%
L’output con impatto sul prezzo copre solo la variazione del costo dei materiali. Non implica manodopera, trasformazione, imballaggio o spese generali.
Confronto dell'origine
Inserisci ipotesi reali su fornitori, noli e tariffe. MatQuo non fornisce preventivi in tempo reale o tariffe di corsia inventate.
| Origine/opzione | Valuta | Citazione / t | Trasporto / t | Dazio | USD per EUR | Movimentazione €/t | Sbarcato €/t | Esposizione mensile |
|---|---|---|---|---|---|---|---|---|
| — | — | |||||||
| — | — | |||||||
| — | — |
Ipotesi dello scenario
Gli scenari si applicano all'origine A. Una variazione positiva del cambio significa più USD per EUR, riducendo il costo denominato in USD.
Base
Peggio
Registro delle decisioni locali
Brief sull'impatto sui costi
Stima della pianificazione in base alle ipotesi inserite dall'utente. Conferma i termini del preventivo, l'origine, la classificazione doganale, la prova delle preferenze, la tariffa, il trasporto, la convenzione FX e tutti i costi esclusi prima dell'uso.
Registrazione di prove e calcoli
Costo allo sbarco
- Ingressi
- Preventivo del fornitore, trasporto/assicurazione, dazi, FX e movimentazione inseriti dall'utente.
- Formula
((quote + freight) × (1 + duty%)) ÷ USD-per-EUR + handlingper ingressi USD; nessuna divisione FX per gli ingressi EUR.- Geografia e periodo
- Definito dal preventivo e dalla spedizione dell'utente; Anche MatQuo non deduce nulla.
- Rischio di revisione
- Elevato fino a Incoterms, vengono confermati valore doganale, codice merceologico, origine e prove di preferenza.
- Rappresenta
- Una stima di pianificazione modificabile per tonnellata e le sue conseguenze aritmetiche.
- Non rappresenta
- Un prezzo del fornitore in tempo reale, un preventivo di trasporto vincolante, una normativa tariffaria legale, una posizione IVA o un costo unitario totale di produzione.
Controlli ufficiali
Consultazione TARIC UE · Tassi di riferimento dell'euro della BCE · Metodologia MatQuo.
Come viene calcolato il costo allo sbarco
Il valore CIF è il prezzo del materiale più il trasporto fino al confine. Il dazio di importazione viene addebitato su quel valore CIF, quindi il totale viene convertito in euro al tasso EUR/USD e viene aggiunta la gestione locale:
Landed €/t = ((price + freight) × (1 + duty%)) ÷ (EUR/USD) + handling
Poiché i cambi e le merci si muovono indipendentemente dal prezzo preventivato, il costo allo sbarco può cambiare anche quando il numero del fornitore non cambia: questo è esattamente il motivo per cui gli acquirenti osservano il mercato e la tariffa applicabile insieme.
Esempio realizzato: quotazione USD in euro sbarcati
- Materiale: $1,050.00/t; trasporto e assicurazione: $75.00/t. Il CIF è $1,125.00/t.
- Al dazio 6.5%, l'importo comprensivo del dazio è $1,198.13/t.
- A 1.17 USD per EUR, ovvero €1,024.04/t.
- Aggiungere €20.00/t movimentazione: costo sbarco stimato €1,044.04/t.
I campi predefiniti riproducono questo esempio. Modifica ogni presupposto per la spedizione che stai valutando.
Cosa non è incluso
Il risultato esclude i tempi di recupero dell'IVA, i dazi antidumping o di salvaguardia, le commissioni degli agenti doganali, lo stoccaggio portuale, le controstallie, l'ispezione, il finanziamento, il trasporto interno dopo l'importo di movimentazione inserito e qualsiasi perdita di prodotto. Si presuppone inoltre che il prezzo e il trasporto condividano la valuta selezionata.
Errori comuni
- Utilizzo di un dazio preferenziale senza una prova di origine valida.
- Inserimento di una quotazione FX nella direzione opposta; questo campo è USD per EUR.
- Aggiungere il trasporto due volte quando il preventivo del fornitore è già CIF.
- Trattare un valore unitario doganale come un preventivo del fornitore.
Verifica il tasso legale nella TARIC e la convenzione sul tasso di riferimento presso la BCE. Consulta la metodologia di calcolodi MatQuo.
Strumenti correlati
Modalità aggiuntiva: costo di spedizione e IVA
Tutti i costi aggiuntivi e le basi imponibili sono indicati in EUR. La modifica della base della citazione suggerisce caselle di inclusione; verificare il preventivo effettivo. L'IVA viene indicata in contanti, senza ipotizzarne il recupero. Il pulsante dell'esempio pratico carica aliquote fiscali chiaramente fittizie.
Conserva il confronto originale
L'area di lavoro originale e i relativi scenari predefiniti vengono conservati. Le ipotesi di esempio sui dazi e sulla valuta rimangono input illustrativi, non le attuali raccomandazioni sulle tariffe o sui tassi di cambio. La modalità di spedizione separata di seguito accetta i limiti del preventivo e le basi imponibili confermate senza modificare i calcoli esistenti.
Evitare ipotesi automatiche sulla base imponibile
Il preventivo può includere trasporto, assicurazione o consegna via terra. Le caselle di inclusione selezionate impediscono che tali importi vengano aggiunti nuovamente; non dimostrano che il preventivo includa effettivamente il servizio. Le dogane e l'IVA sulle importazioni utilizzano le proprie regole di valutazione, quindi entrambe le basi sono esplicite. Nella nuova modalità non è preselezionato alcun dazio o aliquota IVA. Controlla la classificazione nella guida al codice HS di MatQuo e le misure applicabili nello strumento TARIC UE; TARIC non fornisce aliquote IVA nazionali.
Confronta lo stesso confine di consegna
Utilizza CIF rispetto a DDP per rivedere le responsabilità separatamente dall'aritmetica. Il totale visualizzato può supportare un budget per i costi consegnati, ma non può stabilire l'idoneità dell'importatore o creare un'offerta DDP vincolante. Non è previsto nemmeno il recupero dell'IVA; i totali in contanti e al lordo dell'IVA vengono visualizzati in modo indipendente.
Confronto in breve
| Produzione | Confine di calcolo |
|---|---|
| Citazione in EUR | Quota moltiplicata per il fattore di conversione EUR inserito |
| Servizi aggiuntivi | Solo gli articoli non già inclusi |
| Dazio | Base doganale confermata × test inserito o tariffa effettiva |
| Costo IVA anticipata | Preventivo + servizi aggiuntivi + dazio |
| Contanti IVA inclusa | Costo pre-IVA + IVA sulla base IVA confermata |
Esempio lavorato
Esercizio 10 t immaginario: preventivo €10,000.00 trasporto frontaliero €1,000.00 assicurazione €100.00 e interno €500.00. La base doganale di prova confermata €11,100.00 presso 5% dà il dazio €555.00. Il costo IVA esclusa è €12,155.00 o €1,215.50/t e €1.22/kg. La base IVA di prova confermata €12,155.00 presso 20% dà l'IVA €2,431.00 e contanti €14,586.00. Queste tariffe sono fittizie, non raccomandazioni.
Chi paga cosa?
Allocazione predefinita. Per assicurazione si intende l'obbligo di assicurare e non il divieto di altre coperture.
Poster dettagliato: scorri orizzontalmente su un piccolo schermo oppure apri la figura a grandezza naturale. Il testo equivalente leggibile è riportato di seguito.
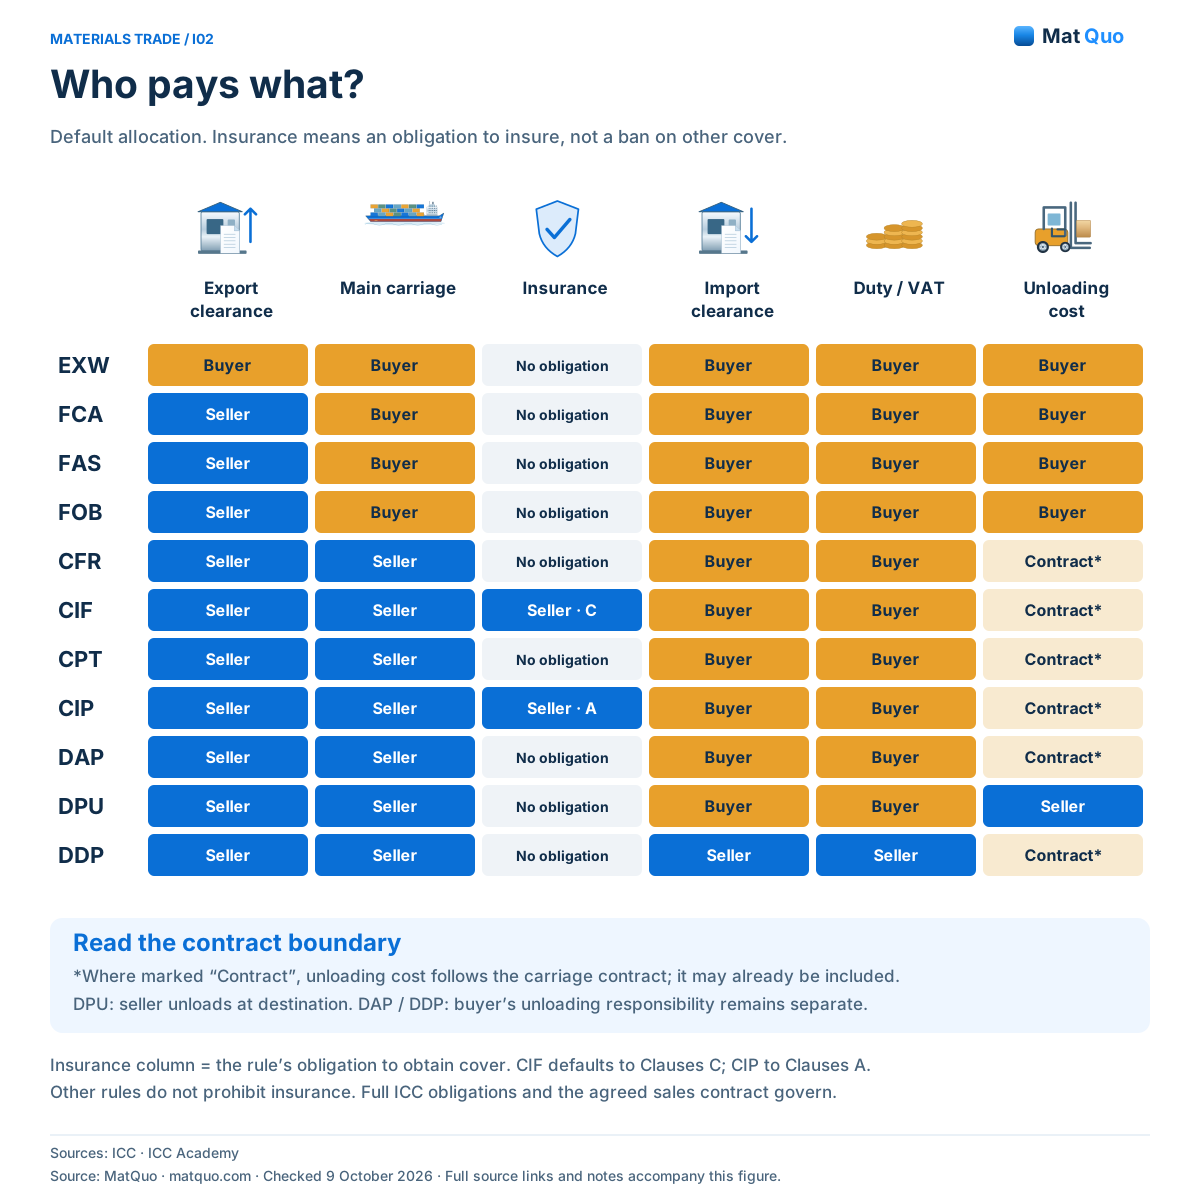
ICC • Incoterms 2020 · ICC Academy • CPT e CIP · ICC Academy • DAP e DDP · Controllato
Testo equivalente e note
- EXW
- Esportazione: Acquirente • Importazione: Acquirente. Dazio/tassa di importazione: acquirente. Assicurazione: nessuna. Carrozza principale: acquirente. Scarico: acquirente a destinazione
- FCA
- Esportazione: Venditore • Importazione: Acquirente. Dazio/tassa di importazione: acquirente. Assicurazione: nessuna. Carrozza principale: acquirente. Scarico: acquirente a destinazione
- FAS
- Esportazione: Venditore • Importazione: Acquirente. Dazio/tassa di importazione: acquirente. Assicurazione: nessuna. Carrozza principale: acquirente. Scarico: acquirente a destinazione
- FOB
- Esportazione: Venditore • Importazione: Acquirente. Dazio/tassa di importazione: acquirente. Assicurazione: nessuna. Carrozza principale: acquirente. Scarico: acquirente a destinazione
- CFR
- Esportazione: Venditore • Importazione: Acquirente. Dazio/tassa di importazione: acquirente. Assicurazione: nessuna. Carrozza principale: venditore. Scarico: verificare contratto di trasporto
- CIF
- Esportazione: Venditore • Importazione: Acquirente. Dazio/tassa di importazione: acquirente. Assicurazione: Venditore • Clausole C. Trasporto principale: venditore. Scarico: verificare contratto di trasporto
- CPT
- Esportazione: Venditore • Importazione: Acquirente. Dazio/tassa di importazione: acquirente. Assicurazione: nessuna. Carrozza principale: venditore. Scarico: verificare contratto di trasporto
- CIP
- Esportazione: Venditore • Importazione: Acquirente. Dazio/tassa di importazione: acquirente. Assicurazione: Venditore • Clausole A. Trasporto principale: venditore. Scarico: verificare contratto di trasporto
- DAP
- Esportazione: Venditore • Importazione: Acquirente. Dazio/tassa di importazione: acquirente. Assicurazione: nessuna. Carrozza principale: venditore. Scarico: verificare contratto di trasporto
- DPU
- Esportazione: Venditore • Importazione: Acquirente. Dazio/tassa di importazione: acquirente. Assicurazione: nessuna. Carrozza principale: venditore. Scarico: venditore a destinazione
- DDP
- Esportazione: Venditore • Importazione: Venditore. Dazio/tassa di importazione: venditore. Assicurazione: nessuna. Carrozza principale: venditore. Scarico: verificare contratto di trasporto
Incorpora con credito
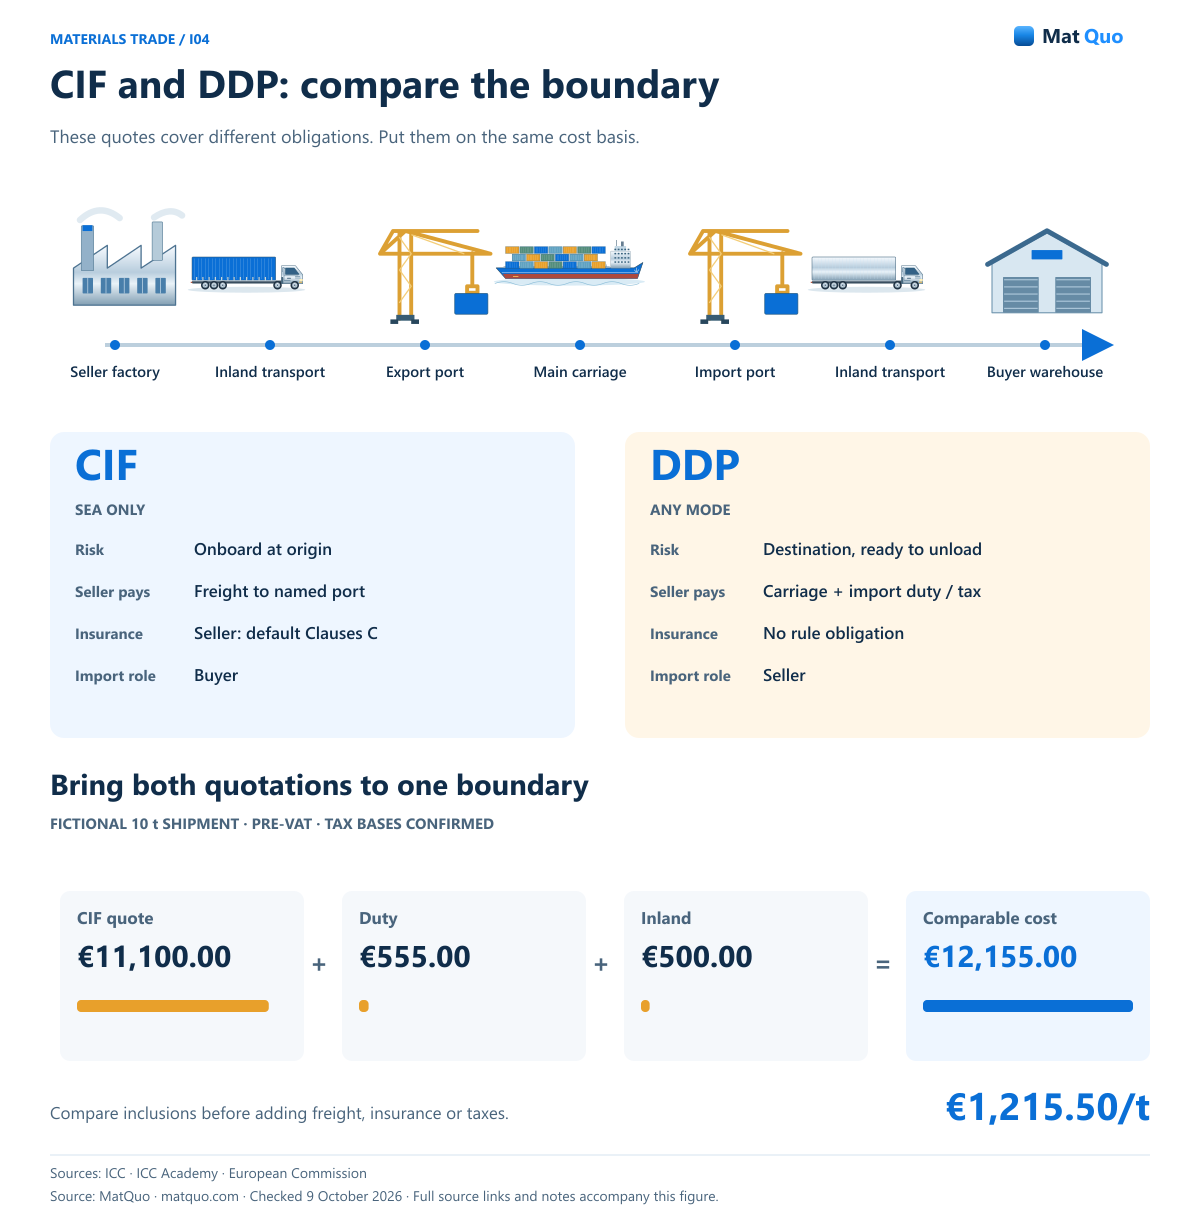
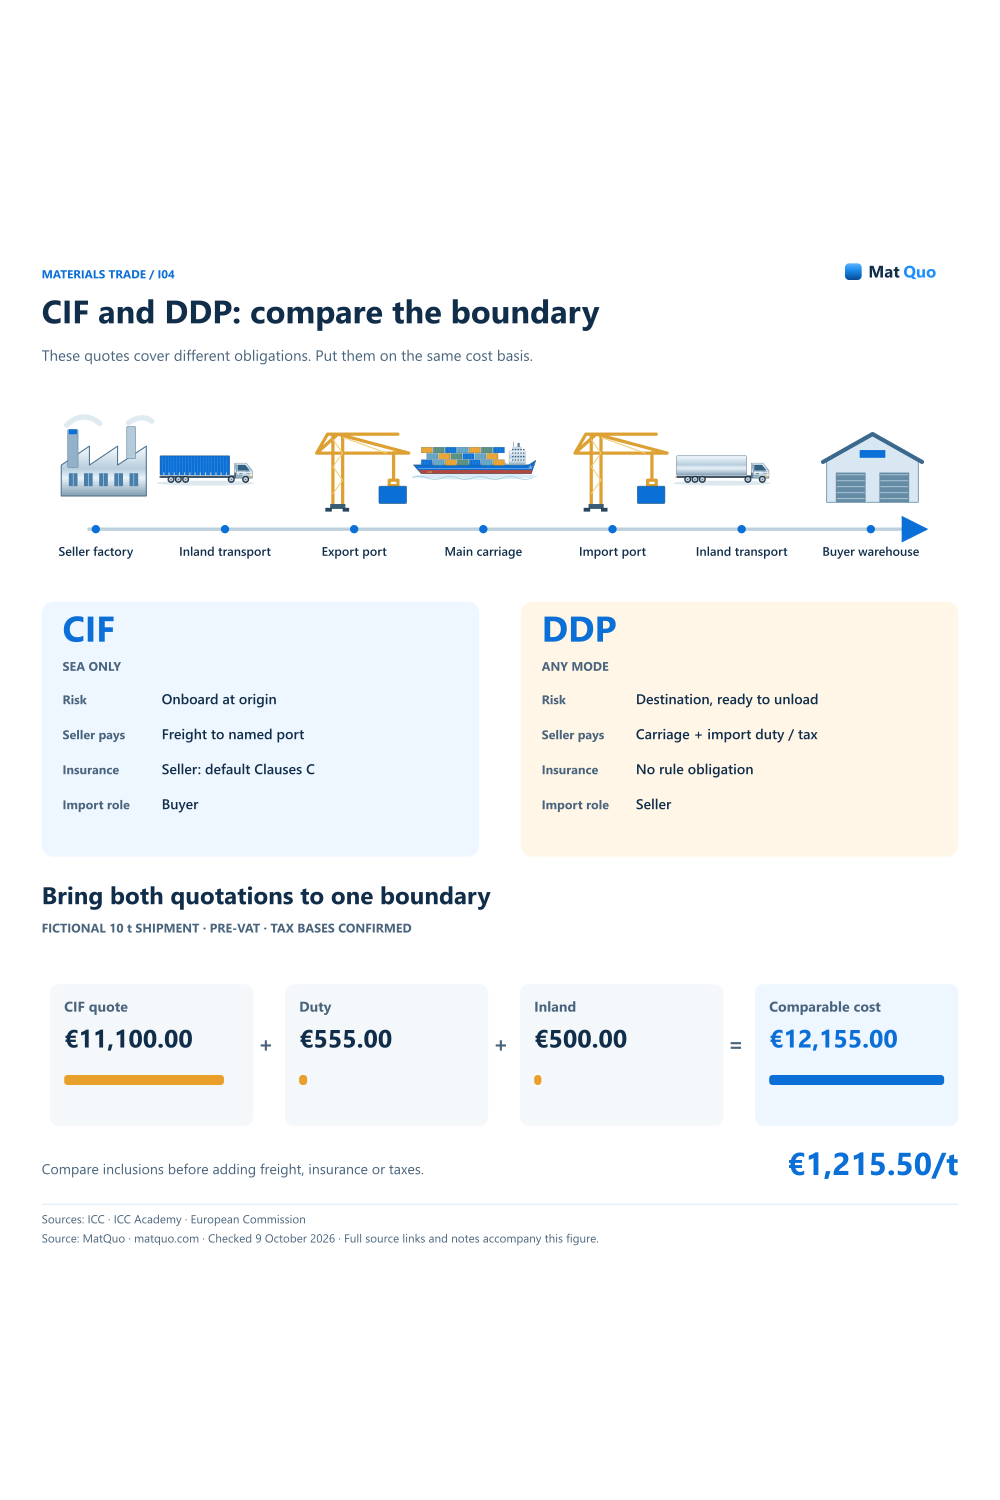
CIF e DDP: confrontare il confine
Questi preventivi coprono diversi obblighi. Mettili sulla stessa base di costo.
Poster dettagliato: scorri orizzontalmente su un piccolo schermo oppure apri la figura a grandezza naturale. Il testo equivalente leggibile è riportato di seguito.
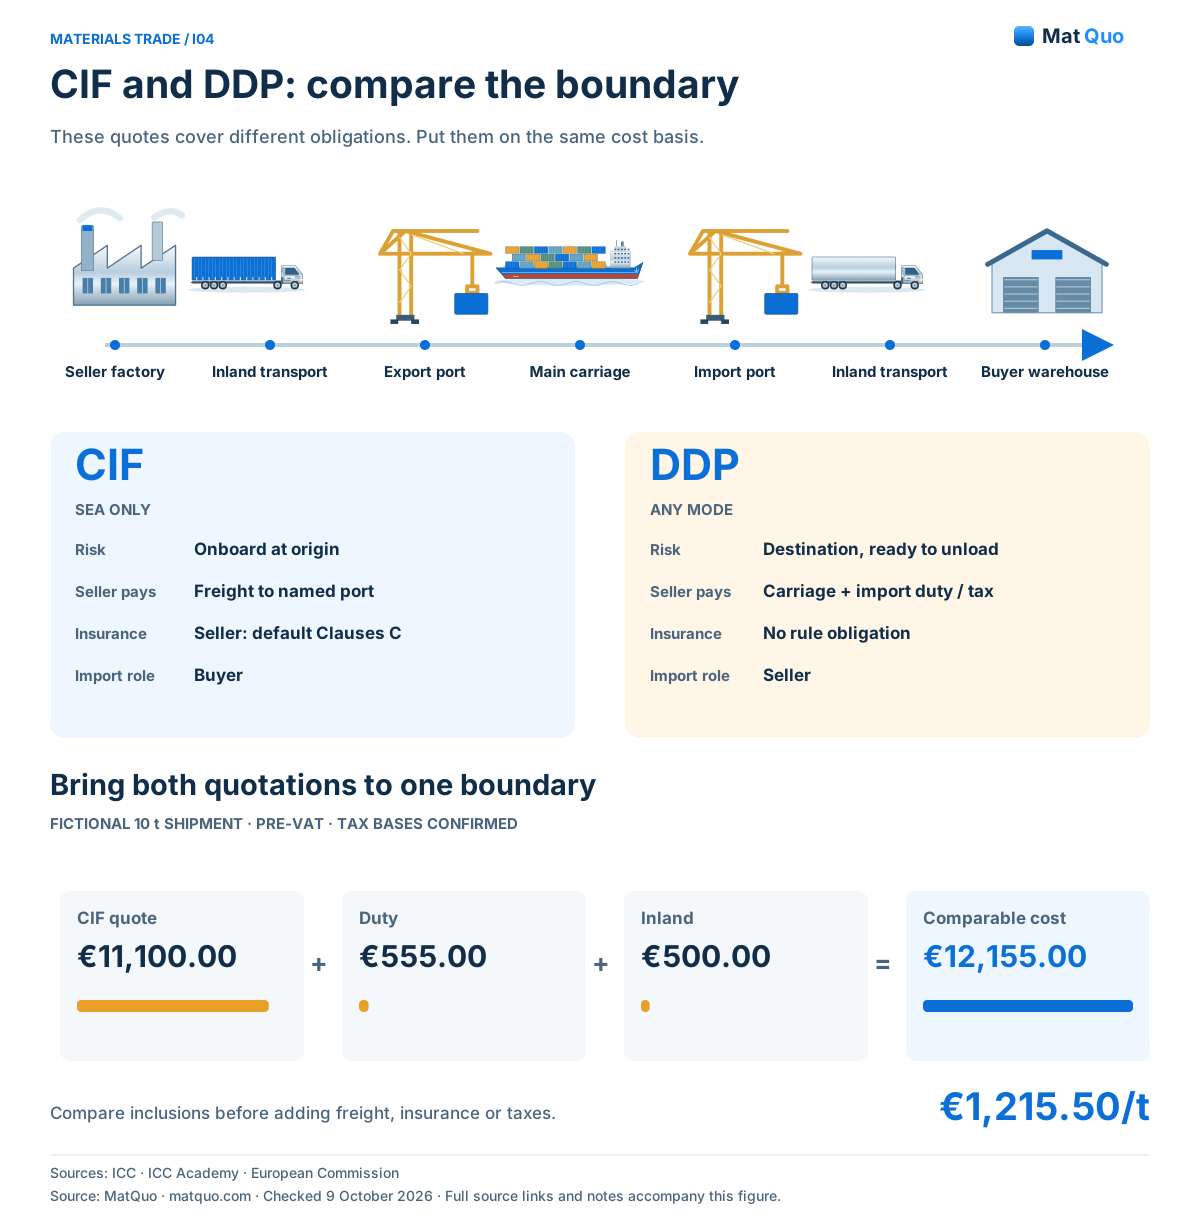
ICC • Incoterms 2020 · ICC Academy • DAP e DDP · Commissione Europea • Valutazione doganale · Controllato
Testo equivalente e note
- CIF • solo mare
- Rischio: a bordo all'origine. Trasporto: venditore al porto convenuto. Assicurazione: venditore, inadempiente C. Formalità di importazione: acquirente
- DDP • qualsiasi modalità
- Rischio: destinazione, pronto scarico. Trasporto: venditore al luogo convenuto. Dazio/tassa di importazione: venditore. Assicurazione: nessun obbligo di regola
- Confronto immaginario 10 t
- Preventivo CIF €11,100.00 + dazio €555.00. + €500.00 interno = €12,155.00. Base IVA esclusa: €1,215.50/t. Basi imponibili esplicitamente confermate
Incorpora con credito
Errori comuni
- Aggiunta di merci due volte a un preventivo comprensivo di CIF.
- Utilizzo di un fattore di cambio o di una base imponibile legale non verificati.
- Trattare il contante IVA come costo automaticamente recuperabile o automaticamente permanente.
Domande e risposte
Gli esempi predefiniti originali cambieranno?
L'area di lavoro esistente mantiene i controlli e il codice di calcolo originali. Il nuovo confronto delle spedizioni è una modalità separata con input separati, quindi i suoi campi di inclusione e base imponibile non sostituiscono le formule dello scenario stabilite. Gli esempi stabiliti possono ancora essere riprodotti con gli stessi valori, mentre gli input specifici della spedizione rimangono indipendenti dalle ipotesi dello scenario originale.
Perché devo inserire separatamente la base doganale e quella IVA?
Seguono regole di valutazione legale che non possono essere determinate solo da un Incoterm. La calcolatrice può eseguire operazioni aritmetiche una volta confermate le basi, ma non deduce ogni addizione, esclusione o trattamento di destinazione. Conserva la prova di valutazione a supporto della spedizione e ottieni la revisione appropriata prima di fare affidamento sugli importi fiscali effettivi.
In che modo lo strumento evita la duplicazione delle merci?
Ogni servizio ha un controllo “già incluso”. Se selezionato, il servizio non viene aggiunto all'importo del preventivo. Confermare l'ambito effettivo della quotazione prima di utilizzare il controllo e mantenere coerente il trattamento valutario. Lo strumento non è in grado di rilevare un’inclusione mancante o ambigua nei documenti commerciali del fornitore.
Fonti e ambito di revisione
- ICC • Incoterms 2020 — Edizione attuale; 11 regole; Distinzione assicurativa CIF/CIP.
- Commissione europea • Valutazione doganale : valore della transazione e aggiunte/esclusioni della valutazione.
- Commissione europea • Base imponibile IVA — Articoli 85–87. sull'IVA sulle importazioni. Utilizza basi confermate esplicitamente.
- Commissione europea • TARIC — Punto di ingresso ufficiale del database tariffario. Le aliquote IVA nazionali sono esterne alla TARIC.
- ICC Academy • CPT e CIP : consegna tramite corriere, trasporto a destinazione, assicurazione CIP.
- ICC Academy • DAP e DDP : consegna a destinazione e obblighi di importazione.