Nafta vs etano: matérias-primas e resultados do cracker
O etano e a nafta são matérias-primas diferentes para o steam cracker, com diferentes cestas de produção. O etano está associado a uma rota focada no etileno, enquanto a nafta produz um mix mais amplo, incluindo coprodutos valiosos. Compare toda a planta e o sistema de produtos, e não um único preço de matéria-prima, e evite atribuir rendimentos universais ou fórmulas de preços de resina a qualquer rota.
Compare uma cesta de produção, não uma molécula
A explicação técnica de EIA identifica coprodutos da nafta, como propileno, butadieno e aromáticos. Essa cesta de produção mais ampla afeta a forma como uma comparação comercial é construída. Os preços e previsões da fonte histórica não são usados aqui como valores atuais. Nenhum rendimento percentual fixo é fornecido porque nenhum foi verificado como apropriado para a planta específica.
Separe questões técnicas e comerciais
A disponibilidade de matéria-prima, a configuração da planta e os resultados necessários são restrições técnicas. Os preços das matérias-primas, os custos da energia e os créditos de co-produtos são factores de produção comerciais que necessitam de uma data e de uma base monetária consistente. Não esconda um valor de coproduto ausente dentro de um suposto “fator de conversão” que parece preciso, mas não pode ser rastreado com evidências.
Siga a implicação até a resina
O fornecimento de etileno alimenta a produção de PE, enquanto o PP requer propileno de uma rota apropriada. Isso não faz do preço do petróleo local uma cotação direta para qualquer uma das resinas acabadas. Continue para o guia de notas PE e guia de notas PP após a jornada introdutória para distinguir o fornecimento de monômero do grau adquirido.
Comparação resumida
| Pergunta | Rota do etano | Rota da nafta |
|---|---|---|
| Contexto da matéria-prima | Fluxo de processamento de gás | Fluxo derivado de refinaria |
| Ênfase na saída | Focado em etileno | Cesta de coprodutos mais ampla |
| Comparação de custos | Use entradas reais datadas | Incluir tratamento de coproduto evidenciado |
| Suposição de rendimento | Nenhum rendimento universal publicado aqui | Nenhum rendimento universal publicado aqui |
Exemplo trabalhado
Exercício de contabilidade fictício, não o rendimento da planta: entram as unidades de massa 100; 60 deixa como produto A, 25 como coprodutos e 15 como outras saídas ou perdas contabilizadas. A produção total é 100. Se um relatório mostrar apenas o produto A, seu rendimento 60% não significa que 40% desapareceu; as demais categorias necessitam de registro próprio e tratamento comercial.
Rotas de cracking de nafta e etano
Compare as cestas de produção e as restrições da planta, e não apenas o preço de uma matéria-prima.
Pôster detalhado: role horizontalmente em uma tela pequena ou abra a figura em tamanho real. O texto legível equivalente está abaixo.
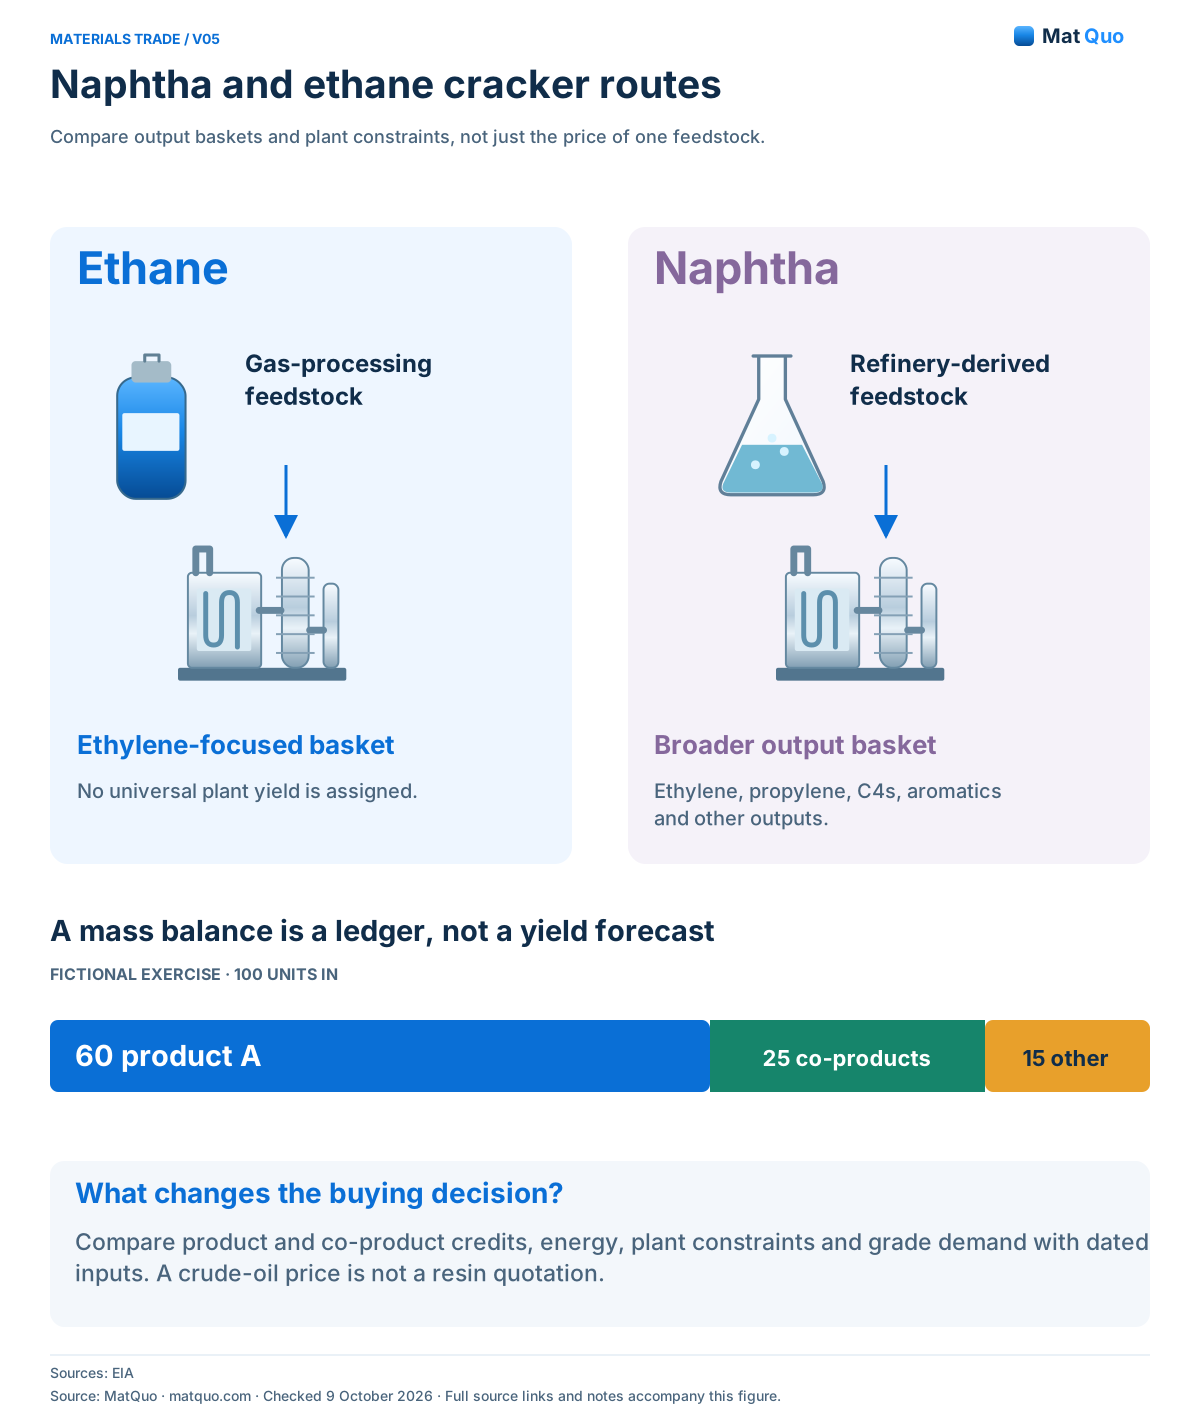
EIA • Matérias-primas para biscoitos · EIA • Processo de refino · Verificado
Equivalente de texto e notas
- Rota do etano
- Matéria-prima para processamento de gás. Cesta de saída focada em etileno. Não atribua um rendimento universal.
- Rota da nafta
- Matéria-prima derivada de refinaria. Etileno mais mais coprodutos. Exemplos: propileno, C4s, aromáticos
- Exercício fictício de equilíbrio de massa
- Unidades 100 em = 60 produto A. + 25 co-produtos + 15 outros. Valores de exercício, não rendimentos de plantas.
- Implicação de compra
- Compare produto e coproduto. créditos, energia e demanda de teor. O preço do petróleo bruto não é uma cotação de resina.
Incorporar com crédito
Erros comuns
- Utilizar preços de mercado de uma fonte antiga como preços atuais.
- Chamando todos os resíduos de saída que não sejam de etileno.
- Aplicação de um multiplicador fixo de preço de petróleo bruto para PE ou de etano para resina sem evidências.
Perguntas e respostas
O etano é sempre o caminho mais barato?
Nenhuma classificação universal de custos correntes é estabelecida aqui. Uma comparação requer preços datados de matérias-primas e energia, restrições reais das instalações e um tratamento consistente do cabaz de produção. Os coprodutos da nafta podem ter valor comercial, enquanto uma rota focada no etileno atende a um equilíbrio diferente. Use entradas verificadas para comparação específica em vez de uma classificação permanente.
Por que o guia evita rendimentos numéricos de crackers?
Um rendimento significativo pertence a uma matéria-prima, processo e base operacional específicos. Este guia não verificou um conjunto de dados representativo da planta atual que justificasse uma porcentagem universal. O livro-razão numérico é explicitamente fictício e ensina a reconciliação do balanço de massa; não deve ser usado para prever a produção real de monômeros de uma remessa de matéria-prima.
Uma cesta mais ampla de coprodutos melhora automaticamente a economia?
Não. Mais categorias de produtos criam valores adicionais para serem medidos, e não uma vantagem automática de lucro. Cada um precisa de uma quantidade verificada, especificação utilizável e tratamento comercial. Compare o sistema completo com entradas datadas e limites claramente definidos e deixe os créditos não verificados sem solução em vez de inventar preços para completar a aparência total.
Fontes e escopo da revisão
- EIA • Matérias-primas para crackers — Discussão técnica de 2022: coprodutos da nafta. Preços históricos e previsões excluídos.
- EIA • Processo de refino — A destilação separa frações; a conversão altera as moléculas.
- OSHA • Refino de petróleo — Separação atmosférica/a vácuo; os intervalos de ebulição do produto são intervalos de referência sobrepostos, não configurações de bandeja.