Espaço de trabalho de decisão de aquisição
Calculadora de custo final e impacto no custo de material
Compare uma cotação de material com custos de transporte explicitamente incluídos, bases alfandegárias e de IVA confirmadas e massa do produto. Mantenha o dinheiro do IVA de importação separado do custo pré-IVA por tonelada. O espaço de trabalho original com impacto nos custos permanece disponível com os insumos e fórmulas existentes; a modalidade de envio adicional torna visíveis as inclusões de cotações e as suposições fiscais.
Conecte uma cotação do fornecedor a €/t entregue, exposição de compra mensal, custo de material por unidade acabada e o ajuste do preço de venda necessário para absorver uma mudança. Compare até três origens e teste as suposições editáveis de melhor, base e pior.
Materiais e volumes
t/mês
g/unidade
Contexto comercial
€/unidade
%
O resultado do impacto no preço cobre apenas a variação do custo dos materiais. Não infere mão de obra, conversão, embalagem ou despesas gerais.
Comparação de origem
Insira premissas reais de fornecedor, frete e tarifas. MatQuo não fornece cotação em tempo real ou taxa de faixa inventada.
| Origem/opção | Moeda | Citação / t | Frete / t | Direito aduaneiro | USD por EUR | Processamento de €/t | Desembarcou €/t | Exposição mensal |
|---|---|---|---|---|---|---|---|---|
| — | — | |||||||
| — | — | |||||||
| — | — |
Suposições do cenário
Os cenários se aplicam à Origem A. Mudança cambial positiva significa mais USD por EUR, reduzindo um custo denominado USD.
Base
Pior
Registro de decisão local
Resumo de impacto de custos
Estimativa de planejamento a partir de suposições inseridas pelo usuário. Confirme os termos da cotação, origem, classificação alfandegária, evidência de preferência, tarifa, frete, convenção cambial e todos os custos excluídos antes de usar.
Evidência e registro de cálculo
Custo final
- Entradas
- Cotação do fornecedor inserida pelo usuário, frete/seguro, taxas, câmbio e manuseio.
- Fórmula
((quote + freight) × (1 + duty%)) ÷ USD-per-EUR + handlingpara entradas USD; nenhuma divisão FX para entradas EUR.- Geografia e período
- Definido pela cotação e envio do usuário; MatQuo também não infere.
- Risco de revisão
- Altas até Incoterms, são confirmados valor aduaneiro, código da mercadoria, origem e comprovantes de preferência.
- Representa
- Uma estimativa de planejamento editável por tonelada e suas consequências aritméticas.
- Não representa
- Um preço real do fornecedor, uma cotação de frete vinculativa, uma regulamentação tarifária legal, uma posição de IVA ou um custo total da unidade fabricada.
Cheques oficiais
Consulta EU TARIC · Taxas de referência do euro do BCE · Metodologia MatQuo.
Como o custo de entrega é calculado
O valor CIF é o preço do material mais o frete até a fronteira. O imposto de importação é cobrado sobre esse valor CIF, então o total é convertido em euros à taxa EUR/USD, e o manuseio local é adicionado:
Landed €/t = ((price + freight) × (1 + duty%)) ÷ (EUR/USD) + handling
Como o câmbio e o frete se movem independentemente do preço cotado, o custo final pode mudar mesmo quando o número do fornecedor não muda. É exatamente por isso que os compradores observam o mercado e a tarifa aplicável juntos.
Exemplo resolvido – cotação USD para euros desembarcados
- Material: $1,050.00/t; frete e seguro: $75.00/t. CIF é $1,125.00/t.
- No imposto 6.5%, o valor com imposto incluído é $1,198.13/t.
- Em 1.17 USD por EUR, isso é €1,024.04/t.
- Adicione movimentação de €20.00/t: custo estimado no destino €1,044.04/t.
Os campos padrão reproduzem este exemplo. Altere cada suposição para a remessa que você está avaliando.
O que não está incluído
O resultado exclui o prazo de recuperação do IVA, direitos antidumping ou de salvaguarda, taxas de despachante aduaneiro, armazenamento portuário, sobreestadia, inspeção, financiamento, transporte terrestre após o valor de movimentação inserido e qualquer perda de produto. Ele também assume que o preço e o frete compartilham a moeda selecionada.
Erros comuns
- Utilizar um direito preferencial sem prova de origem válida.
- Inserir uma cotação de câmbio na direção oposta; este campo é USD por EUR.
- Adicionando frete duas vezes quando a cotação do fornecedor já é CIF.
- Tratar um valor unitário aduaneiro como uma cotação de fornecedor.
Verificar a taxa legal na TARIC e a convenção da taxa de referência no BCE. Consulte a metodologia de cálculodo MatQuo.
Ferramentas relacionadas
Modo adicional: custo de envio e IVA
Todos os encargos extras e bases tributárias estão em EUR. A alteração da base de cotação sugere caixas de inclusão; verifique a cotação real. O IVA é apresentado em dinheiro, sem pressupor recuperação. O botão do exemplo trabalhado carrega taxas de impostos claramente fictícias.
Preservar a comparação original
O espaço de trabalho original e seus cenários padrão são mantidos. Os seus exemplos de taxas e pressupostos cambiais continuam a ser dados ilustrativos e não as actuais recomendações tarifárias ou cambiais. O modo de envio separado abaixo aceita seu próprio limite de cotação e bases tributárias confirmadas sem alterar os cálculos existentes.
Evite suposições automáticas de base tributária
A cotação pode incluir frete, seguro ou entrega terrestre. As caixas de inclusão marcadas evitam que esses valores sejam adicionados novamente; eles não provam que a cotação realmente inclui o serviço. As alfândegas e o IVA de importação utilizam as suas próprias regras de avaliação, pelo que ambas as bases são explícitas. Nenhum imposto ou taxa de IVA é pré-selecionado no novo modo. Verifique a classificação no guia do código HS do MatQuo e as medidas aplicáveis na ferramenta EU TARIC; A TARIC não fornece taxas de IVA nacionais.
Compare o mesmo limite de entrega
Use CIF versus DDP para revisar responsabilidades separadamente da aritmética. O total exibido pode apoiar um orçamento de custos entregues, mas não pode estabelecer a elegibilidade do importador ou criar uma oferta DDP vinculativa. A recuperação do IVA também não é assumida; Os totais em dinheiro e antes do IVA são mostrados de forma independente.
Comparação resumida
| Saída | Limite de cálculo |
|---|---|
| Cotação em EUR | Cotação multiplicada pelo fator de conversão EUR inserido |
| Serviços adicionais | Somente itens ainda não incluídos |
| Direito aduaneiro | Base alfandegária confirmada × teste inserido ou taxa real |
| Custo pré-IVA | Orçamento + serviços adicionais + plantão |
| Dinheiro incluindo IVA | Custo pré-IVA + IVA sobre a base de IVA confirmada |
Exemplo trabalhado
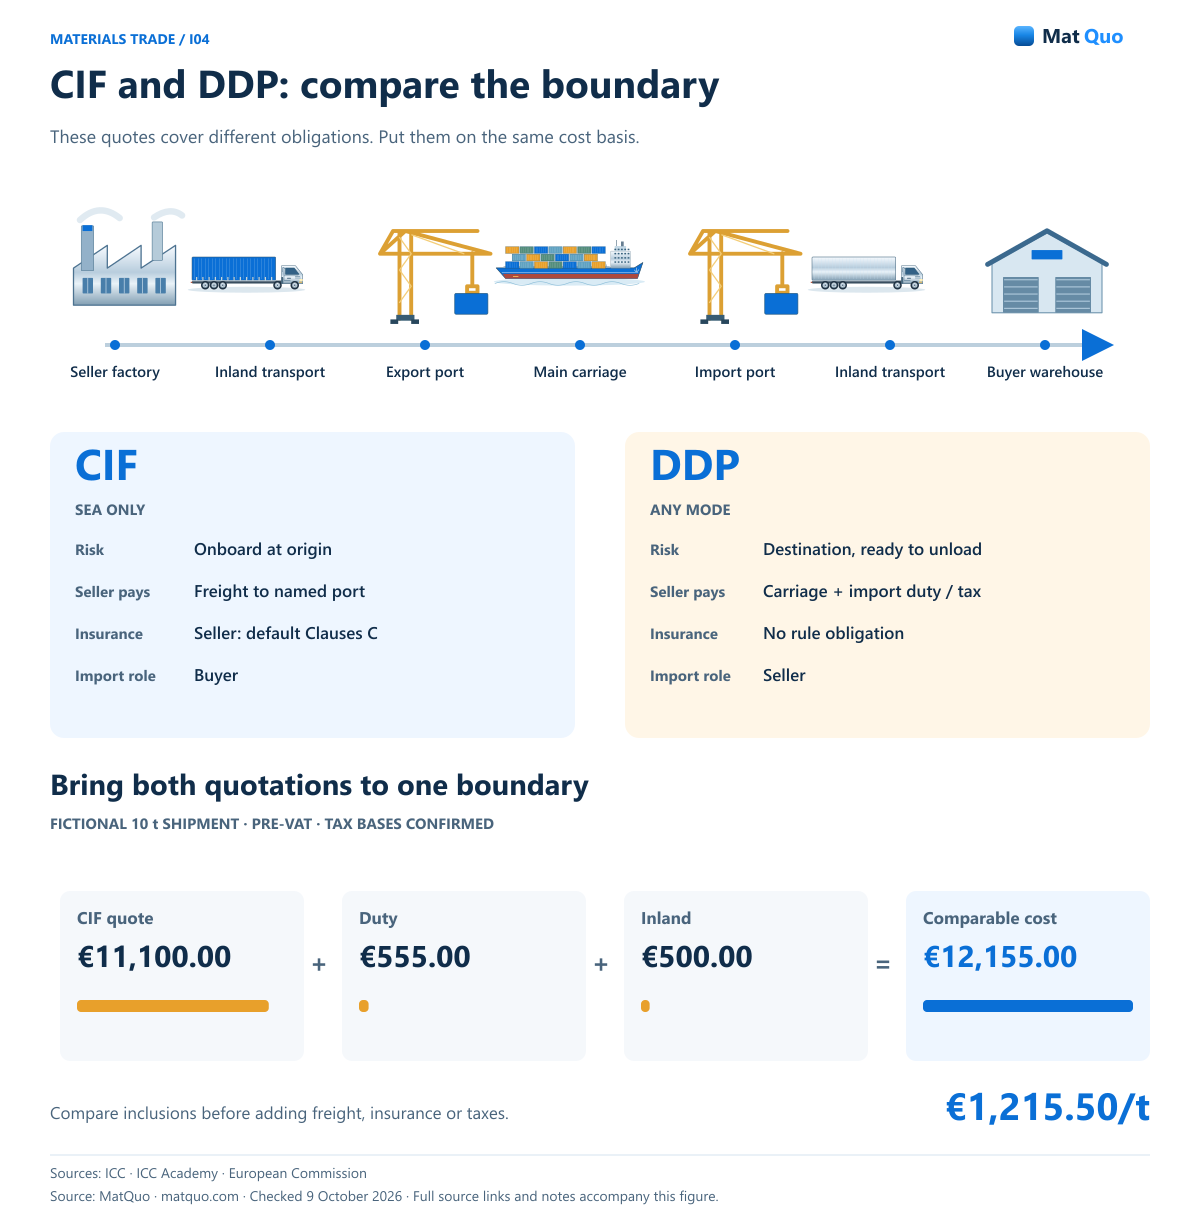
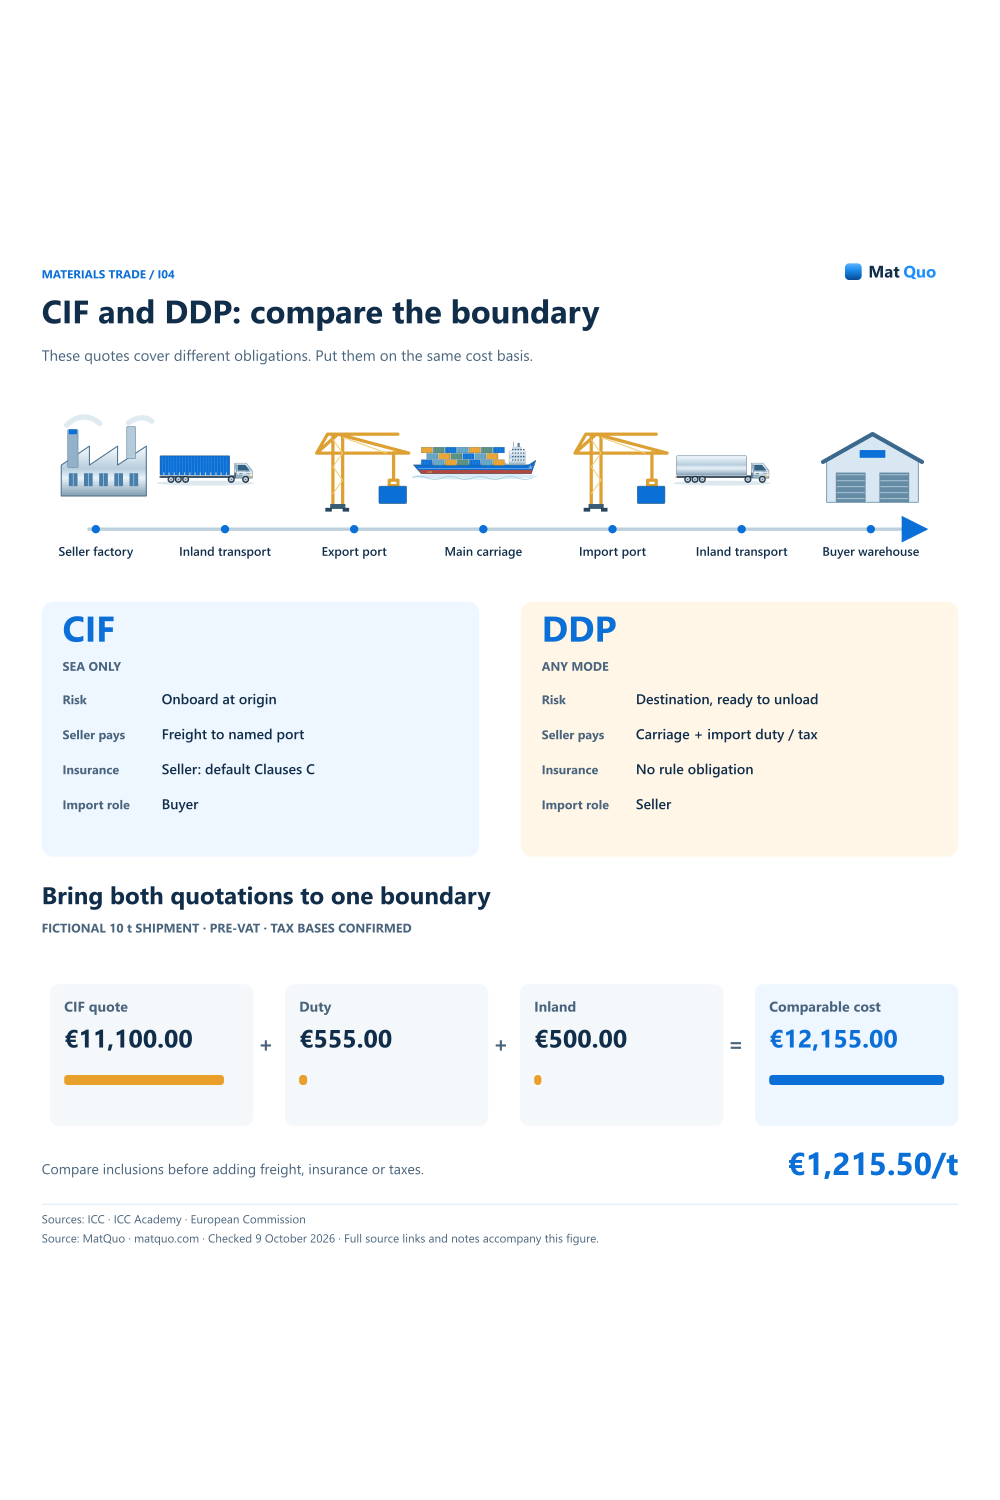
Exercício 10 t fictício: cotação €10,000.00 frete de fronteira €1,000.00 seguro €100.00 e interior €500.00. Base aduaneira de teste confirmada €11,100.00 em 5% dá dever €555.00. O custo pré-IVA é €12,155.00 ou €1,215.50/te €1.22/kg. A base de IVA de teste confirmada €12,155.00 em 20% fornece IVA €2,431.00 e dinheiro €14,586.00. Essas taxas são fictícias e não recomendações.
Quem paga o quê?
Alocação padrão. Seguro significa uma obrigação de segurar e não uma proibição de outras coberturas.
Pôster detalhado: role horizontalmente em uma tela pequena ou abra a figura em tamanho real. O texto legível equivalente está abaixo.
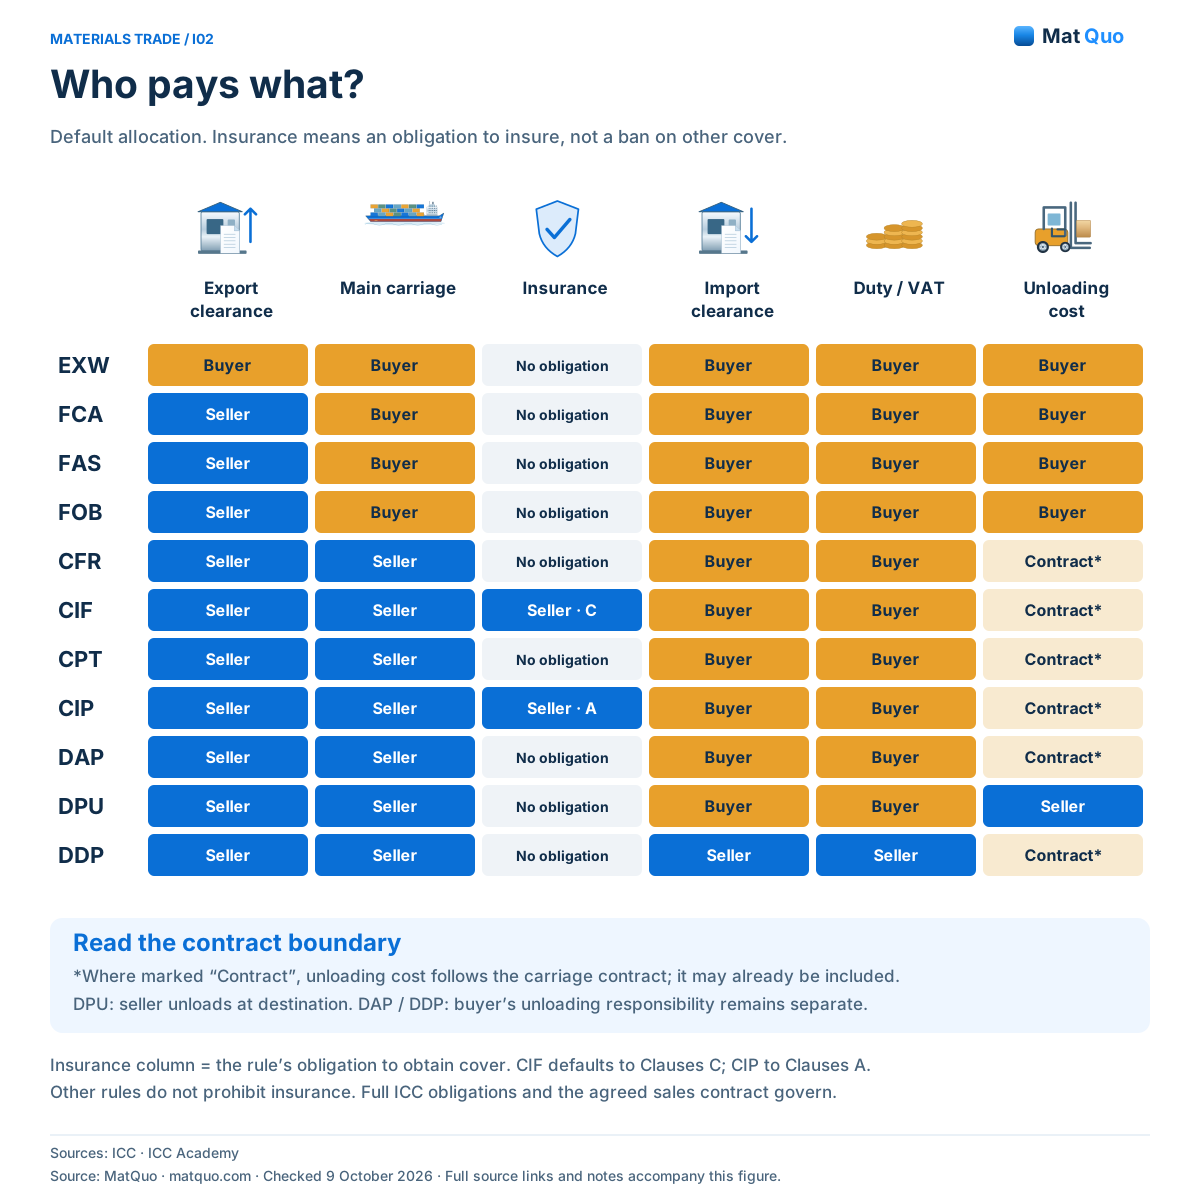
ICC • Incoterms 2020 · ICC Academy • CPT e CIP · ICC Academy • DAP e DDP · Verificado
Equivalente de texto e notas
- EXW
- Exportação: Comprador • Importação: Comprador. Imposto/imposto de importação: comprador. Seguro: Nenhum. Carruagem principal: comprador. Descarregar: comprador no destino
- FCA
- Exportação: Vendedor • Importação: Comprador. Imposto/imposto de importação: comprador. Seguro: Nenhum. Carruagem principal: comprador. Descarregar: comprador no destino
- FAS
- Exportação: Vendedor • Importação: Comprador. Imposto/imposto de importação: comprador. Seguro: Nenhum. Carruagem principal: comprador. Descarregar: comprador no destino
- FOB
- Exportação: Vendedor • Importação: Comprador. Imposto/imposto de importação: comprador. Seguro: Nenhum. Carruagem principal: comprador. Descarregar: comprador no destino
- CFR
- Exportação: Vendedor • Importação: Comprador. Imposto/imposto de importação: comprador. Seguro: Nenhum. Carruagem principal: vendedor. Descarregar: verificar contrato de transporte
- CIF
- Exportação: Vendedor • Importação: Comprador. Imposto/imposto de importação: comprador. Seguro: Vendedor • Cláusula C. Transporte principal: vendedor. Descarregar: verificar contrato de transporte
- CPT
- Exportação: Vendedor • Importação: Comprador. Imposto/imposto de importação: comprador. Seguro: Nenhum. Carruagem principal: vendedor. Descarregar: verificar contrato de transporte
- CIP
- Exportação: Vendedor • Importação: Comprador. Imposto/imposto de importação: comprador. Seguro: Vendedor • Cláusulas A. Transporte principal: vendedor. Descarregar: verificar contrato de transporte
- DAP
- Exportação: Vendedor • Importação: Comprador. Imposto/imposto de importação: comprador. Seguro: Nenhum. Carruagem principal: vendedor. Descarregar: verificar contrato de transporte
- DPU
- Exportação: Vendedor • Importação: Comprador. Imposto/imposto de importação: comprador. Seguro: Nenhum. Carruagem principal: vendedor. Descarregue: vendedor no destino
- DDP
- Exportação: Vendedor • Importação: Vendedor. Imposto/imposto de importação: vendedor. Seguro: Nenhum. Carruagem principal: vendedor. Descarregar: verificar contrato de transporte
Incorporar com crédito
CIF e DDP: compare o limite
Essas cotações cobrem diferentes obrigações. Coloque-os na mesma base de custo.
Pôster detalhado: role horizontalmente em uma tela pequena ou abra a figura em tamanho real. O texto legível equivalente está abaixo.
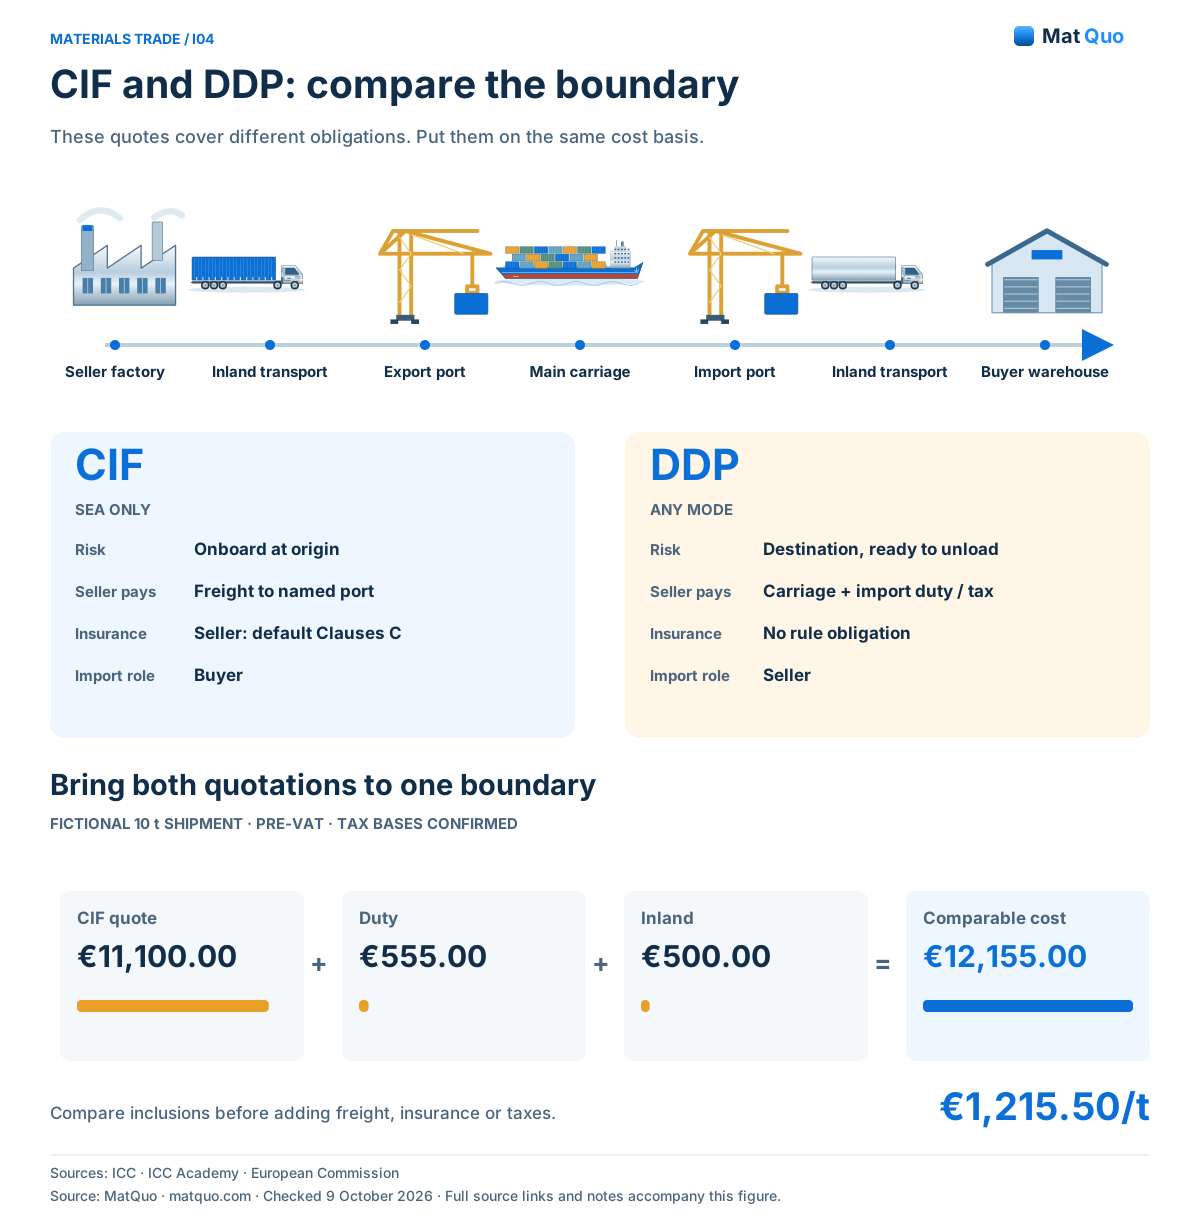
ICC • Incoterms 2020 · ICC Academy • DAP e DDP · Comissão Europeia • Alfândega avaliação · Verificado
Equivalente de texto e notas
- CIF • somente mar
- Risco: a bordo na origem. Frete: vendedor para porto nomeado. Seguro: vendedor, inadimplência C. Formalidades de importação: comprador
- DDP • qualquer modo
- Risco: destino, pronto para descarregar. Transporte: vendedor para local indicado. Imposto/imposto de importação: vendedor. Seguro: sem obrigação de regra
- Comparação fictícia de 10 t
- Cotação CIF €11,100.00 + imposto €555.00. + interior €500.00 = €12,155.00. Base pré-IVA: €1,215.50/t. Bases tributárias explicitamente confirmadas
Incorporar com crédito
Erros comuns
- Adicionando frete duas vezes a uma cotação com CIF incluído.
- Usando um fator de câmbio ou base tributária legal não verificado.
- Tratar o dinheiro do IVA como um custo automaticamente recuperável ou automaticamente permanente.
Perguntas e respostas
Os exemplos padrão originais mudarão?
O espaço de trabalho existente mantém seus controles e código de cálculo originais. A nova comparação de embarques é uma modalidade separada com entradas separadas, portanto seus campos de inclusão e base tributária não substituem as fórmulas de cenário estabelecidas. Os exemplos estabelecidos ainda podem ser reproduzidos com os mesmos valores, enquanto os insumos específicos da remessa permanecem independentes das suposições do cenário original.
Por que devo inserir as bases alfandegárias e de IVA separadamente?
Eles seguem regras legais de avaliação que não podem ser determinadas apenas por um Incoterm. A calculadora pode realizar operações aritméticas uma vez confirmadas as bases, mas não infere todos os tratamentos de adição, exclusão ou destino. Mantenha as evidências de avaliação com a remessa e obtenha a revisão apropriada antes de confiar nos valores reais dos impostos.
Como a ferramenta evita frete duplicado?
Cada serviço possui um controle “já incluso”. Quando marcado, esse serviço não é adicionado ao valor da cotação. Confirme o escopo real da cotação antes de usar o controle e mantenha o tratamento cambial consistente. A ferramenta não consegue detectar uma inclusão ausente ou ambígua nos documentos comerciais do fornecedor.
Fontes e escopo da revisão
- ICC • Incoterms 2020 — Edição atual; 11 regras; Distinção de seguros CIF/CIP.
- Comissão Europeia • Avaliação aduaneira — Valor da transação e acréscimos/exclusões de avaliação.
- Comissão Europeia • Valor tributável do IVA — Artigos 85º a 87.º do IVA de importação. Use bases explicitamente confirmadas.
- Comissão Europeia • TARIC — Ponto oficial de entrada na base de dados tarifários. As taxas nacionais de IVA estão fora da TARIC.
- ICC Academy • CPT e CIP — Entrega por transportadora, transporte no destino, seguro CIP.
- ICC Academy • DAP e DDP — Obrigações de entrega e importação no destino.