CIF vs DDP para compradores de materiais
As cotações CIF e DDP cobrem diferentes limites de entrega, risco e importação. CIF é uma regra marítima com entrega a bordo de origem e frete e seguro pagos pelo vendedor até um porto de destino. DDP é uma regra de destino de qualquer modo com obrigações de importação do vendedor. Reconcilie todos os serviços e impostos excluídos antes de comparar seus preços.
Crie um limite de comparação
Escolha um destino comum e decida se a comparação exclui o IVA de importação recuperável ou mostra o dinheiro total necessário. Peça a cada fornecedor uma análise do serviço. Uma cotação portuária, uma cotação de armazém e uma cotação com impostos não podem ser comparadas de forma justa dividindo os seus valores principais apenas por toneladas.
Use bases alfandegárias e de IVA confirmadas
A avaliação aduaneira da UE e o IVA de importação têm as suas próprias regras de inclusão. O termo comercial é uma prova do acordo comercial e não uma fórmula fiscal universal. A calculadora de custos no destino atualizada aceita, portanto, bases tributárias explícitas e mostra separadamente o dinheiro do IVA. Verifique classificação, origem e medidas aplicáveis através de recursos alfandegários oficiais.
Comparação resumida
| Pergunta | CIF | DDP |
|---|---|---|
| Transferência de risco | A bordo na origem | Destino, pronto para descarregar |
| Modo | Mar/via navegável interior | Qualquer modo |
| Desembaraço de importação | Comprador | Vendedor |
| Requisito de seguro do vendedor | Sim | Sem obrigação de regra |
Exemplo trabalhado
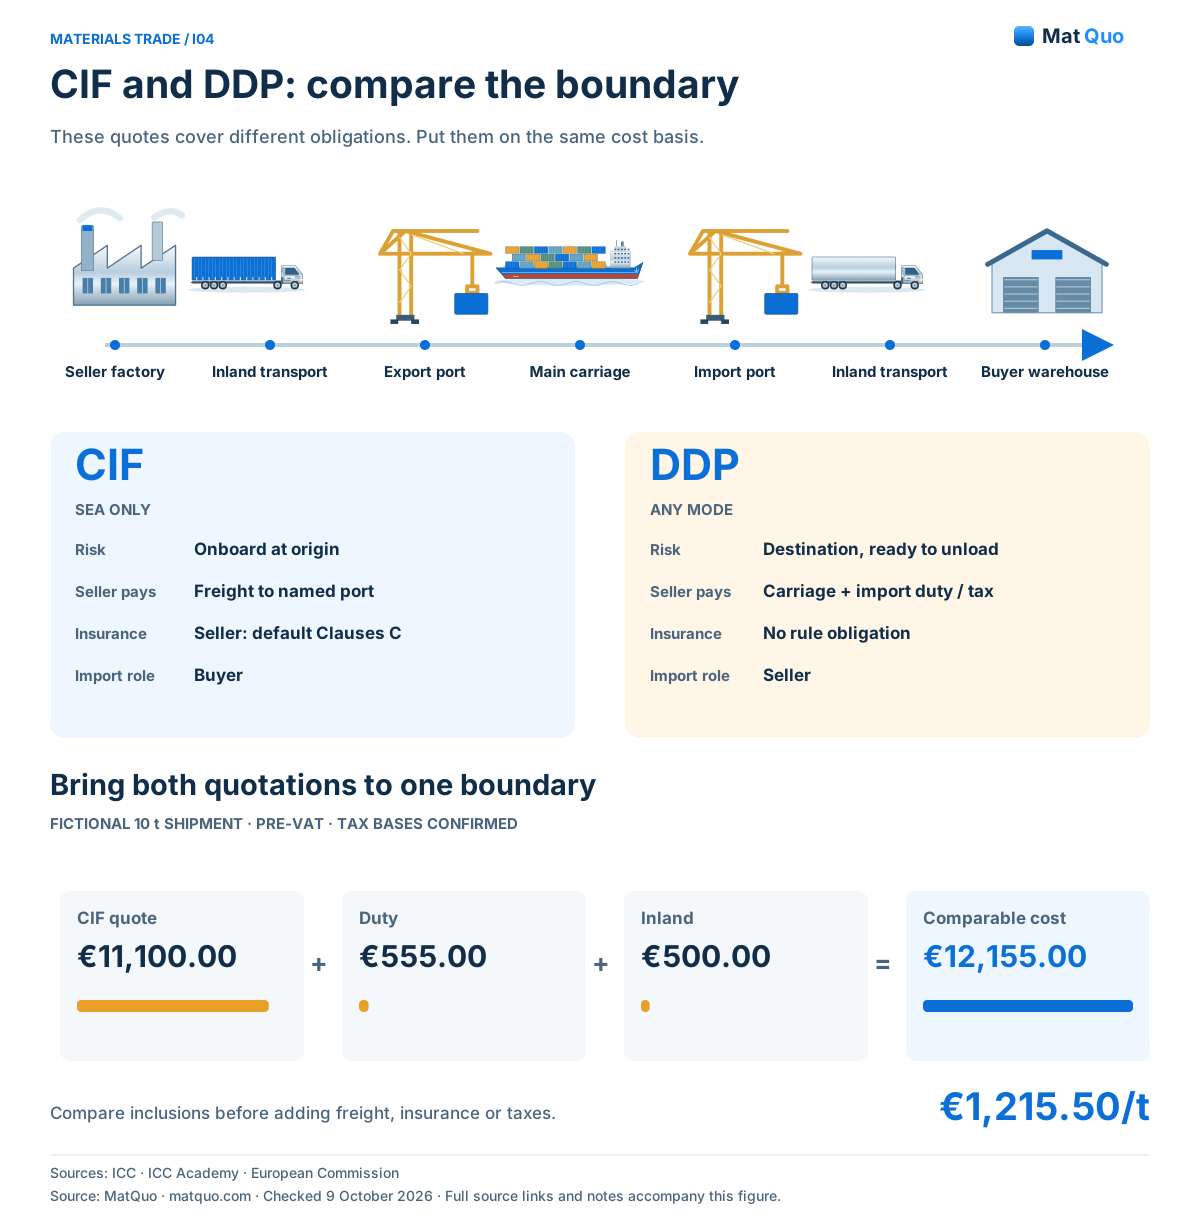
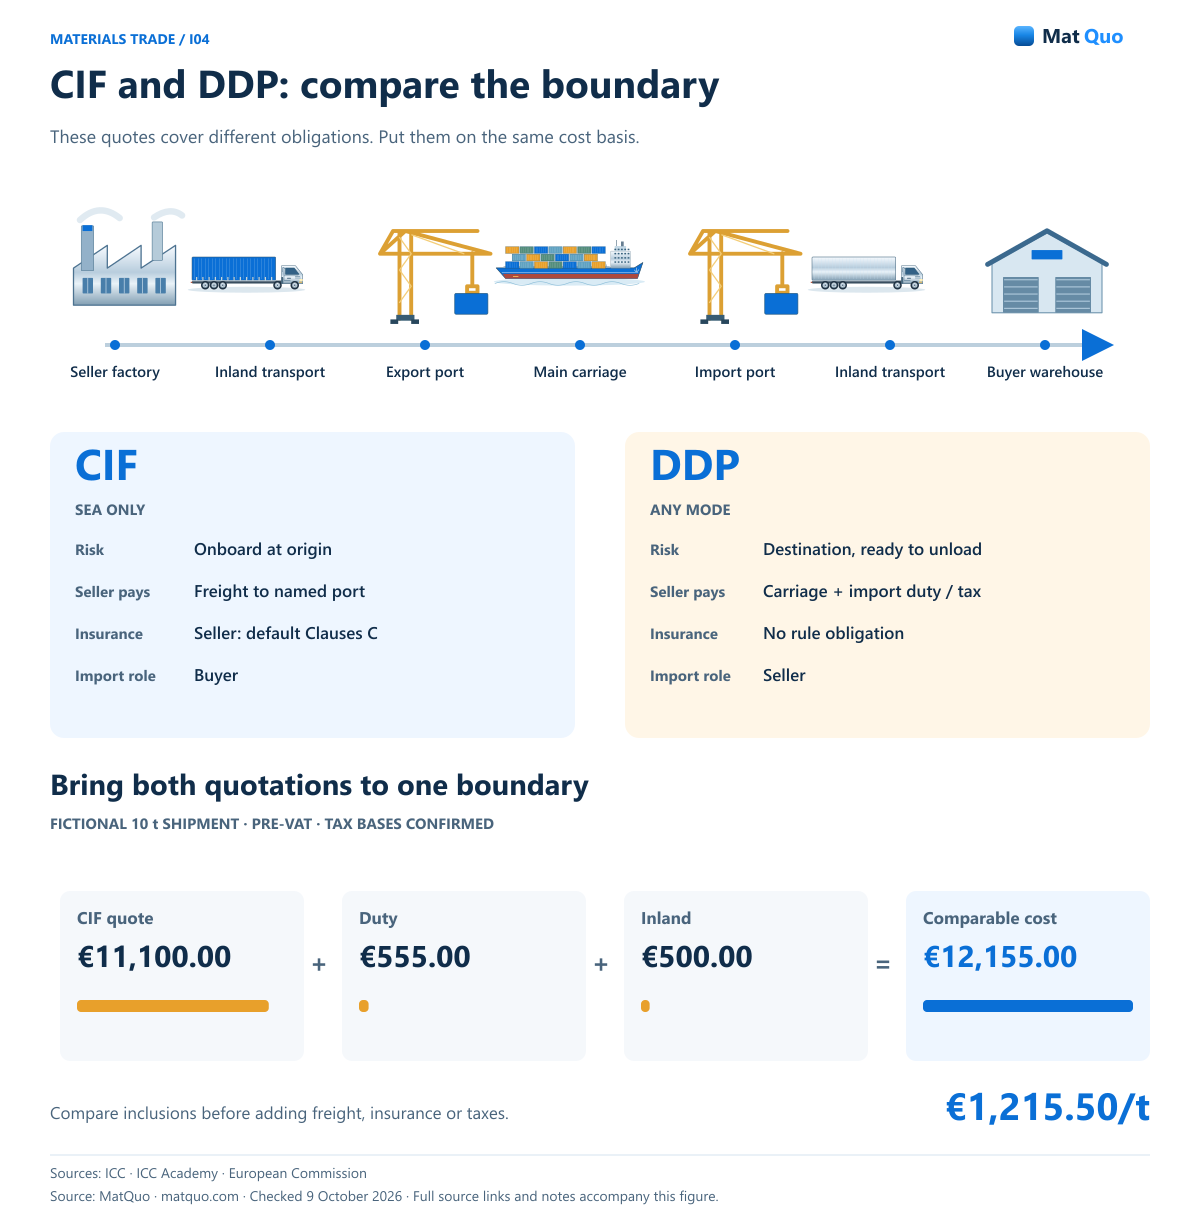
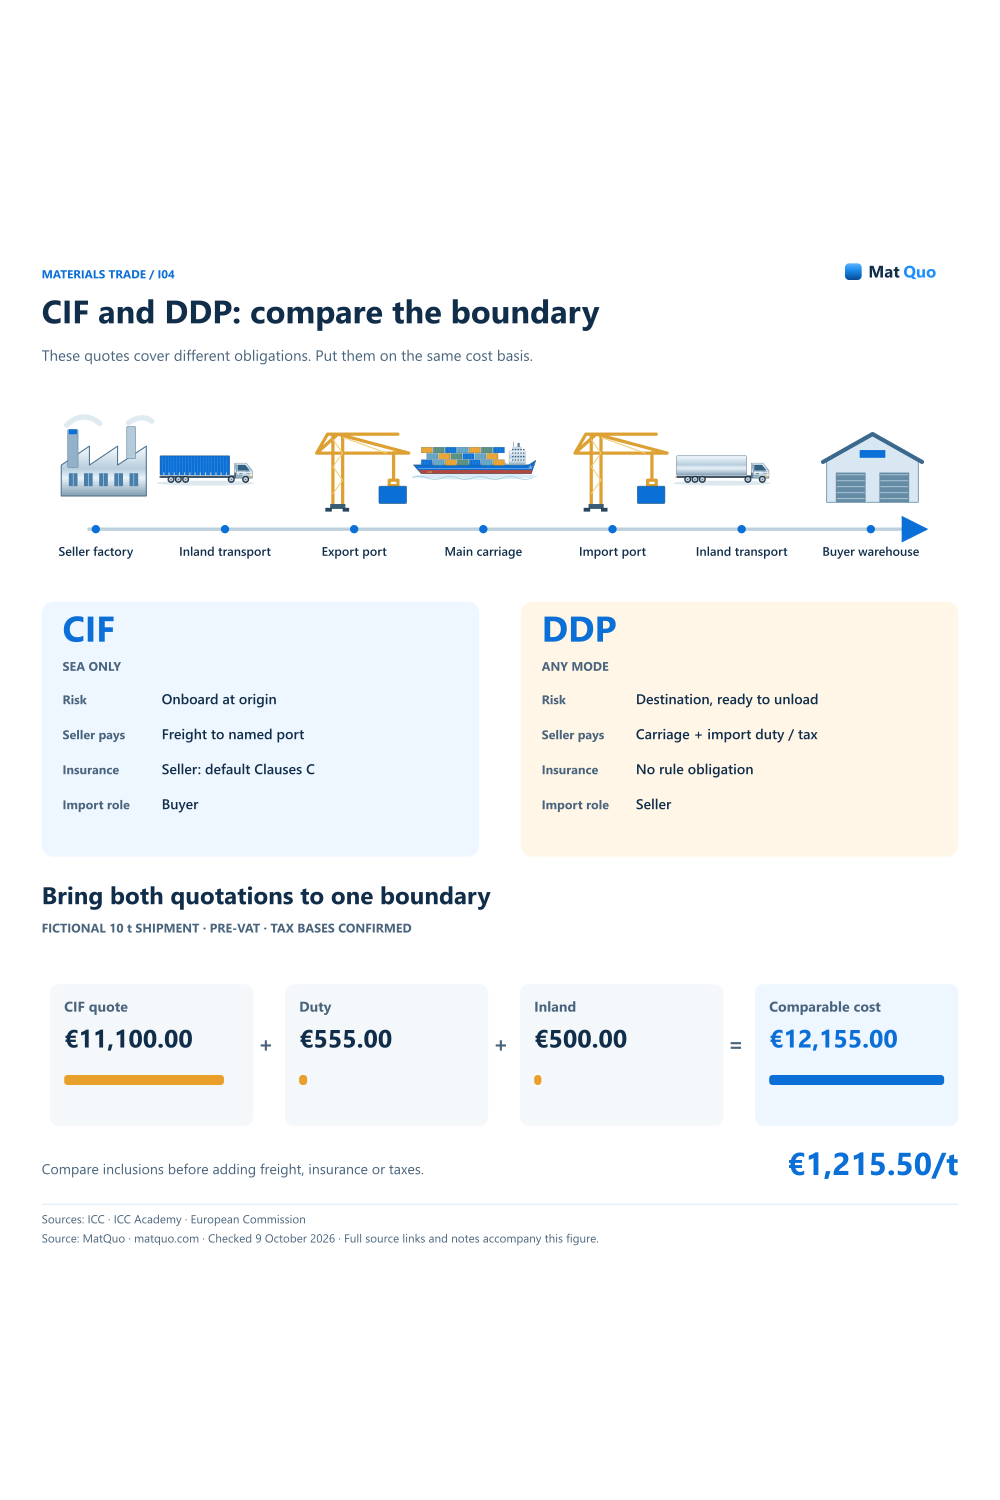
Remessa fictícia de 10 t: cotação CIF €11,100.00; base aduaneira confirmada €11,100.00; serviço de teste 5% = €555.00; entrega interna €500.00. O custo pré-IVA é €12,155.00 ou €1,215.50/t. Uma base de IVA explicitamente confirmada de €12,155.00 em um 20% fictício produz IVA €2,431.00 e dinheiro €14,586.00. Estes são dados de teste e não uma tarifa nacional ou recomendação fiscal.
CIF e DDP: compare o limite
Essas cotações cobrem diferentes obrigações. Coloque-os na mesma base de custo.
Pôster detalhado: role horizontalmente em uma tela pequena ou abra a figura em tamanho real. O texto legível equivalente está abaixo.
ICC • Incoterms 2020 · ICC Academy • DAP e DDP · Comissão Europeia • Alfândega avaliação · Verificado
Equivalente de texto e notas
- CIF • somente mar
- Risco: a bordo na origem. Frete: vendedor para porto nomeado. Seguro: vendedor, inadimplência C. Formalidades de importação: comprador
- DDP • qualquer modo
- Risco: destino, pronto para descarregar. Transporte: vendedor para local indicado. Imposto/imposto de importação: vendedor. Seguro: sem obrigação de regra
- Comparação fictícia de 10 t
- Cotação CIF €11,100.00 + imposto €555.00. + interior €500.00 = €12,155.00. Base pré-IVA: €1,215.50/t. Bases tributárias explicitamente confirmadas
Incorporar com crédito
Erros comuns
- Comparar um preço CIF pré-importação com uma oferta entregue com impostos incluídos.
- Adicionando novamente frete e seguro quando a cotação CIF já os inclui.
- Assumindo que o IVA pago é sempre recuperável ou sempre um custo material permanente.
Perguntas e respostas
O preço CIF mais baixo é necessariamente a oferta mais barata?
Não. Pode excluir custos de importação e serviços terrestres que outra oferta inclua. Coloque ambas as ofertas no mesmo destino, quantidade e base de IVA usando cotações reais. Em seguida, verifique o risco de entrega e o seguro separadamente, porque uma comparação de custos por si só não mostra qual parte arca com o prejuízo durante o envio.
O IVA de importação deve aparecer no custo por tonelada?
Apresentar separadamente até que o tratamento contábil seja confirmado. Uma necessidade de caixa e um custo económico líquido respondem a questões diferentes. O exemplo exibe ambos sem assumir o direito à dedução. Peça ao consultor fiscal responsável ou à equipa financeira para estabelecer como a transação real deve tratar esse montante de IVA.
Uma cotação CIF pode ser usada como valor aduaneiro?
Pode conter componentes de avaliação relevantes, mas não assuma que o total cotado seja automaticamente o valor aduaneiro legalmente correto. Revise a transação e as adições ou exclusões aplicáveis. Insira uma base alfandegária confirmada na calculadora e guarde a fatura de apoio, comprovante de frete e registro de avaliação com o arquivo de remessa.
Fontes e escopo da revisão
- ICC • Incoterms 2020 — Edição atual; 11 regras; Distinção de seguros CIF/CIP.
- ICC Academy • DAP e DDP — Obrigações de entrega e importação no destino.
- Comissão Europeia • Avaliação aduaneira — Valor da transação e acréscimos/exclusões de avaliação.
- Comissão Europeia • Valor tributável do IVA — Artigos 85º a 87.º do IVA de importação. Use bases explicitamente confirmadas.