Arbeitsbereich für Beschaffungsentscheidungen
Rechner für Gesamtkosten und Auswirkungen auf die Materialkosten
Vergleichen Sie ein Materialangebot mit explizit enthaltenen Transportkosten, bestätigten Zoll- und Mehrwertsteuergrundlagen sowie der Produktmasse. Halten Sie die Einfuhrumsatzsteuer von den Kosten vor der Mehrwertsteuer pro Tonne getrennt. Der ursprüngliche Kosten-Auswirkungs-Arbeitsbereich bleibt mit seinen vorhandenen Eingaben und Formeln verfügbar; Der zusätzliche Versandmodus macht Angebotseinschlüsse und Steuerannahmen sichtbar.
Verknüpfen Sie ein Lieferantenangebot mit angelieferten €/t, monatlichem Einkaufsrisiko, Materialkosten pro fertiger Einheit und der zur Anpassung einer Änderung erforderlichen Verkaufspreisanpassung. Vergleichen Sie bis zu drei Ursprünge und testen Sie bearbeitbare beste, Basis- und schlechteste Annahmen.
Material und Volumen
t/Monat
g/Einheit
Kommerzieller Kontext
€/Einheit
%
Der Preisauswirkungs-Output deckt nur die Materialkostenänderung ab. Es werden keine Rückschlüsse auf Arbeitsaufwand, Verarbeitung, Verpackung oder Gemeinkosten gezogen.
Herkunftsvergleich
Geben Sie reale Lieferanten-, Fracht- und Tarifannahmen ein. MatQuo bietet keine erfundenen Live-Angebote oder Lane-Preise.
| Herkunft / Option | Währung | Zitat / t | Fracht / t | Zoll | USD für EUR | Umschlag €/t | Anlande €/t | Monatliche Exposition |
|---|---|---|---|---|---|---|---|---|
| — | — | |||||||
| — | — | |||||||
| — | — |
Szenarioannahmen
Szenarien gelten für Ursprung A. Eine positive FX-Änderung bedeutet mehr USD pro EUR, wodurch die auf USD lautenden Kosten sinken.
Base
Am schlimmsten
Lokale Entscheidungsaufzeichnung
Kostenauswirkungsbericht
Planungsschätzung basierend auf vom Benutzer eingegebenen Annahmen. Bestätigen Sie vor der Nutzung die Angebotsbedingungen, den Ursprung, die Zollklassifizierung, den Präferenznachweis, den Zoll, die Fracht, die Devisenkonvention und alle ausgeschlossenen Kosten.
Nachweis- und Berechnungsprotokoll
Gesamtkosten
- Eingaben
- Vom Benutzer eingegebenes Lieferantenangebot, Fracht/Versicherung, Zoll, Devisen und Bearbeitung.
- Formel
((quote + freight) × (1 + duty%)) ÷ USD-per-EUR + handlingfür USD-Eingänge; keine FX-Aufteilung für EUR-Eingänge.- Geographie und Zeit
- Definiert durch das Angebot und die Lieferung des Benutzers; MatQuo lässt auch keine Schlussfolgerung zu.
- Revisionsrisiko
- Hoch, bis Incoterms, Zollwert, Warennummer, Ursprung und Präferenznachweis bestätigt sind.
- Stellt dar
- Eine editierbare Planungsschätzung pro Tonne und ihre arithmetischen Konsequenzen.
- Stellt nicht dar
- Ein aktueller Lieferantenpreis, ein verbindliches Frachtangebot, eine gesetzliche Tarifregelung, die Mehrwertsteuerposition oder die Gesamtkosten der hergestellten Einheit.
Offizielle Schecks
EU TARIC-Konsultation · Euro-Referenzkurse der EZB · MatQuo-Methodik.
So werden die Gesamtkosten berechnet
Der CIF-Wert ist der Materialpreis plus Fracht bis zur Grenze. Auf diesen CIF-Wert wird Einfuhrzoll zoll erhoben, dann wird der Gesamtbetrag zum EUR/USD-Kurs in Euro umgerechnet und lokale Abwicklung wird hinzugefügt:
Landed €/t = ((price + freight) × (1 + duty%)) ÷ (EUR/USD) + handling
Da sich Devisen und Fracht unabhängig vom angegebenen Preis bewegen, können sich die Gesamtkosten auch dann ändern, wenn sich die Nummer des Lieferanten nicht ändert – genau aus diesem Grund beobachten Käufer den Markt und den geltenden Tarif zusammen.
Ausgearbeitetes Beispiel – USD-Kurs in gelandeten Euro
- Material: $1,050.00/t; Fracht und Versicherung: $75.00/t. CIF ist $1,125.00/t.
- Beim Zoll 6.5% beträgt der Zoll-Inklusivbetrag $1,198.13/t.
- Bei 1.17 USD pro EUR ist das €1,024.04/t.
- Fügen Sie €20.00/t Handling hinzu: geschätzte Anschaffungskosten €1,044.04/t.
Die Standardfelder reproduzieren dieses Beispiel. Ändern Sie jede Annahme auf die Sendung, die Sie bewerten.
Was ist nicht enthalten
Das Ergebnis schließt den Zeitpunkt der Mehrwertsteuerrückerstattung, Antidumping- oder Schutzzölle, Zollagentengebühren, Hafenlagerung, Liegegeld, Inspektion, Finanzierung, Inlandstransport nach dem eingegebenen Bearbeitungsbetrag und etwaige Produktverluste aus. Es wird auch davon ausgegangen, dass der Preis und der Frachtanteil der ausgewählten Währung entsprechen.
Häufige Fehler
- Inanspruchnahme eines Präferenzzolls ohne gültigen Ursprungsnachweis.
- Eingabe eines FX-Kurses in die entgegengesetzte Richtung; Dieses Feld ist USD pro EUR.
- Zweimaliges Hinzufügen von Fracht, wenn das Lieferantenangebot bereits CIF ist.
- Behandeln eines Zolleinheitswerts als Lieferantenangebot.
Überprüfen Sie den gesetzlichen Zinssatz in TARIC und die Referenzzinskonvention bei der EZB. Siehe MatQuos Berechnungsmethode.
Verwandte Tools
Zusätzlicher Modus: Versandkosten und Mehrwertsteuer
Alle zusätzlichen Gebühren und Steuerbemessungsgrundlagen sind in EUR angegeben. Die Änderung der Angebotsbasis schlägt Einschlussfelder vor; Überprüfen Sie das tatsächliche Angebot. Die Mehrwertsteuer wird als Bargeld ausgewiesen, ohne dass eine Rückerstattung angenommen wird. Der ausgearbeitete Beispiel-Button lädt eindeutig fiktive Steuersätze.
Behalten Sie den ursprünglichen Vergleich bei
Der ursprüngliche Arbeitsbereich und seine Standardszenarien bleiben erhalten. Die beispielhaften Zoll- und Währungsannahmen dienen lediglich der Veranschaulichung und sind keine aktuellen Tarif- oder Wechselkursempfehlungen. Der separate Versandmodus unten akzeptiert Ihre eigene Angebotsgrenze und bestätigte Steuergrundlagen, ohne die vorhandenen Berechnungen zu ändern.
Vermeiden Sie automatische Annahmen zur Steuerbemessungsgrundlage
Das Angebot kann Fracht, Versicherung oder Inlandslieferung umfassen. Durch aktivierte Einschlusskästchen wird verhindert, dass diese Beträge erneut hinzugefügt werden. Sie beweisen nicht, dass das Angebot die Dienstleistung tatsächlich beinhaltet. Zoll und Einfuhrumsatzsteuer verwenden ihre eigenen Bewertungsregeln, sodass beide Grundlagen eindeutig sind. Im neuen Modus ist kein Zoll- oder Mehrwertsteuersatz vorgewählt. Überprüfen Sie die Klassifizierung im MatQuos HS-Code-Leitfaden und die anwendbaren Maßnahmen im EU TARIC-Tool; TARIC liefert keine nationalen Mehrwertsteuersätze.
Vergleichen Sie die gleiche Liefergrenze
Verwenden Sie CIF versus DDP , um Verantwortlichkeiten getrennt von der Arithmetik zu überprüfen. Die angezeigte Gesamtsumme kann ein Lieferkostenbudget unterstützen, sie kann jedoch nicht die Berechtigung eines Importeurs begründen oder ein verbindliches DDP-Angebot erstellen. Eine Rückerstattung der Mehrwertsteuer wird ebenfalls nicht angenommen; Bargeldbeträge und Gesamtbeträge vor Mehrwertsteuer werden unabhängig voneinander angezeigt.
Vergleich auf einen Blick
| Ausgabe | Berechnungsgrenze |
|---|---|
| Angebot in EUR | Angebot multipliziert mit dem eingegebenen Umrechnungsfaktor EUR |
| Zusätzliche Dienstleistungen | Nur Artikel, die noch nicht enthalten sind |
| Zoll | Bestätigte Zollbasis × eingegebener Test- oder tatsächlicher Zollsatz |
| Kosten vor Mehrwertsteuer | Angebot + Zusatzleistungen + Zoll |
| Bargeld inklusive Mehrwertsteuer | Kosten vor Mehrwertsteuer + Mehrwertsteuer auf bestätigter Mehrwertsteuerbasis |
Ausgearbeitetes Beispiel
Fiktive 10 t-Übung: Zitat €10,000.00 Grenzfracht €1,000.00 Versicherung €100.00 und Inland €500.00. Bestätigter Test Zollbasis €11,100.00 bei 5% ergibt €555.00 Zoll. Die Kosten vor Mehrwertsteuer betragen €12,155.00 oder €1,215.50/t und €1.22/kg. Bestätigte Test-Mehrwertsteuerbasis €12,155.00 bei 20% ergibt €2,431.00 Mehrwertsteuer und €14,586.00 Bargeld. Diese Preise sind fiktiv und keine Empfehlungen.
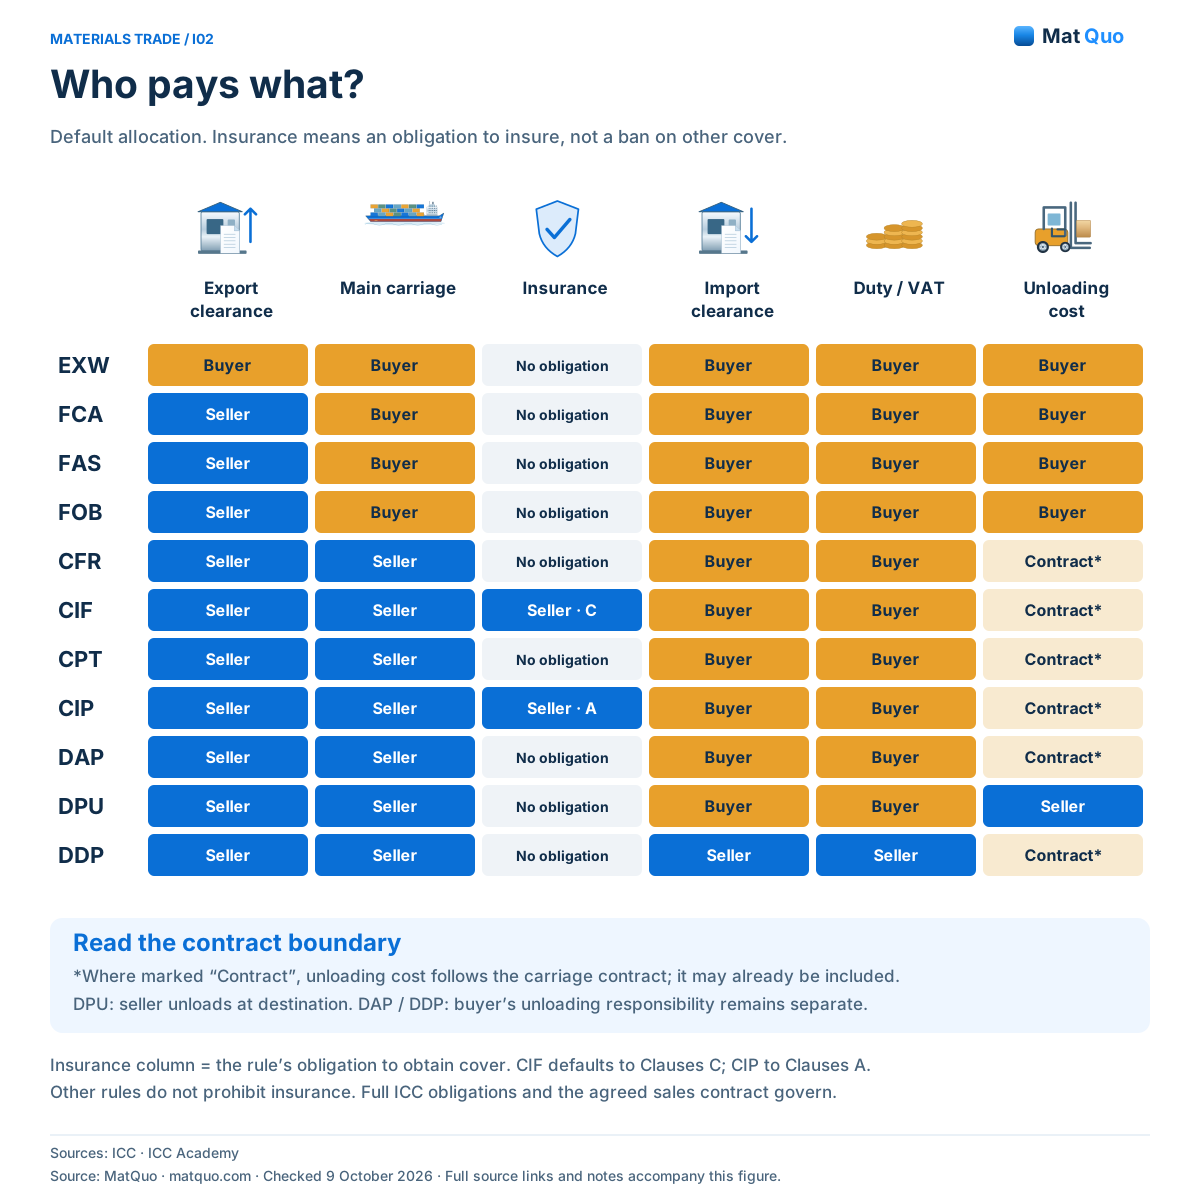
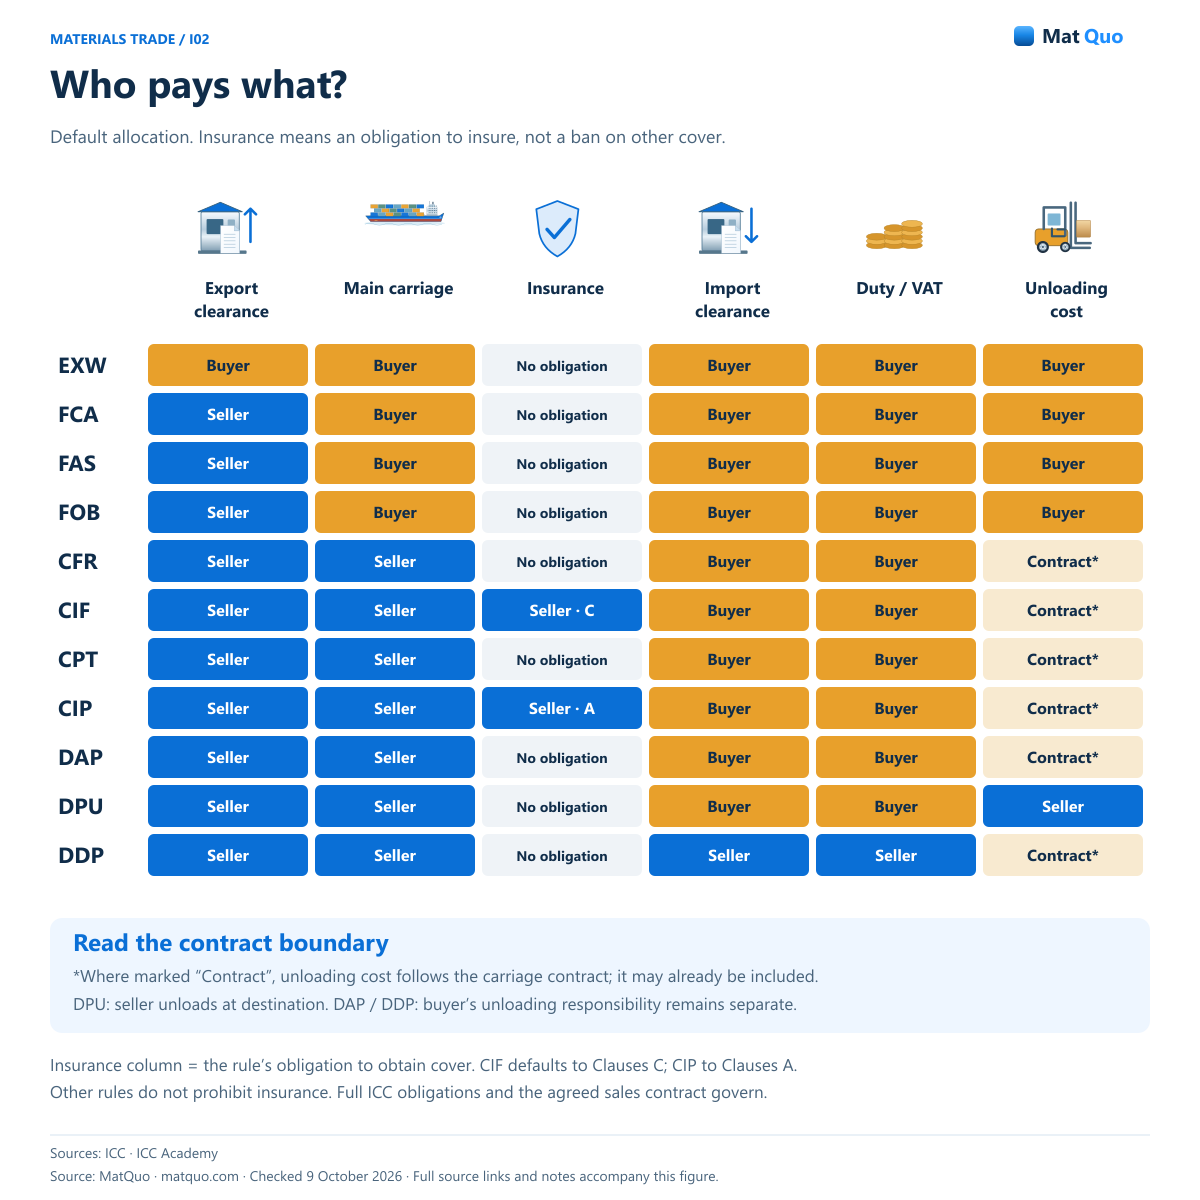
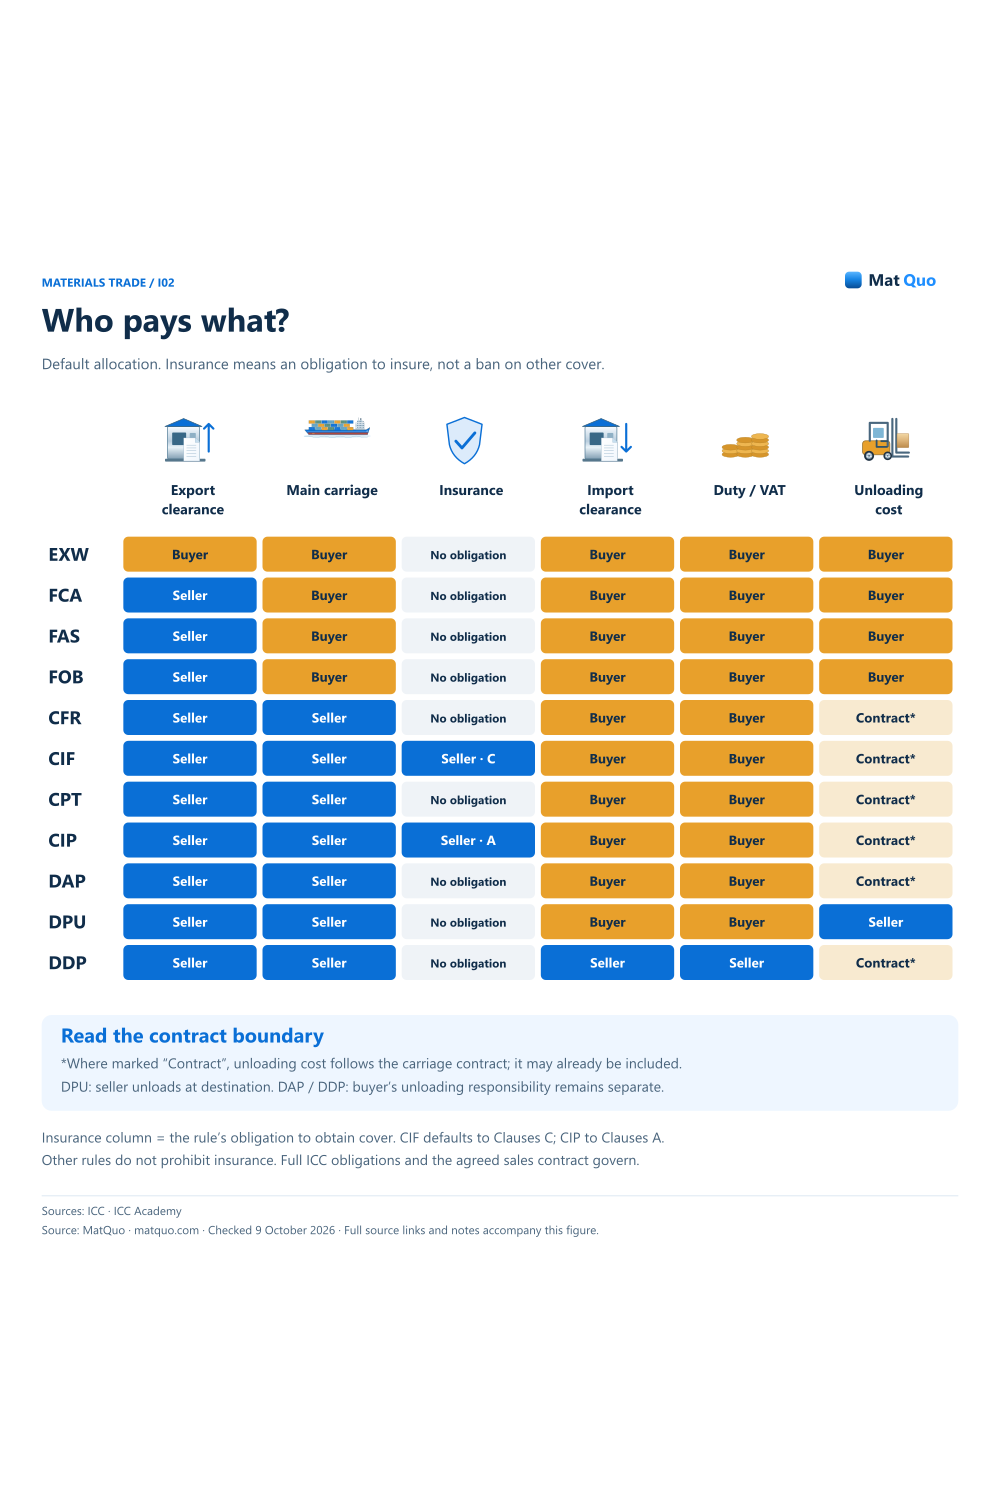
Wer zahlt was?
Standardzuordnung. Unter Versicherung versteht man eine Verpflichtung zur Versicherung, kein Verbot anderer Absicherungen.
Detailliertes Poster: Scrollen Sie horizontal auf einem kleinen Bildschirm oder öffnen Sie die Abbildung in voller Größe. Das lesbare Textäquivalent finden Sie unten.
ICC • Incoterms 2020 · ICC Academy • CPT und CIP · ICC Academy • DAP und DDP · Geprüft
Textäquivalent und Notizen
- EXW
- Export: Käufer • Import: Käufer. Einfuhrzoll/Steuer: Käufer. Versicherung: Keine. Hauptlieferung: Käufer. Entladen: Käufer am Bestimmungsort
- FCA
- Export: Verkäufer • Import: Käufer. Einfuhrzoll/Steuer: Käufer. Versicherung: Keine. Hauptlieferung: Käufer. Entladen: Käufer am Bestimmungsort
- FAS
- Export: Verkäufer • Import: Käufer. Einfuhrzoll/Steuer: Käufer. Versicherung: Keine. Hauptlieferung: Käufer. Entladen: Käufer am Bestimmungsort
- FOB
- Export: Verkäufer • Import: Käufer. Einfuhrzoll/Steuer: Käufer. Versicherung: Keine. Hauptlieferung: Käufer. Entladen: Käufer am Bestimmungsort
- CFR
- Export: Verkäufer • Import: Käufer. Einfuhrzoll/Steuer: Käufer. Versicherung: Keine. Hauptversand: Verkäufer. Entladen: Beförderungsvertrag prüfen
- CIF
- Export: Verkäufer • Import: Käufer. Einfuhrzoll/Steuer: Käufer. Versicherung: Verkäufer • Klauseln C. Haupttransport: Verkäufer. Entladen: Beförderungsvertrag prüfen
- CPT
- Export: Verkäufer • Import: Käufer. Einfuhrzoll/Steuer: Käufer. Versicherung: Keine. Hauptversand: Verkäufer. Entladen: Beförderungsvertrag prüfen
- CIP
- Export: Verkäufer • Import: Käufer. Einfuhrzoll/Steuer: Käufer. Versicherung: Verkäufer • Klauseln A. Haupttransport: Verkäufer. Entladen: Beförderungsvertrag prüfen
- DAP
- Export: Verkäufer • Import: Käufer. Einfuhrzoll/Steuer: Käufer. Versicherung: Keine. Hauptversand: Verkäufer. Entladen: Beförderungsvertrag prüfen
- DPU
- Export: Verkäufer • Import: Käufer. Einfuhrzoll/Steuer: Käufer. Versicherung: Keine. Hauptversand: Verkäufer. Entladen: Verkäufer am Bestimmungsort
- DDP
- Export: Verkäufer • Import: Verkäufer. Einfuhrzoll/Steuer: Verkäufer. Versicherung: Keine. Hauptversand: Verkäufer. Entladen: Beförderungsvertrag prüfen
Mit Gutschrift einbetten
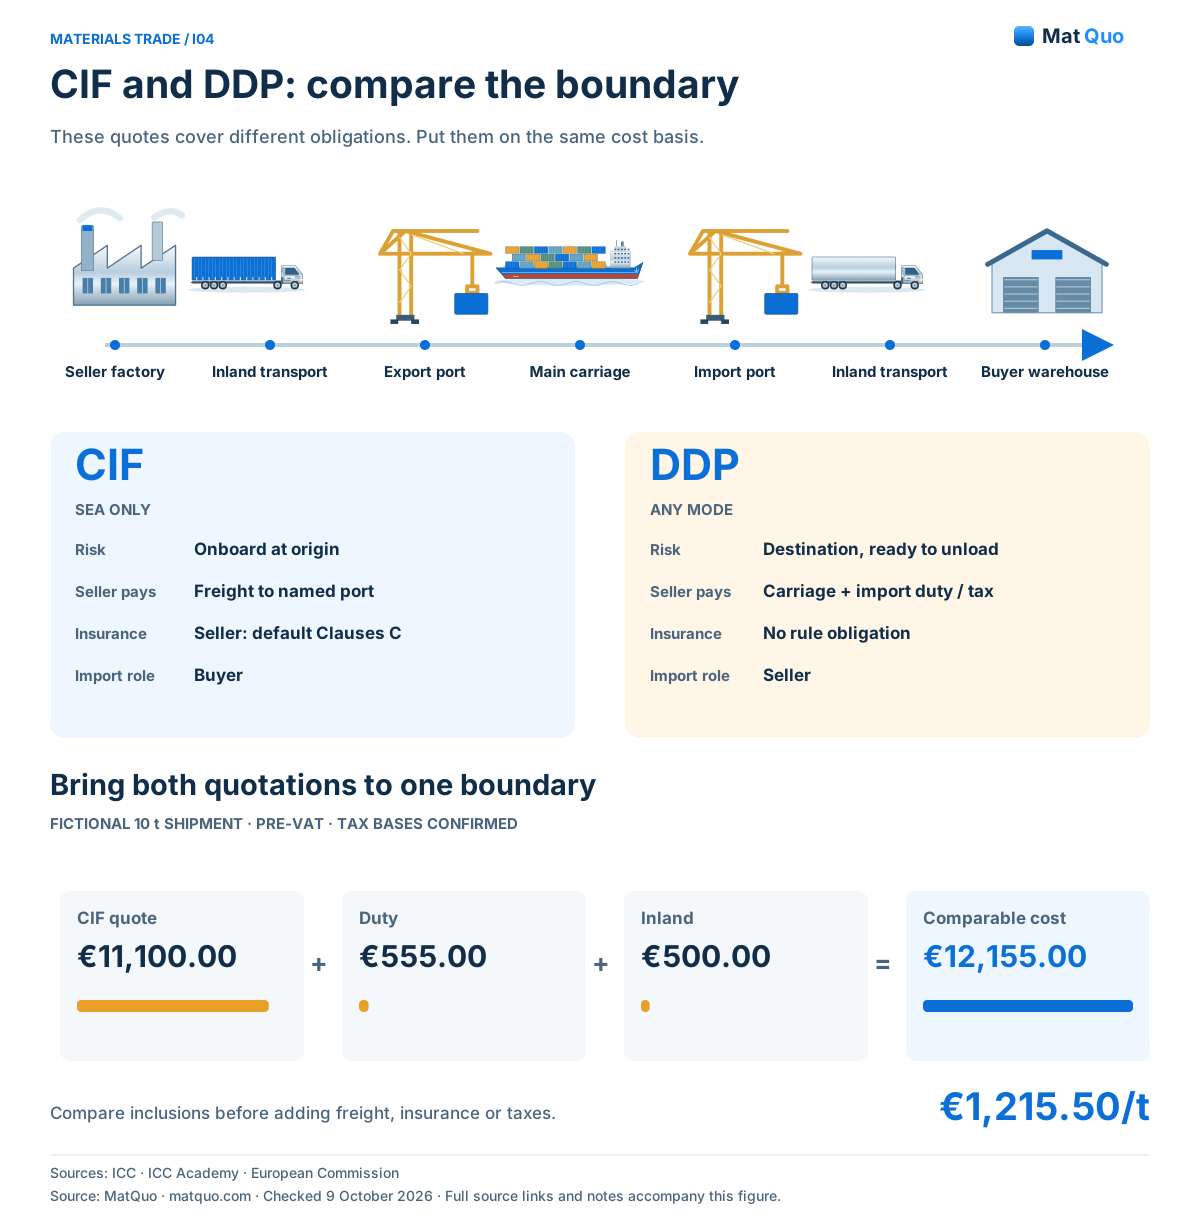
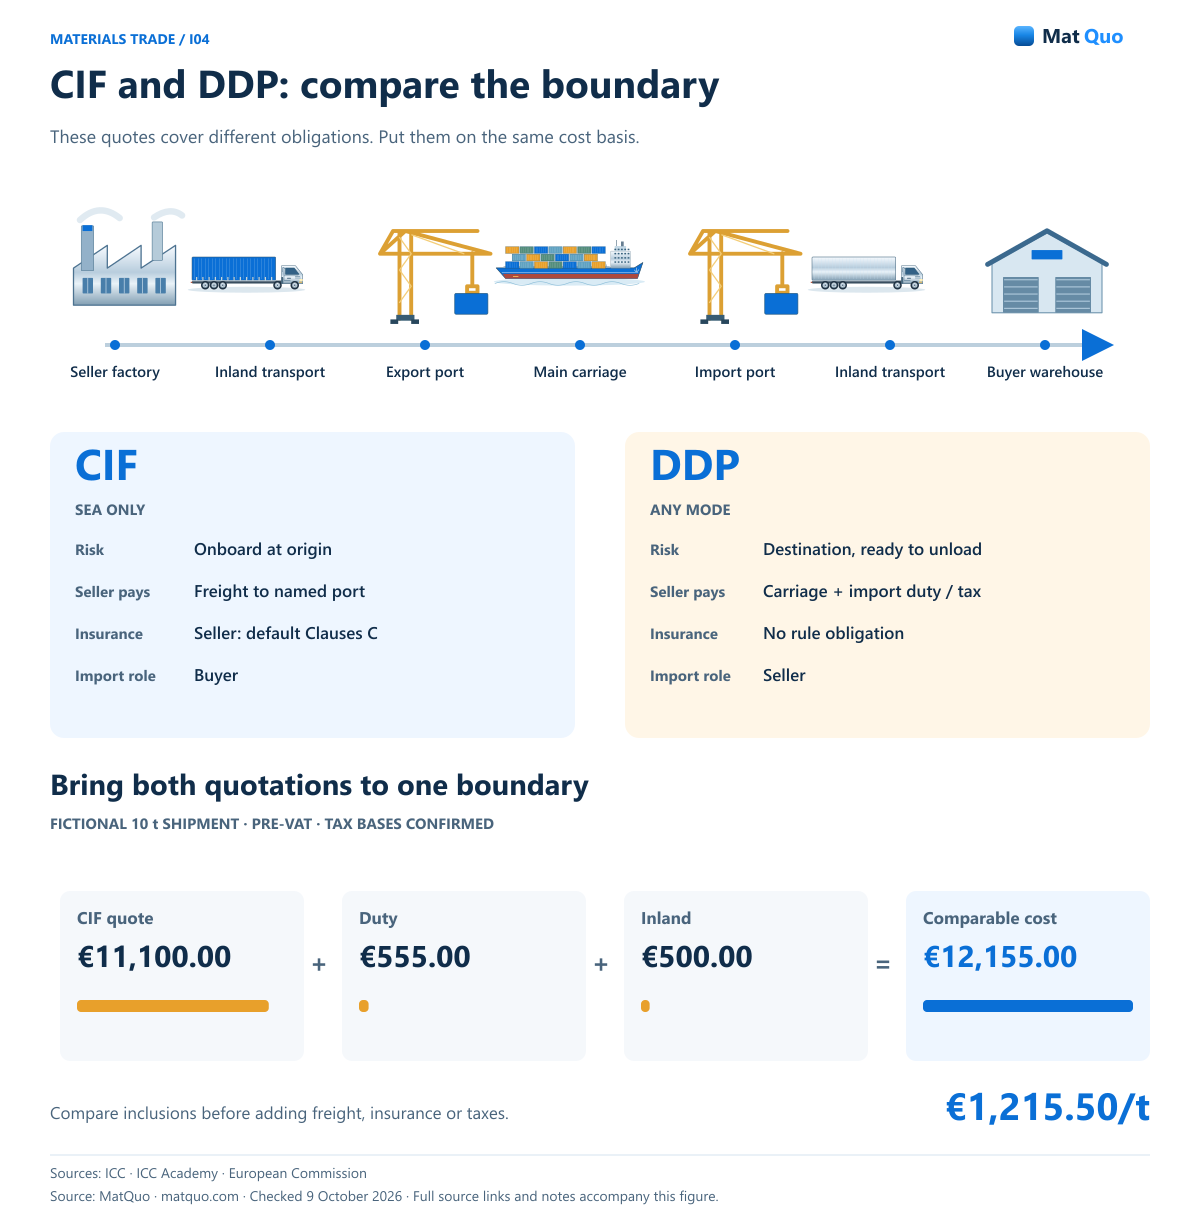
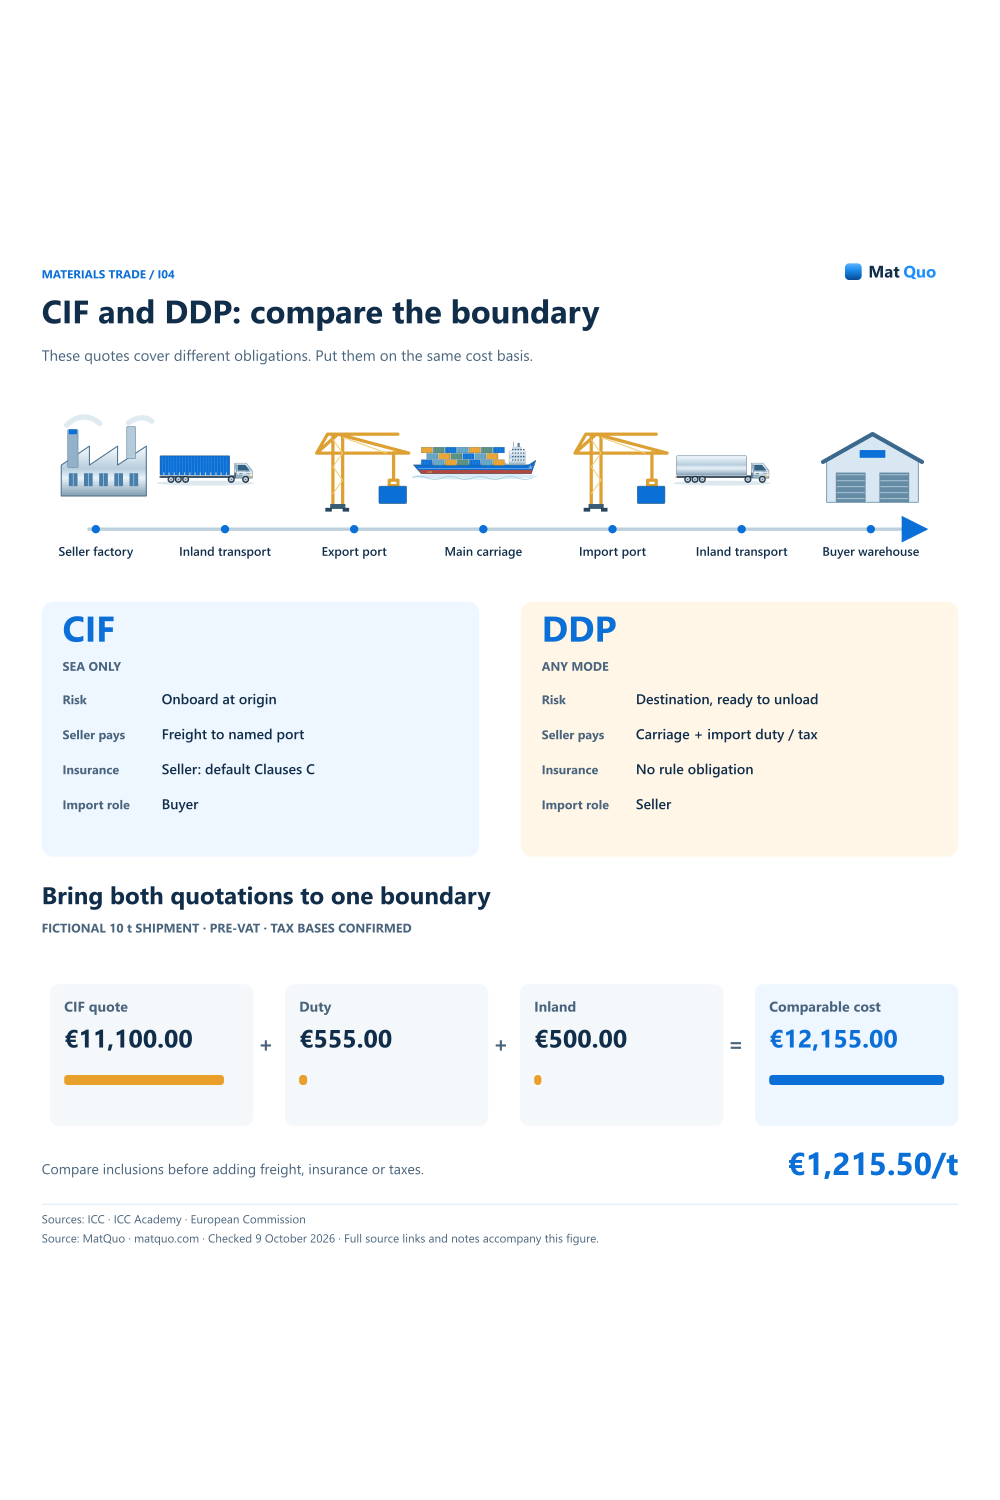
CIF und DDP: Vergleichen Sie die Grenze
Diese Angebote decken unterschiedliche Verpflichtungen ab. Stellen Sie sie auf die gleiche Kostenbasis.
Detailliertes Poster: Scrollen Sie horizontal auf einem kleinen Bildschirm oder öffnen Sie die Abbildung in voller Größe. Das lesbare Textäquivalent finden Sie unten.
ICC • Incoterms 2020 · ICC Academy • DAP und DDP · Europäische Kommission • Zollwertermittlung · Geprüft
Textäquivalent und Notizen
- CIF • Nur Meer
- Risiko: an Bord am Ursprungsort. Fracht: Verkäufer zum benannten Hafen. Versicherung: Verkäufer, Verzug C. Einfuhrformalitäten: Käufer
- DDP • jeder Modus
- Risiko: Zielort, fertig zum Entladen. Beförderung: Verkäufer zum benannten Ort. Einfuhrzoll/Steuer: Verkäufer. Versicherung: keine Regelpflicht
- Fiktiver 10 t-Vergleich
- CIF-Angebot €11,100.00 + Zoll €555.00. + Inland €500.00 = €12,155.00. Basis vor der Mehrwertsteuer: €1,215.50/t. Steuerbemessungsgrundlagen ausdrücklich bestätigt
Mit Gutschrift einbetten
Häufige Fehler
- Zweimaliges Hinzufügen von Fracht zu einem CIF-Inklusivangebot.
- Verwendung eines nicht überprüften Umtauschfaktors oder einer gesetzlichen Steuerbemessungsgrundlage.
- Behandlung von Mehrwertsteuergeldern als automatisch erstattungsfähige oder automatisch dauerhafte Kosten.
Fragen und Antworten
Werden sich die ursprünglichen Standardbeispiele ändern?
Der vorhandene Arbeitsbereich behält seine ursprünglichen Steuerelemente und den ursprünglichen Berechnungscode. Der neue Sendungsvergleich ist ein separater Modus mit separaten Eingaben, daher ersetzen seine Einschluss- und Steuerbasisfelder nicht die etablierten Szenarioformeln. Die etablierten Beispiele können weiterhin mit denselben Werten reproduziert werden, während sendungsspezifische Eingaben unabhängig von den ursprünglichen Szenarioannahmen bleiben.
Warum muss ich Zoll- und Mehrwertsteuergrundlagen getrennt angeben?
Sie folgen gesetzlichen Bewertungsregeln, die sich nicht allein aus einem Incoterm ermitteln lassen. Sobald die Grundlagen bestätigt sind, kann der Rechner Berechnungen durchführen, aber er leitet nicht jede Hinzufügung, jeden Ausschluss oder jede Zielbehandlung ab. Bewahren Sie die entsprechenden Wertnachweise zusammen mit der Sendung auf und lassen Sie sich die entsprechende Überprüfung vornehmen, bevor Sie sich auf tatsächliche Steuerbeträge verlassen.
Wie vermeidet das Tool doppelte Fracht?
Jeder Dienst verfügt über eine „bereits enthalten“-Kontrolle. Wenn diese Option aktiviert ist, wird dieser Service nicht zusätzlich zum Angebotsbetrag hinzugefügt. Bestätigen Sie den tatsächlichen Umfang des Angebots, bevor Sie die Steuerung verwenden, und sorgen Sie für eine konsistente Währungsbehandlung. Das Tool kann keine Aufnahme erkennen, die in den Handelsdokumenten des Lieferanten fehlt oder nicht eindeutig ist.
Quellen und Umfang der Rezension
- ICC • Incoterms 2020 – Aktuelle Ausgabe; 11 Regeln; Unterscheidung zwischen CIF und CIP-Versicherung.
- Europäische Kommission • Zollwertermittlung – Transaktionswert und Bewertungszusätze/-ausschlüsse.
- Europäische Kommission • Mehrwertsteuer-Bemessungsgrundlage – Artikel 85–87. der Einfuhrumsatzsteuer. Verwenden Sie explizit bestätigte Basen.
- Europäische Kommission • TARIC – Offizieller Einstiegspunkt in die Zolltarifdatenbank. Die nationalen Mehrwertsteuersätze liegen außerhalb von TARIC.
- ICC Academy • CPT und CIP – Speditionslieferung, Zieltransport, CIP-Versicherung.
- ICC Academy • DAP und DDP – Ziellieferungs- und Importpflichten.