CIF vs. DDP für Materialeinkäufer
CIF- und DDP-Angebote decken unterschiedliche Liefer-, Risiko- und Importgrenzen ab. Bei CIF handelt es sich um eine Seefrachtregelung mit Ursprungslieferung an Bord und vom Verkäufer bezahlter Fracht und Versicherung bis zum Zielhafen. DDP ist eine Bestimmungsregel für alle Versandarten mit Einfuhrverpflichtungen des Verkäufers. Vergleichen Sie alle ausgeschlossenen Leistungen und Steuern, bevor Sie deren Preise vergleichen.
Erstellen Sie eine Vergleichsgrenze
Wählen Sie einen gemeinsamen Bestimmungsort und entscheiden Sie, ob der Vergleich die erstattungsfähige Einfuhrumsatzsteuer ausschließt oder den gesamten Bargeldbedarf anzeigt. Bitten Sie jeden Lieferanten um eine Servicestörung. Ein Hafenangebot, ein Lagerangebot und ein Angebot inklusive Steuern können nicht fair verglichen werden, indem die Gesamtbeträge allein durch Tonnen dividiert werden.
Nutzen Sie bestätigte Zoll- und Mehrwertsteuergrundlagen
EU-Zollbewertung und Einfuhrumsatzsteuer haben ihre eigenen Einbeziehungsregeln. Der Handelsbegriff ist ein Beweis für die Handelsvereinbarung und keine universelle Steuerformel. Der aktualisierte Rechner für Gesamteinstandskosten akzeptiert daher explizite Steuerbemessungsgrundlagen und weist die Mehrwertsteuer separat aus. Überprüfen Sie die Einstufung, den Ursprung und die geltenden Maßnahmen über offizielle Zollressourcen.
Vergleich auf einen Blick
| Frage | CIF | DDP |
|---|---|---|
| Risikoübergabe | An Bord am Ursprungsort | Zielort, bereit zum Entladen |
| Modus | See-/Binnenwasserstraße | Jeder Modus |
| Einfuhrabfertigung | Käufer | Verkäufer |
| Versicherungspflicht des Verkäufers | Ja | Keine Regelpflicht |
Ausgearbeitetes Beispiel
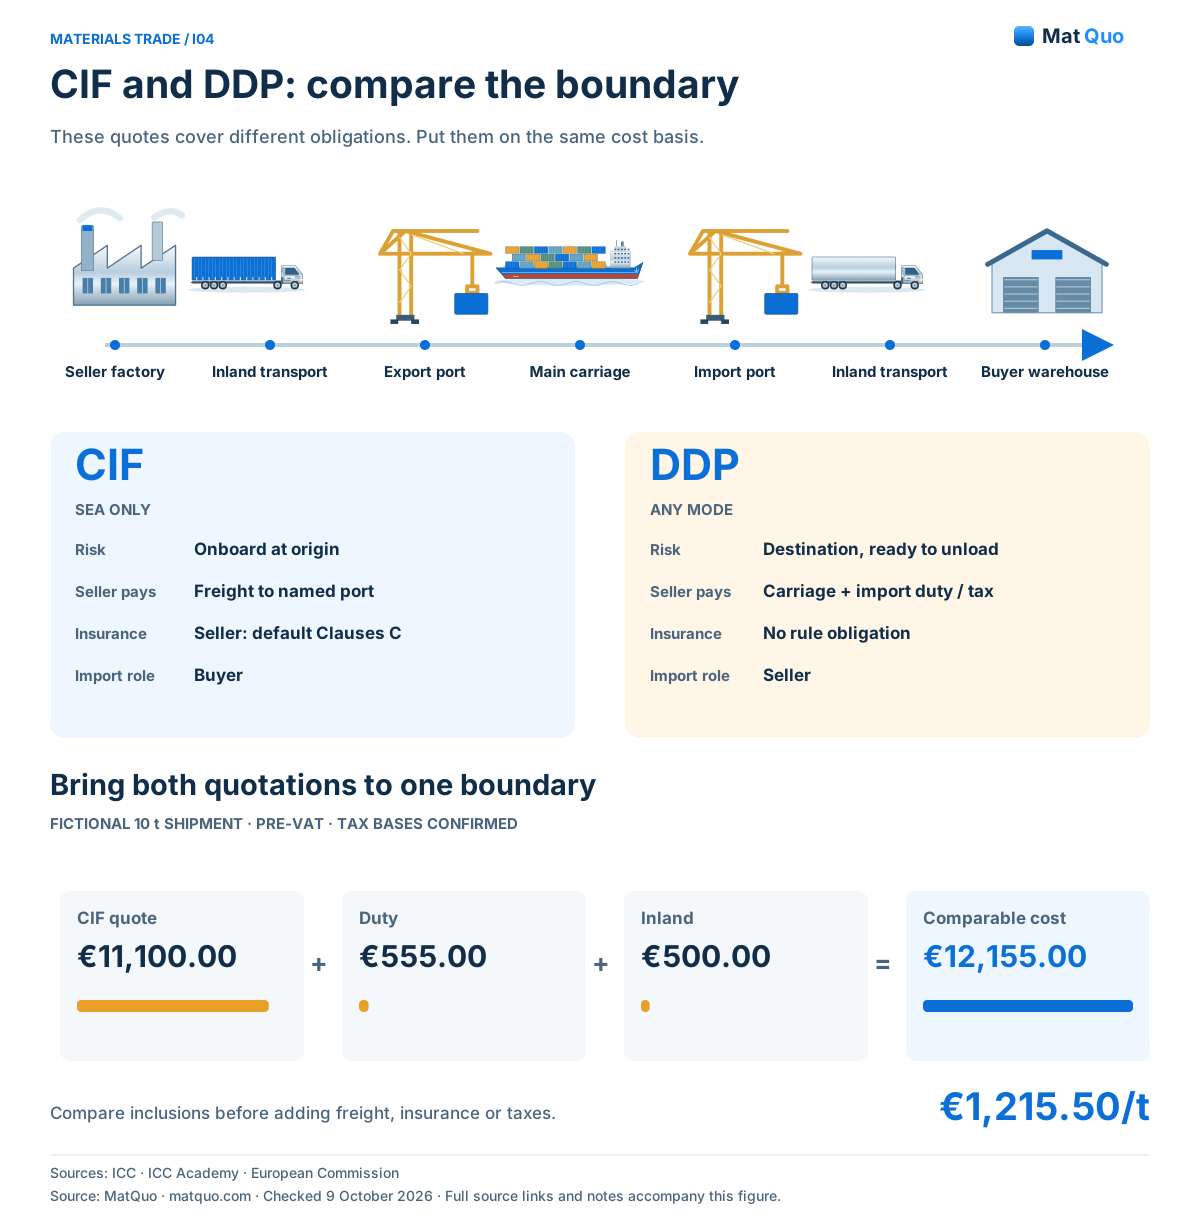
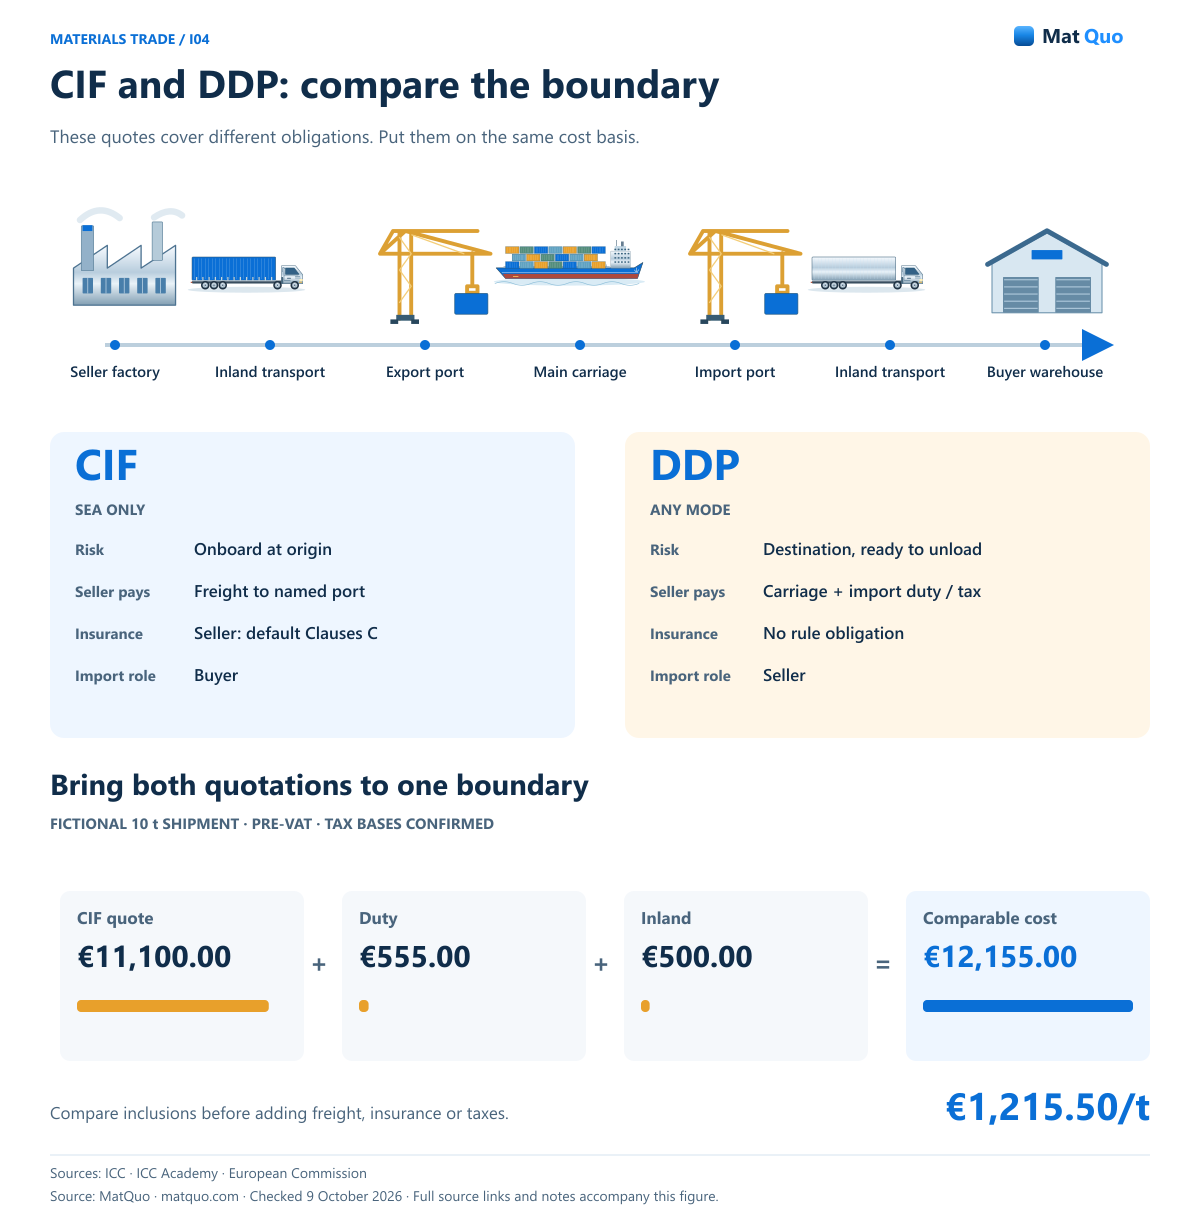
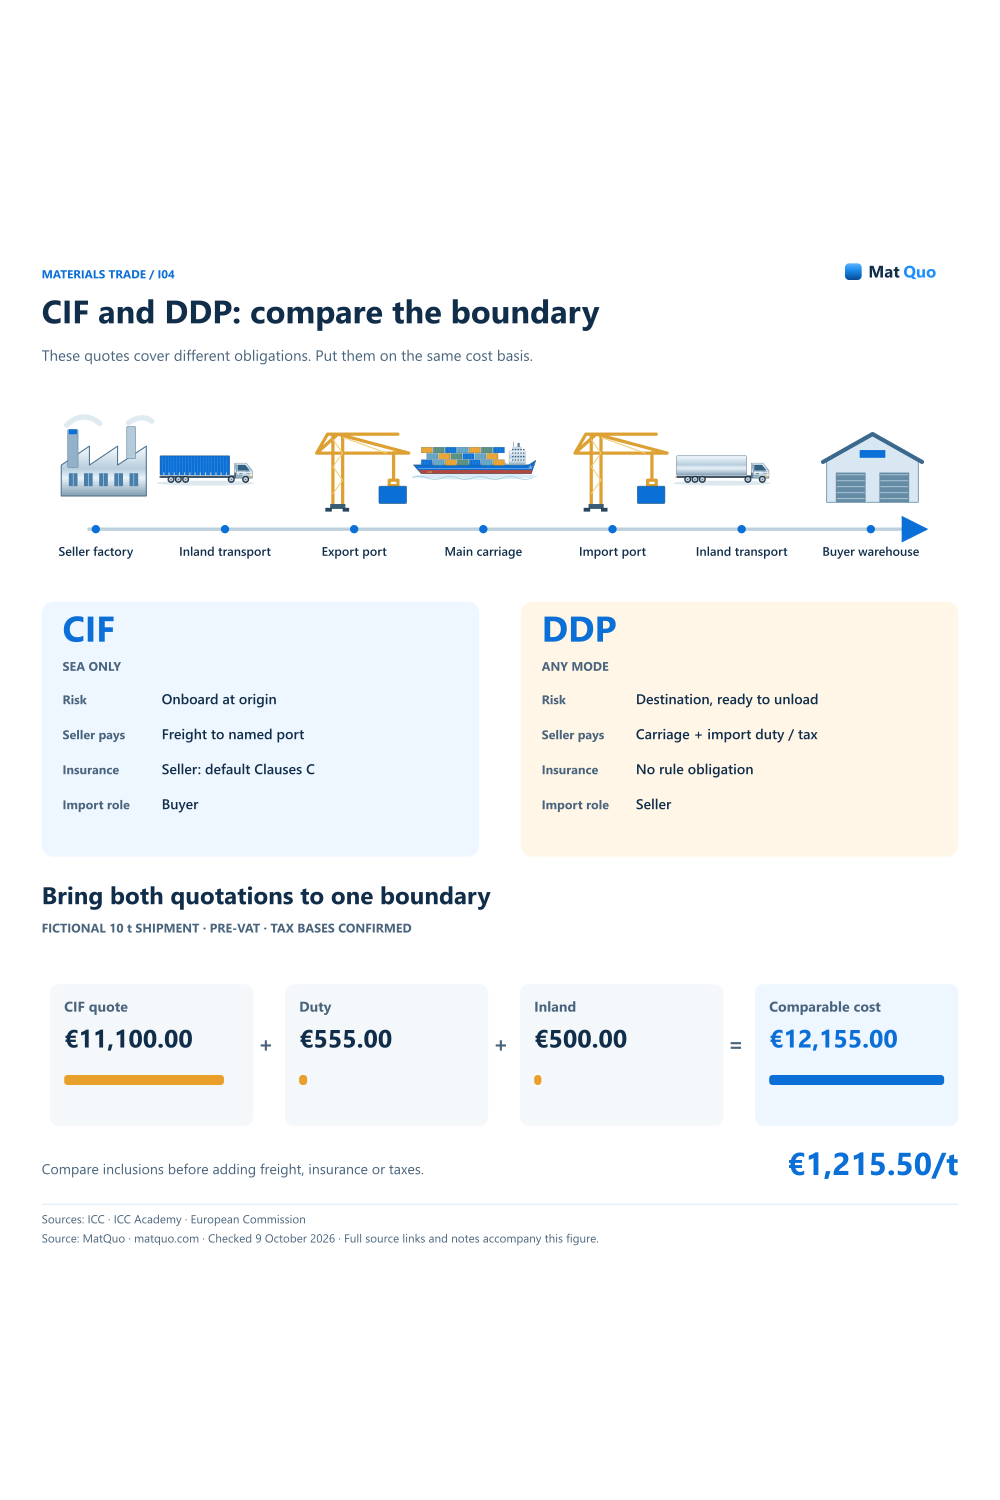
Fiktive 10 t-Lieferung: CIF-Angebot €11,100.00; bestätigte Zollbasis €11,100.00; Prüfdienst 5% = €555.00; Inlandslieferung €500.00. Die Kosten vor Mehrwertsteuer betragen €12,155.00 oder €1,215.50/t. Eine explizit bestätigte Mehrwertsteuerbasis von €12,155.00 bei einem fiktiven 20% erzeugt €2,431.00 Mehrwertsteuer und €14,586.00 Bargeld. Dabei handelt es sich um Testeingaben, nicht um eine Ländertarif- oder Steuerempfehlung.
CIF und DDP: Vergleichen Sie die Grenze
Diese Angebote decken unterschiedliche Verpflichtungen ab. Stellen Sie sie auf die gleiche Kostenbasis.
Detailliertes Poster: Scrollen Sie horizontal auf einem kleinen Bildschirm oder öffnen Sie die Abbildung in voller Größe. Das lesbare Textäquivalent finden Sie unten.
ICC • Incoterms 2020 · ICC Academy • DAP und DDP · Europäische Kommission • Zollwertermittlung · Geprüft
Textäquivalent und Notizen
- CIF • Nur Meer
- Risiko: an Bord am Ursprungsort. Fracht: Verkäufer zum benannten Hafen. Versicherung: Verkäufer, Verzug C. Einfuhrformalitäten: Käufer
- DDP • jeder Modus
- Risiko: Zielort, fertig zum Entladen. Beförderung: Verkäufer zum benannten Ort. Einfuhrzoll/Steuer: Verkäufer. Versicherung: keine Regelpflicht
- Fiktiver 10 t-Vergleich
- CIF-Angebot €11,100.00 + Zoll €555.00. + Inland €500.00 = €12,155.00. Basis vor der Mehrwertsteuer: €1,215.50/t. Steuerbemessungsgrundlagen ausdrücklich bestätigt
Mit Gutschrift einbetten
Häufige Fehler
- Vergleich eines CIF-Preises vor dem Import mit einem Angebot inklusive Lieferung inklusive Steuern.
- Fügen Sie Fracht und Versicherung erneut hinzu, wenn das CIF-Angebot diese bereits enthält.
- Vorausgesetzt, die gezahlte Mehrwertsteuer ist immer erstattungsfähig oder es handelt sich immer um dauerhafte Materialkosten.
Fragen und Antworten
Ist der niedrigere CIF-Preis zwangsläufig das günstigere Angebot?
Nein. Es können Importkosten und Inlandsdienstleistungen ausgeschlossen werden, die in einem anderen Angebot enthalten sind. Setzen Sie beide Angebote anhand tatsächlicher Angebote auf denselben Bestimmungsort, dieselbe Menge und dieselbe Mehrwertsteuerbasis. Dann prüfen Sie Versandrisiko und Versicherung gesondert, denn ein Kostenvergleich allein lässt nicht erkennen, welche Partei den Schaden beim Versand trägt.
Sollte die Einfuhrumsatzsteuer in den Kosten pro Tonne ausgewiesen werden?
Zeigen Sie es separat an, bis die buchhalterische Behandlung bestätigt ist. Ein Bargeldbedarf und ein wirtschaftlicher Nettoaufwand beantworten unterschiedliche Fragen. Das Beispiel zeigt beides, ohne dass ein Anspruch auf Vorsteuerabzug vorausgesetzt wird. Bitten Sie den zuständigen Steuerberater oder das Finanzteam, festzulegen, wie dieser Mehrwertsteuerbetrag in der tatsächlichen Transaktion behandelt werden soll.
Kann ein CIF-Angebot als Zollwert verwendet werden?
Es kann relevante Bewertungskomponenten enthalten, Sie gehen jedoch nicht davon aus, dass es sich bei der angegebenen Gesamtsumme automatisch um den rechtlich korrekten Zollwert handelt. Überprüfen Sie die Transaktion und die geltenden Zusätze oder Ausschlüsse. Geben Sie eine bestätigte Zollbasis in den Rechner ein und bewahren Sie die Begleitrechnung, den Frachtnachweis und das Bewertungsprotokoll zusammen mit der Sendungsdatei auf.
Quellen und Umfang der Rezension
- ICC • Incoterms 2020 – Aktuelle Ausgabe; 11 Regeln; Unterscheidung zwischen CIF und CIP-Versicherung.
- ICC Academy • DAP und DDP – Ziellieferungs- und Importpflichten.
- Europäische Kommission • Zollwertermittlung – Transaktionswert und Bewertungszusätze/-ausschlüsse.
- Europäische Kommission • Mehrwertsteuer-Bemessungsgrundlage – Artikel 85–87. der Einfuhrumsatzsteuer. Verwenden Sie explizit bestätigte Basen.