Espacio de trabajo para decisiones de adquisiciones
Calculadora de costos de entrega e impacto en los costos de materiales
Compare una cotización de material con los costos de transporte incluidos explícitamente, las bases aduaneras e IVA confirmadas y la masa del producto. Mantenga el efectivo con IVA de importación separado del costo por tonelada antes del IVA. El espacio de trabajo original sobre el impacto en los costos permanece disponible con sus insumos y fórmulas existentes; el modo de envío adicional hace visibles las inclusiones de cotizaciones y los supuestos impositivos.
Conecte una cotización de proveedor con €/t aterrizada, exposición de compra mensual, costo de material por unidad terminada y el ajuste del precio de venta necesario para absorber un cambio. Compare hasta tres orígenes y pruebe los mejores, básicos y peores supuestos editables.
Material y volumen
t/mes
g/unidad
Contexto comercial
€/unidad
%
La producción con impacto en el precio cubre sólo el cambio en el costo de los materiales. No infiere mano de obra, conversión, embalaje ni gastos generales.
Comparación de origen
Ingrese supuestos reales de proveedores, fletes y tarifas. MatQuo no proporciona cotizaciones en vivo ni tarifas de carril inventadas.
| Origen / opción | Divisa | Cotización / t | Flete / t | Arancel | USD por EUR | Manipulación €/t | Desembarcado €/t | exposición mensual |
|---|---|---|---|---|---|---|---|---|
| — | — | |||||||
| — | — | |||||||
| — | — |
Supuestos del escenario
Los escenarios se aplican al Origen A. Un cambio de tipo de cambio positivo significa más USD por EUR, lo que reduce un costo denominado en USD.
Base
El peor
Registro de decisiones locales
Resumen de impacto de costos
Estimación de planificación a partir de suposiciones ingresadas por el usuario. Confirme los términos de la cotización, el origen, la clasificación aduanera, la evidencia de preferencia, el arancel, el flete, la convención FX y todos los costos excluidos antes de su uso.
Registro de pruebas y cálculos.
Costo de destino
- Entradas
- Cotización de proveedor, flete/seguro, derechos, divisas y manipulación ingresados por el usuario.
- Fórmula
((quote + freight) × (1 + duty%)) ÷ USD-per-EUR + handlingpara entradas USD; sin división FX para entradas EUR.- Geografía y época
- Definido por la cotización y envío del usuario; MatQuo tampoco infiere.
- Riesgo de revisión
- Alto hasta Incoterms, se confirma el valor en aduana, el código de la mercancía, el origen y las pruebas de preferencia.
- Representa
- Una estimación de planificación editable por tonelada y sus consecuencias aritméticas.
- no representa
- Un precio de proveedor en vivo, una cotización de flete vinculante, una norma arancelaria legal, una situación de IVA o un costo total de la unidad fabricada.
Controles oficiales
Consulta TARIC de la UE · Tipos de referencia del euro del BCE · Metodología MatQuo.
Cómo se calcula el costo de descarga
El valor CIF es el precio del material más el flete hasta la frontera. Los impuestos se cobran sobre ese valor CIF, luego el total se convierte a euros al tipo de cambio EUR/USD y se agrega la manipulación local:
Landed €/t = ((price + freight) × (1 + duty%)) ÷ (EUR/USD) + handling
Debido a que el cambio de divisas y el flete se mueven independientemente del precio cotizado, el costo de destino puede cambiar incluso cuando el número del proveedor no lo hace, que es exactamente la razón por la que los compradores observan el mercado y el aplicable. tarifa juntos.
Ejemplo resuelto: cotización USD a euros desembarcados
- Material: $1,050.00/t; Flete y seguro: $75.00/t. El CIF es $1,125.00/t.
- Con el derecho 6.5%, el importe con derechos incluidos es $1,198.13/t.
- En 1.17 USD por EUR, es decir €1,024.04/t.
- Agregue €20.00/t manipulación: costo estimado en destino €1,044.04/t.
Los campos predeterminados reproducen este ejemplo. Cambie cada suposición al envío que está evaluando.
Lo que no está incluido
El resultado excluye el momento de recuperación del IVA, los derechos antidumping o de salvaguardia, los honorarios de los agentes de aduanas, el almacenamiento en puerto, las sobreestadías, la inspección, la financiación, el transporte terrestre después del monto de manipulación ingresado y cualquier pérdida de producto. También asume que el precio y el flete comparten la moneda seleccionada.
Errores comunes
- Utilizar un derecho preferencial sin prueba válida de origen.
- Ingresar una cotización FX en la dirección opuesta; este campo es USD por EUR.
- Agregando flete dos veces cuando la cotización del proveedor ya es CIF.
- Tratar un valor unitario en aduana como una cotización de proveedor.
Verificar el tipo legal en TARIC y la convención de tipos de referencia en el BCE. Consulte la metodología de cálculode MatQuo.
Herramientas relacionadas
Modalidad adicional: coste de envío e IVA
Todos los cargos adicionales y bases imponibles están en EUR. Cambiar la base de cotización sugiere cuadros de inclusión; verificar la cotización real. El IVA se presenta como efectivo, sin suponer recuperación. El botón de ejemplo resuelto carga tasas impositivas claramente ficticias.
Conservar la comparación original.
Se conservan el espacio de trabajo original y sus escenarios predeterminados. Sus ejemplos de supuestos sobre derechos y divisas siguen siendo datos ilustrativos, no recomendaciones actuales sobre aranceles o tipos de cambio. El modo de envío separado a continuación acepta sus propios límites de cotización y bases impositivas confirmadas sin cambiar los cálculos existentes.
Evite los supuestos automáticos sobre la base imponible
La cotización puede incluir flete, seguro o entrega interior. Las casillas de inclusión marcadas impiden que esos montos se agreguen nuevamente; no prueban que la cotización realmente incluya el servicio. Las aduanas y el IVA de importación utilizan sus propias reglas de valoración, por lo que ambas bases son explícitas. En el nuevo modo no se preselecciona ningún tipo de derecho o IVA. Consultar la clasificación en guía de códigos HS de MatQuo y las medidas aplicables en la herramienta TARIC de la UE; TARIC no proporciona los tipos de IVA nacionales.
Comparar el mismo límite de entrega
Utilice CIF frente a DDP para revisar las responsabilidades por separado de la aritmética. El total mostrado puede respaldar un presupuesto de costos de entrega, pero no puede establecer la elegibilidad del importador ni crear una oferta DDP vinculante. Tampoco se supone la recuperación del IVA; Los totales en efectivo y antes del IVA se muestran de forma independiente.
Comparación de un vistazo
| Producción | Límite de cálculo |
|---|---|
| Cotización en EUR | Cotización multiplicada por el factor de conversión EUR ingresado |
| Servicios adicionales | Sólo artículos no incluidos |
| Arancel | Base aduanera confirmada × prueba ingresada o tarifa real |
| Costo antes del IVA | Cotización + servicios adicionales + servicio |
| Efectivo incluido IVA | Coste antes del IVA + IVA sobre base de IVA confirmada |
Ejemplo resuelto
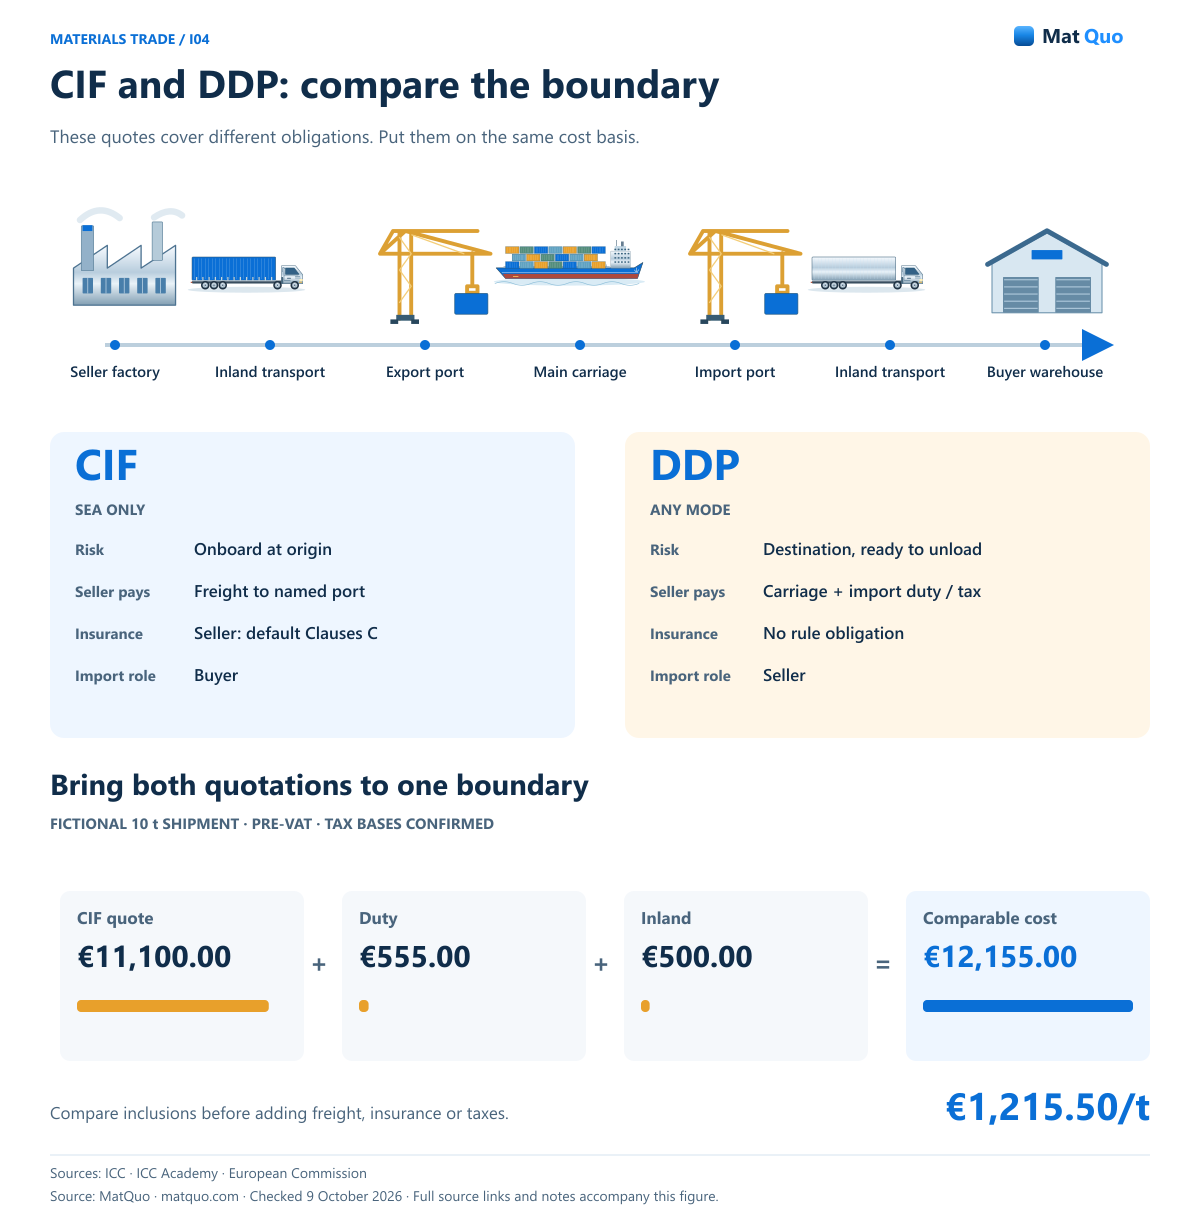
Ejercicio ficticio 10 t: cotización €10,000.00 transporte fronterizo €1,000.00 seguro €100.00 y tierra interior €500.00. La base aduanera de prueba confirmada €11,100.00 en 5% otorga derechos €555.00. El costo antes del IVA es €12,155.00 o €1,215.50/t y €1.22/kg. La base de IVA de prueba confirmada €12,155.00 en 20% proporciona IVA €2,431.00 y efectivo €14,586.00. Estas tarifas son ficticias, no recomendaciones.
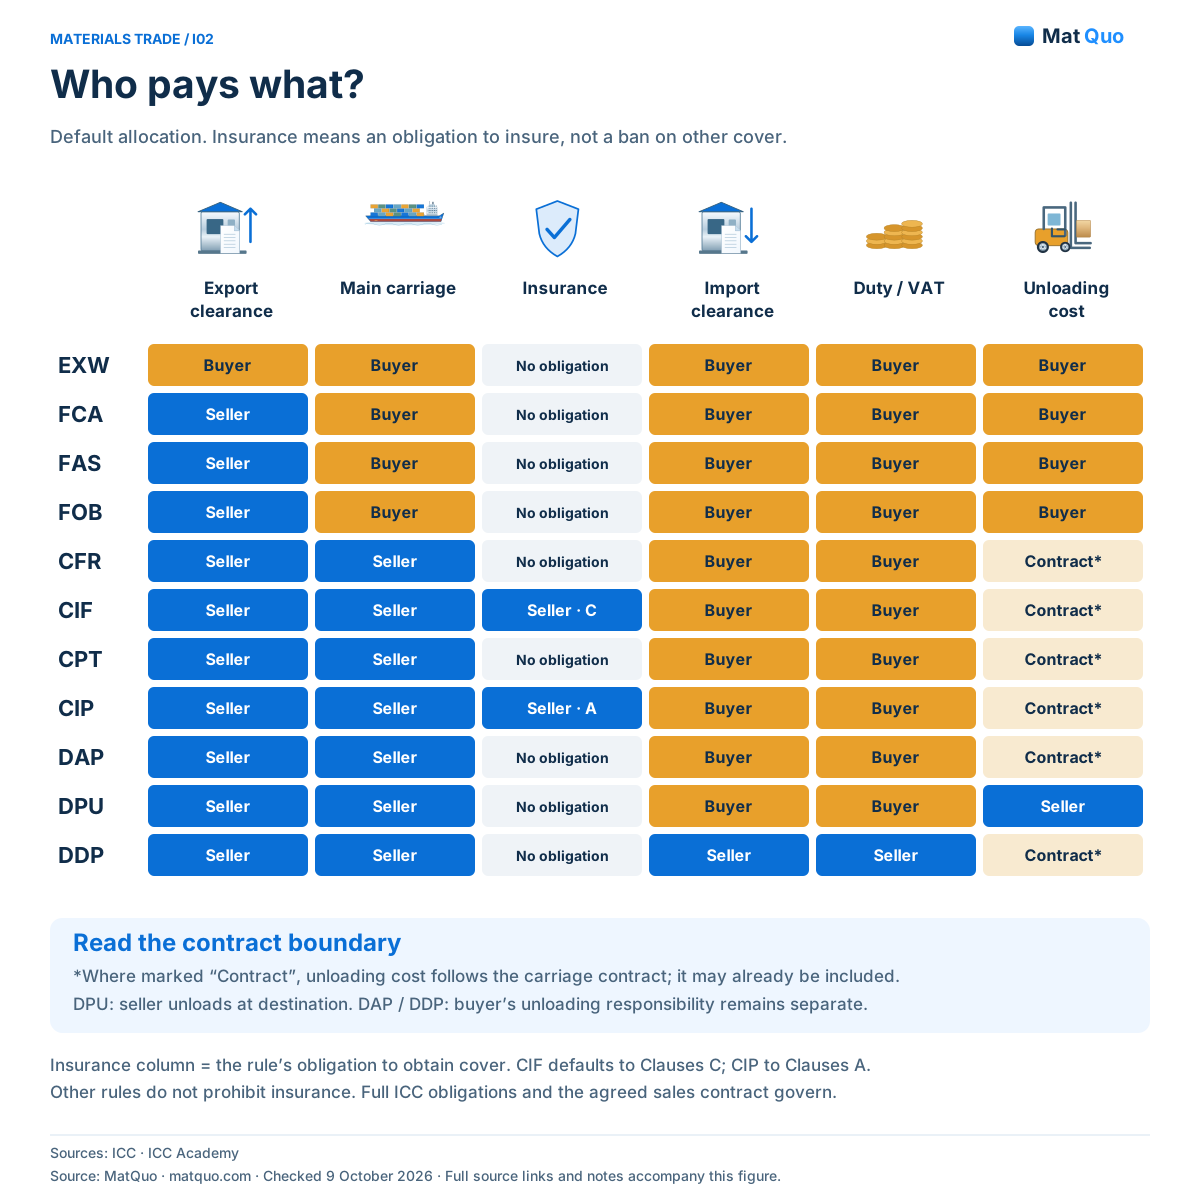
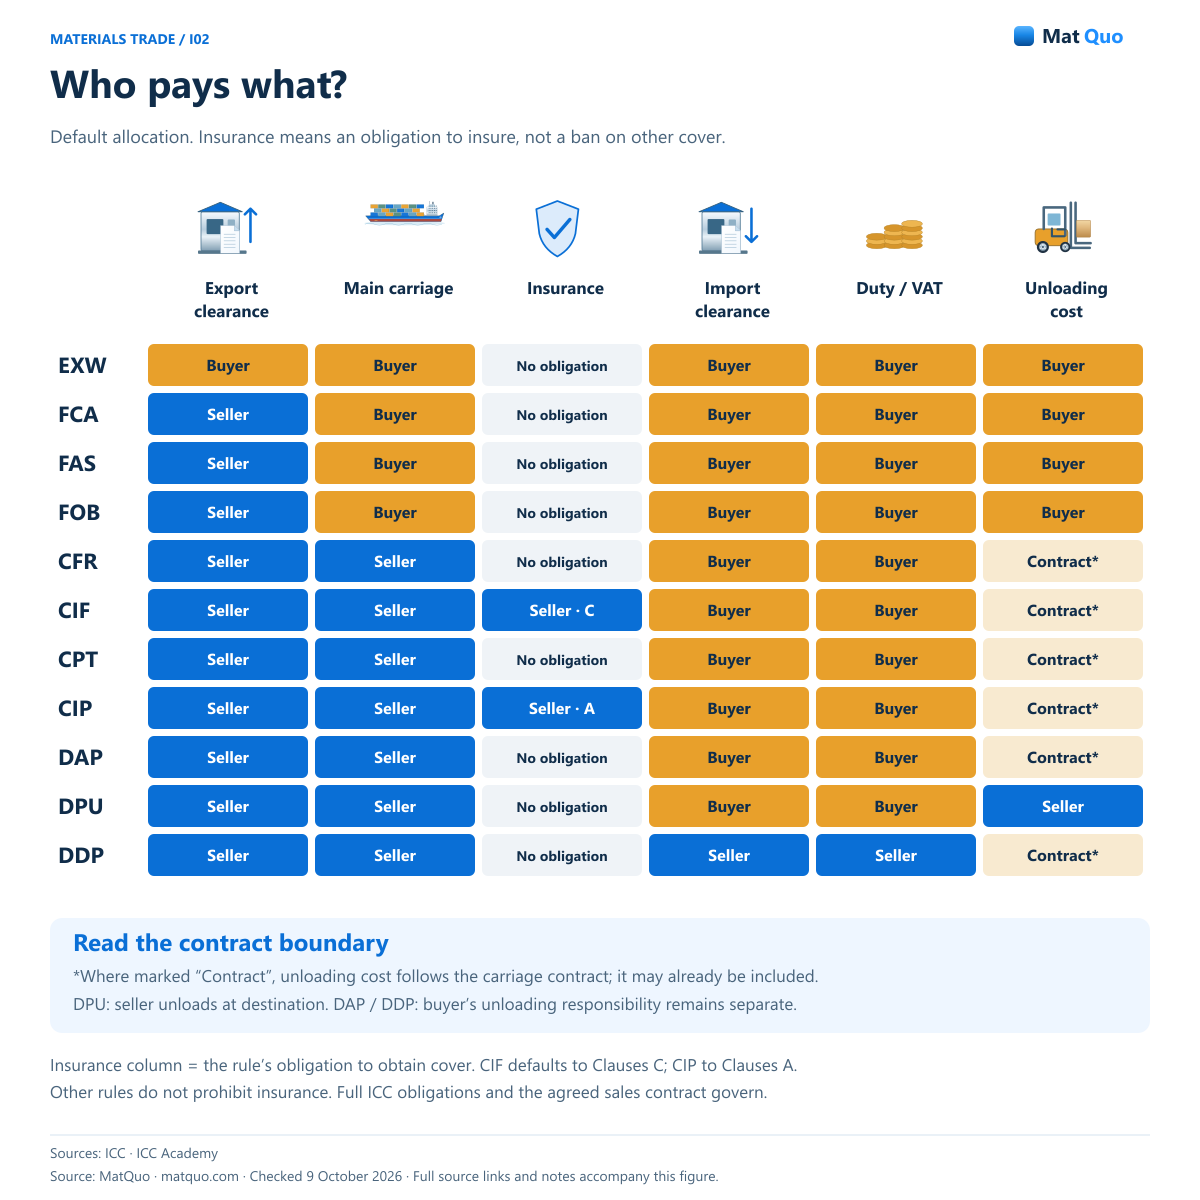
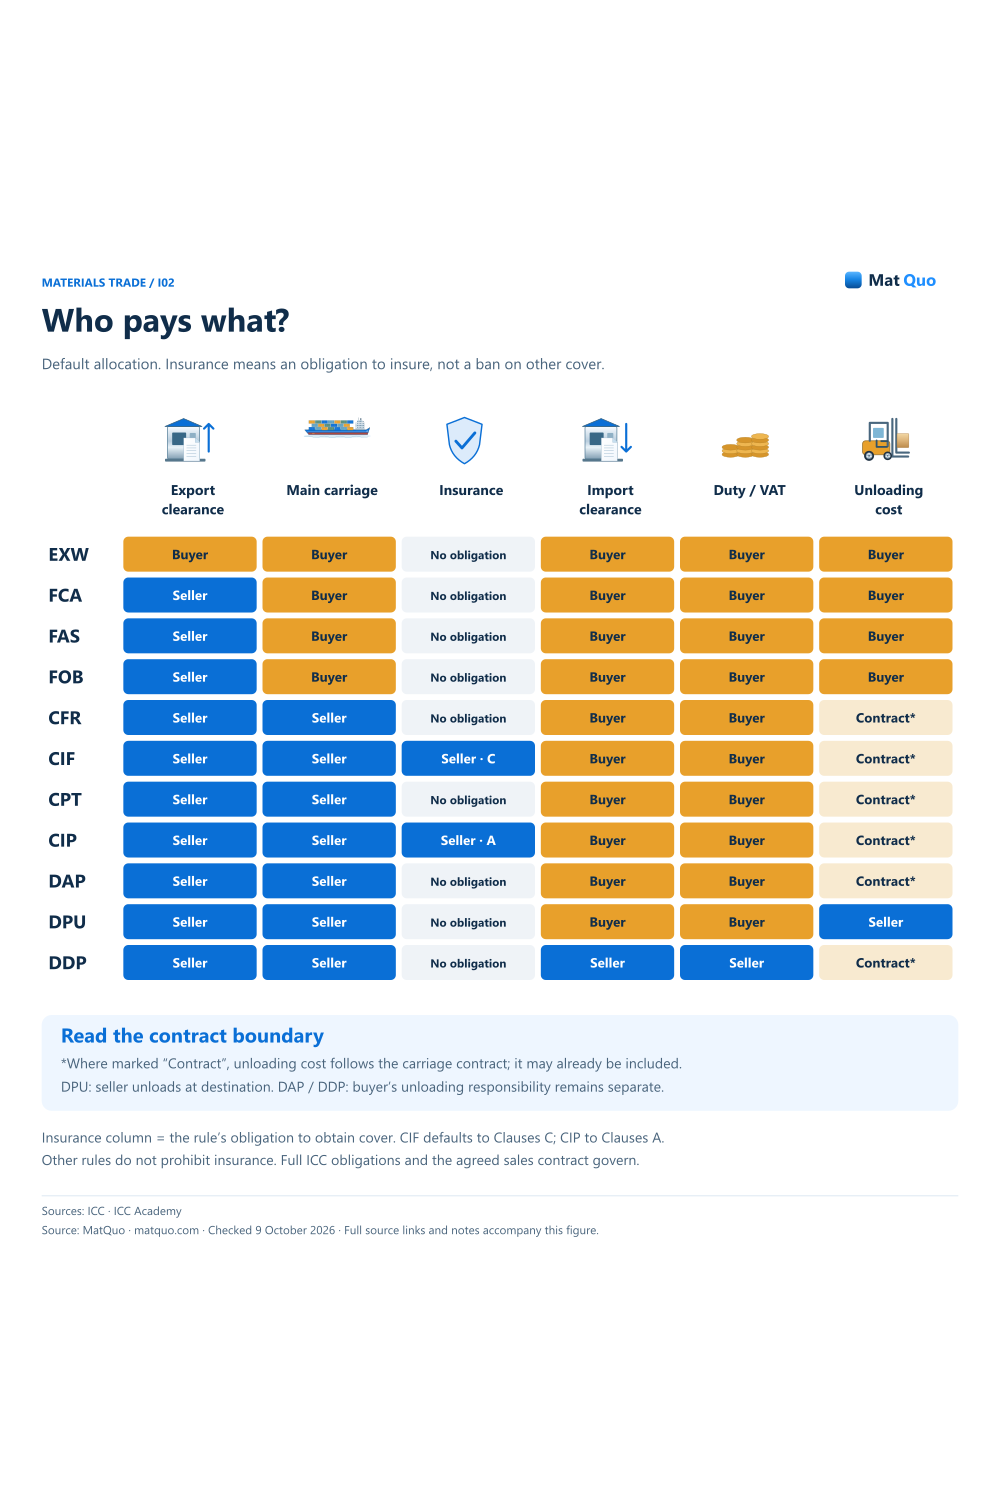
¿Quién paga qué?
Asignación predeterminada. Seguro significa una obligación de asegurar, no una prohibición de otra cobertura.
Póster detallado: desplácese horizontalmente en una pantalla pequeña o abra la figura en tamaño completo. El equivalente en texto legible se encuentra a continuación.
ICC • Incoterms 2020 · Academia ICC • CPT y CIP · Academia ICC • DAP y DDP · Comprobado
Texto equivalente y notas
- EXW
- Exportación: Comprador • Importación: Comprador. Derechos/impuestos de importación: comprador. Seguro: Ninguno. Vagón principal: comprador. Descarga: comprador en destino
- FCA
- Exportación: Vendedor • Importación: Comprador. Derechos/impuestos de importación: comprador. Seguro: Ninguno. Vagón principal: comprador. Descarga: comprador en destino
- FAS
- Exportación: Vendedor • Importación: Comprador. Derechos/impuestos de importación: comprador. Seguro: Ninguno. Vagón principal: comprador. Descarga: comprador en destino
- FOB
- Exportación: Vendedor • Importación: Comprador. Derechos/impuestos de importación: comprador. Seguro: Ninguno. Vagón principal: comprador. Descarga: comprador en destino
- CFR
- Exportación: Vendedor • Importación: Comprador. Derechos/impuestos de importación: comprador. Seguro: Ninguno. Vagón principal: vendedor. Descarga: consultar contrato de transporte
- CIF
- Exportación: Vendedor • Importación: Comprador. Derechos/impuestos de importación: comprador. Seguro: Vendedor • Cláusulas C. Transporte principal: vendedor. Descarga: consultar contrato de transporte
- CPT
- Exportación: Vendedor • Importación: Comprador. Derechos/impuestos de importación: comprador. Seguro: Ninguno. Vagón principal: vendedor. Descarga: consultar contrato de transporte
- CIP
- Exportación: Vendedor • Importación: Comprador. Derechos/impuestos de importación: comprador. Seguro: Vendedor • Cláusulas A. Transporte principal: vendedor. Descarga: consultar contrato de transporte
- DAP
- Exportación: Vendedor • Importación: Comprador. Derechos/impuestos de importación: comprador. Seguro: Ninguno. Vagón principal: vendedor. Descarga: consultar contrato de transporte
- DPU
- Exportación: Vendedor • Importación: Comprador. Derechos/impuestos de importación: comprador. Seguro: Ninguno. Vagón principal: vendedor. Descarga: vendedor en destino
- DDP
- Exportar: Vendedor • Importar: Vendedor. Derechos/impuestos de importación: vendedor. Seguro: Ninguno. Vagón principal: vendedor. Descarga: consultar contrato de transporte
Insertar con crédito
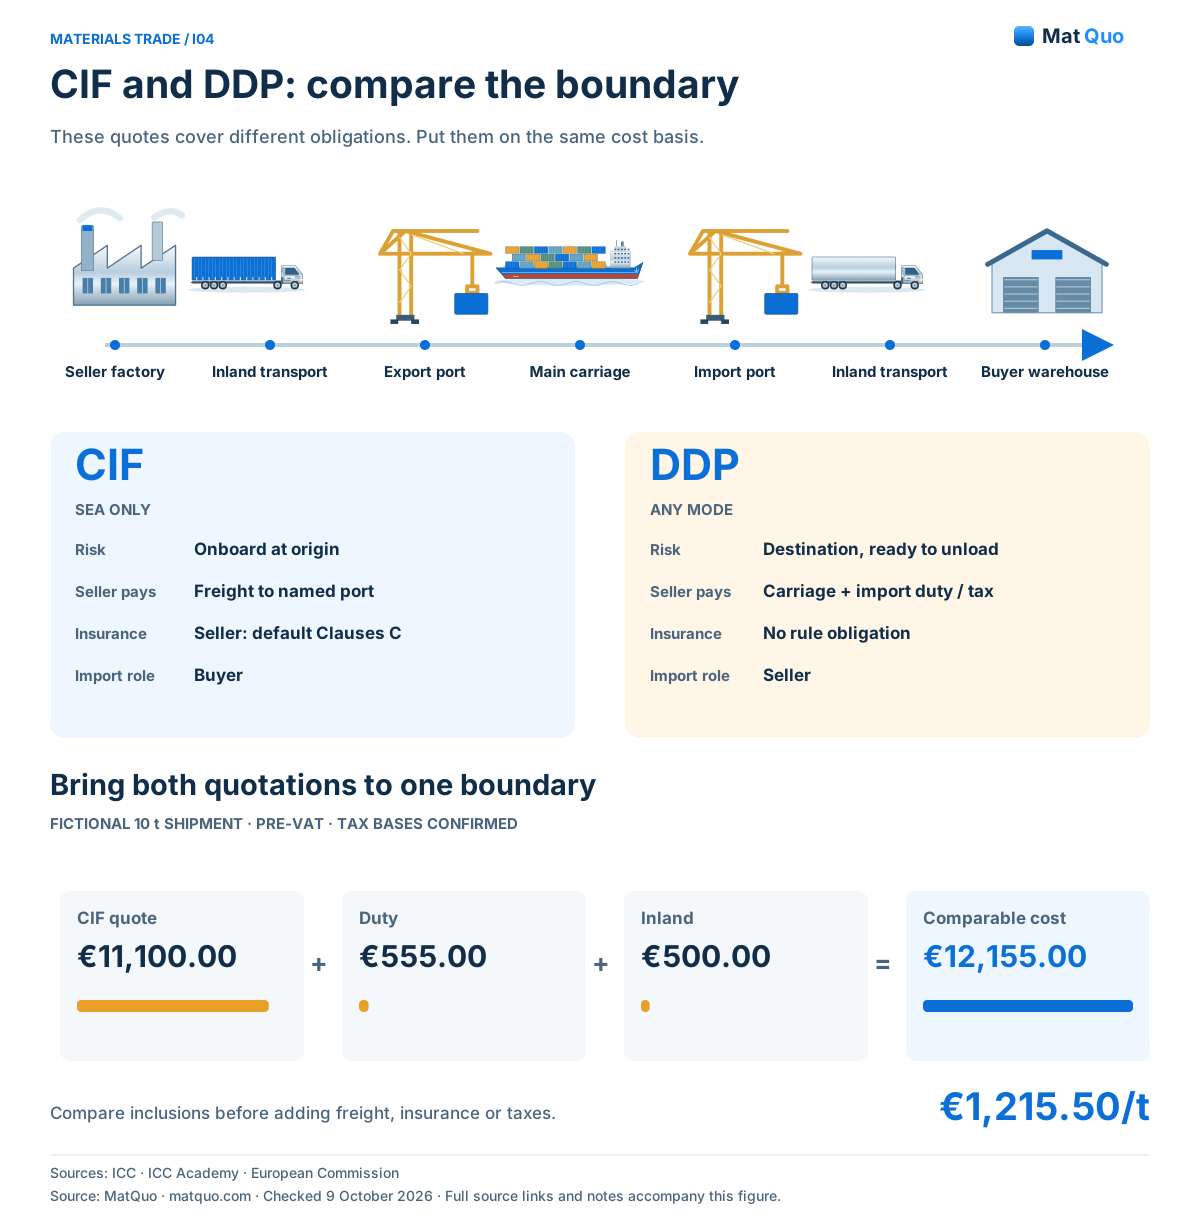
CIF y DDP: compara el límite
Estas cotizaciones cubren diferentes obligaciones. Póngalos en la misma base de costos.
Póster detallado: desplácese horizontalmente en una pantalla pequeña o abra la figura en tamaño completo. El equivalente en texto legible se encuentra a continuación.
ICC • Incoterms 2020 · Academia ICC • DAP y DDP · Comisión Europea • Aduanas valoración · Comprobado
Texto equivalente y notas
- CIF • sólo mar
- Riesgo: a bordo en origen. Flete: vendedor al puerto designado. Seguro: vendedor, incumplimiento C. Trámites de importación: comprador
- DDP • cualquier modo
- Riesgo: destino, descarga lista. Transporte: vendedor al lugar convenido. Derechos/impuestos de importación: vendedor. Seguro: sin obligación de regla
- Comparación ficticia del 10 t
- Cotización CIF €11,100.00 + impuesto €555.00. + interior €500.00 = €12,155.00. Base antes del IVA: €1,215.50/t. Bases imponibles explícitamente confirmadas
Insertar con crédito
Errores comunes
- Agregar flete dos veces a una cotización con CIF incluido.
- Utilizando un factor de cambio o base imponible legal no verificada.
- Tratar el IVA en efectivo como un costo automáticamente recuperable o automáticamente permanente.
Preguntas y respuestas
¿Cambiarán los ejemplos predeterminados originales?
El espacio de trabajo existente conserva sus controles y código de cálculo originales. La nueva comparación de envíos es un modo separado con entradas separadas, por lo que sus campos de inclusión y base imponible no reemplazan las fórmulas de escenario establecidas. Los ejemplos establecidos aún se pueden reproducir con los mismos valores, mientras que los insumos específicos del envío siguen siendo independientes de los supuestos del escenario original.
¿Por qué debo ingresar las bases aduaneras y de IVA por separado?
Siguen reglas de valoración legales que no pueden determinarse únicamente a partir de un Incoterm. La calculadora puede realizar operaciones aritméticas una vez confirmadas las bases, pero no infiere cada suma, exclusión o tratamiento de destino. Guarde la evidencia de valoración de respaldo con el envío y obtenga la revisión adecuada antes de confiar en los montos de impuestos reales.
¿Cómo evita la herramienta el transporte duplicado?
Cada servicio tiene un control de “ya incluido”. Cuando se marca, ese servicio no se agrega al monto de la cotización. Confirme el alcance real de la cotización antes de utilizar el control y mantenga coherente el tratamiento de la moneda. La herramienta no puede detectar una inclusión faltante o ambigua en los documentos comerciales del proveedor.
Fuentes y alcance de la revisión
- ICC • Incoterms 2020 — Edición actual; 11 reglas; Distinción de seguro CIF/CIP.
- Comisión Europea • Valoración en aduana : valor de transacción y adiciones/exclusiones de valoración.
- Comisión Europea • Base imponible del IVA — Artículos 85 a 87. del IVA de importación. Utilice bases explícitamente confirmadas.
- Comisión Europea • TARIC — Punto de entrada oficial de la base de datos arancelaria. Los tipos del IVA nacional están fuera del TARIC.
- Academia ICC • CPT y CIP : entrega por transportista, transporte en destino, seguro CIP.
- ICC Academy • DAP y DDP : entrega en destino y obligaciones de importación.