CIF vs DDP para compradores de materiales
Las cotizaciones CIF y DDP cubren diferentes límites de entrega, riesgo e importación. CIF es una regla marítima con entrega en origen a bordo y flete y seguro pagados por el vendedor hasta el puerto de destino. DDP es una regla de destino en cualquier modo con obligaciones de importación del vendedor. Concilie todos los servicios e impuestos excluidos antes de comparar sus precios.
Construya un límite de comparación
Elija un destino común y decida si la comparación excluye el IVA de importación recuperable o muestra el efectivo total requerido. Solicite a cada proveedor un desglose del servicio. Una cotización portuaria, una cotización de almacén y una cotización con impuestos incluidos no se pueden comparar de manera justa dividiendo sus montos principales únicamente por toneladas.
Utilice bases aduaneras y de IVA confirmadas
La valoración en aduana de la UE y el IVA de importación tienen sus propias reglas de inclusión. El término comercial es una prueba del acuerdo comercial, no una fórmula fiscal universal. Por lo tanto, la calculadora de costos finales acepta bases imponibles explícitas y muestra por separado el IVA en efectivo. Consulta clasificación, origen y medidas aplicables a través de recursos aduaneros oficiales.
Comparación de un vistazo
| Pregunta | CIF | DDP |
|---|---|---|
| Traspaso de riesgos | A bordo en origen | Destino, listo para descargar. |
| Modo | Mar / vías navegables interiores | cualquier modo |
| Despacho de importación | Comprador | Vendedor |
| Requisito de seguro del vendedor | Sí | Sin obligación de regla |
Ejemplo resuelto
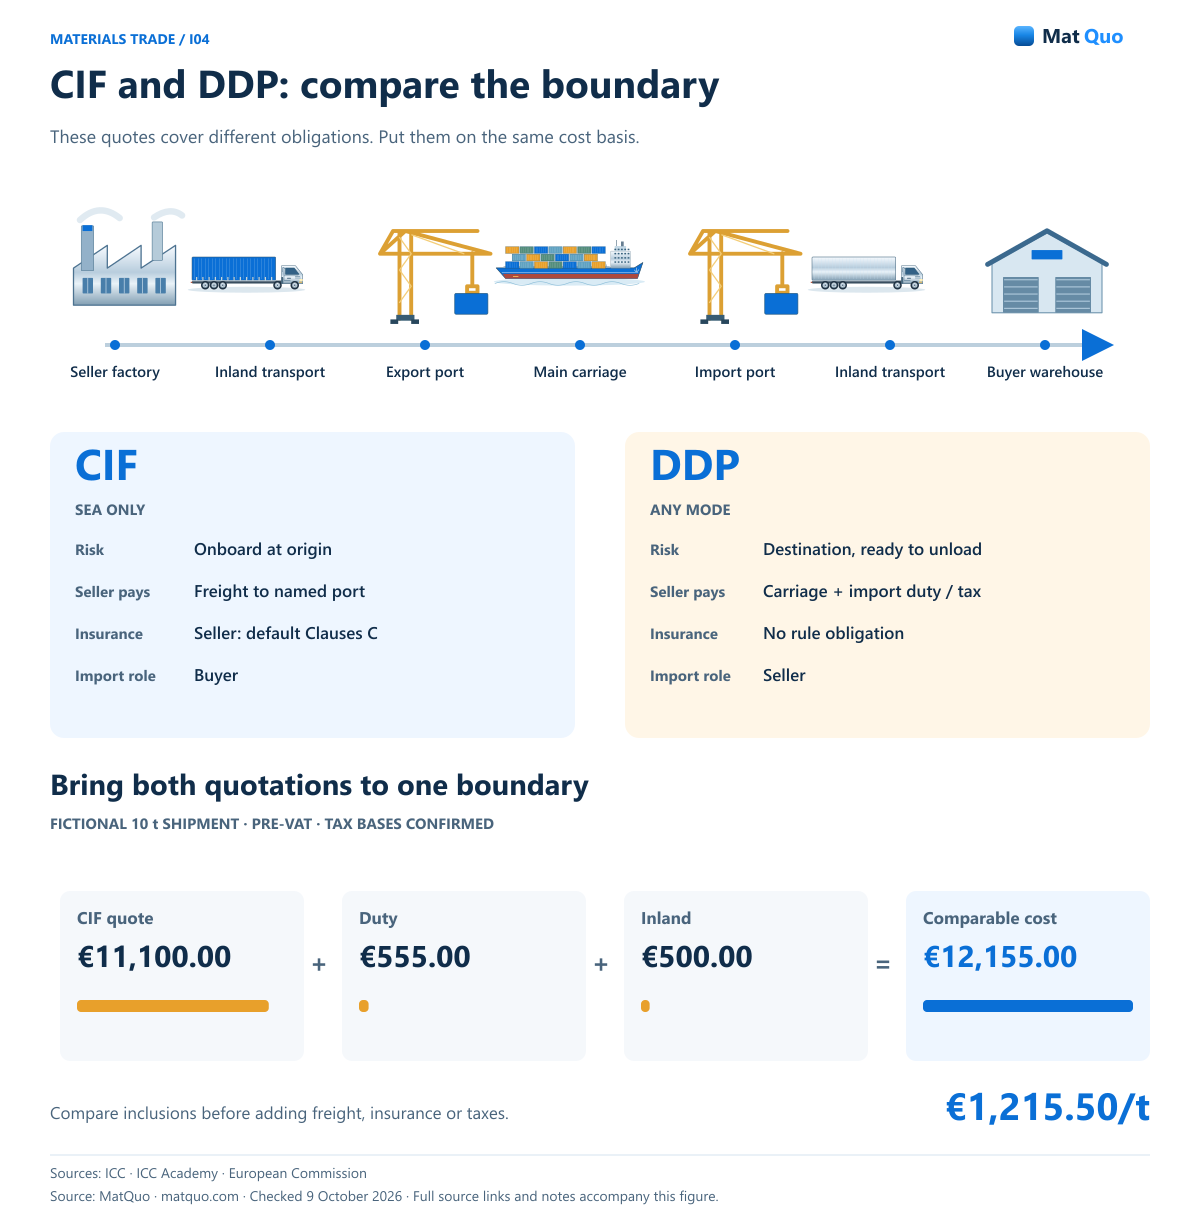
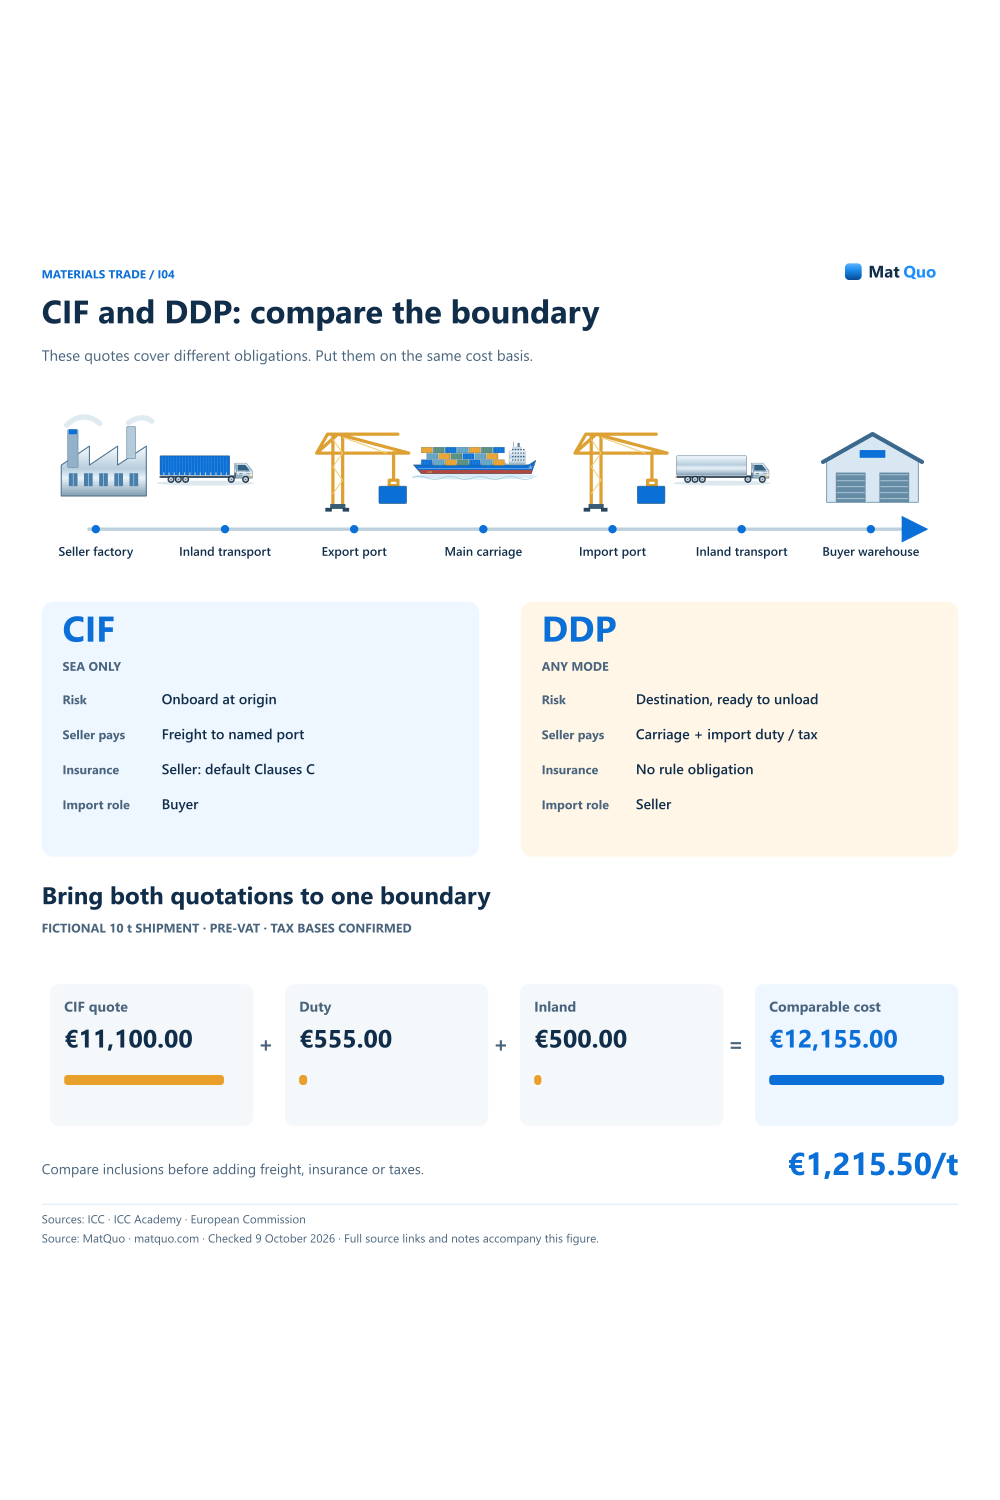
Envío ficticio 10 t: cotización CIF €11,100.00; base aduanera confirmada €11,100.00; servicio de prueba 5% = €555.00; Entrega interior €500.00. El costo antes del IVA es €12,155.00 o €1,215.50/t. Una base de IVA explícitamente confirmada de €12,155.00 en un 20% ficticio produce IVA €2,431.00 y efectivo €14,586.00. Estos son insumos de prueba, no una tarifa de país o una recomendación fiscal.
CIF y DDP: compara el límite
Estas cotizaciones cubren diferentes obligaciones. Póngalos en la misma base de costos.
Póster detallado: desplácese horizontalmente en una pantalla pequeña o abra la figura en tamaño completo. El equivalente en texto legible se encuentra a continuación.
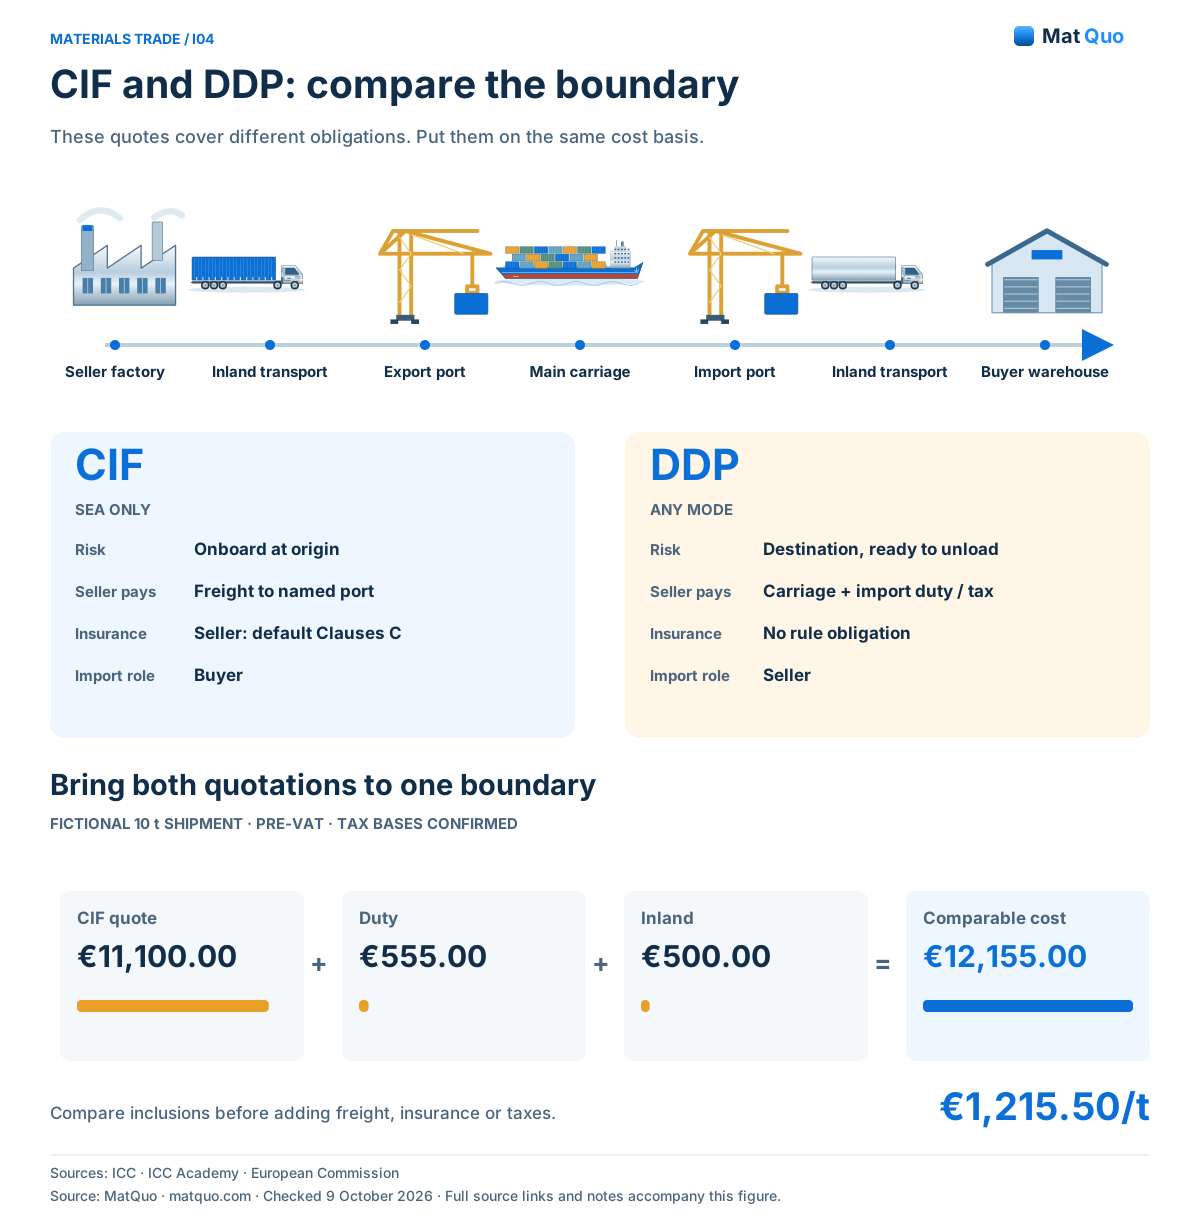
ICC • Incoterms 2020 · Academia ICC • DAP y DDP · Comisión Europea • Aduanas valoración · Comprobado
Texto equivalente y notas
- CIF • sólo mar
- Riesgo: a bordo en origen. Flete: vendedor al puerto designado. Seguro: vendedor, incumplimiento C. Trámites de importación: comprador
- DDP • cualquier modo
- Riesgo: destino, descarga lista. Transporte: vendedor al lugar convenido. Derechos/impuestos de importación: vendedor. Seguro: sin obligación de regla
- Comparación ficticia del 10 t
- Cotización CIF €11,100.00 + impuesto €555.00. + interior €500.00 = €12,155.00. Base antes del IVA: €1,215.50/t. Bases imponibles explícitamente confirmadas
Insertar con crédito
Errores comunes
- Comparar un precio CIF previo a la importación con una oferta entregada con impuestos incluidos.
- Agregando nuevamente fletes y seguros cuando la cotización CIF ya los incluya.
- Suponiendo que el IVA pagado sea siempre recuperable o siempre un coste material permanente.
Preguntas y respuestas
¿El precio CIF más bajo es necesariamente la oferta más barata?
No. Puede excluir costos de importación y servicios terrestres que incluye otra oferta. Coloque ambas ofertas en el mismo destino, cantidad e IVA utilizando cotizaciones reales. A continuación, compruebe por separado el riesgo de entrega y el seguro, ya que una comparación de costes por sí sola no muestra quién soporta la pérdida durante el envío.
¿Debería aparecer el IVA de importación en el coste por tonelada?
Muéstrelo por separado hasta que se confirme el tratamiento contable. Una necesidad de efectivo y un costo económico neto responden a preguntas diferentes. El ejemplo muestra ambos sin asumir el derecho a deducción. Pídale al asesor fiscal responsable o al equipo financiero que establezca cómo la transacción real debe tratar ese monto del IVA.
¿Se puede utilizar una cotización CIF como valor en aduana?
Puede contener componentes de valoración relevantes, pero no asuma que el total cotizado es automáticamente el valor en aduana legalmente correcto. Revise la transacción y las adiciones o exclusiones aplicables. Ingrese una base aduanera confirmada en la calculadora y conserve la factura de respaldo, la evidencia de flete y el registro de valoración con el archivo de envío.
Fuentes y alcance de la revisión
- ICC • Incoterms 2020 — Edición actual; 11 reglas; Distinción de seguro CIF/CIP.
- ICC Academy • DAP y DDP : entrega en destino y obligaciones de importación.
- Comisión Europea • Valoración en aduana : valor de transacción y adiciones/exclusiones de valoración.
- Comisión Europea • Base imponible del IVA — Artículos 85 a 87. del IVA de importación. Utilice bases explícitamente confirmadas.