Espace de travail de décision d’approvisionnement
Calculateur du coût au débarquement et impact sur le coût des matériaux
Comparez une offre de matériel avec les frais de transport explicitement inclus, les bases douanières et TVA confirmées et la masse du produit. Séparez l’encaisse de la TVA à l’importation du coût par tonne avant TVA. L'espace de travail d'origine sur l'impact des coûts reste disponible avec ses entrées et formules existantes ; le mode d'expédition supplémentaire rend visibles les inclusions du devis et les hypothèses fiscales.
Connectez un devis fournisseur au €/t obtenu, au risque d'achat mensuel, au coût des matériaux par unité finie et à l'ajustement du prix de vente nécessaire pour absorber un changement. Comparez jusqu'à trois origines et testez les meilleures, les meilleures et les pires hypothèses modifiables.
Matière et volume
t/mois
g/unité
Contexte commercial
€/unité
%
Les résultats relatifs à l'impact sur les prix couvrent uniquement la variation du coût des matériaux. Cela n’implique pas la main d’œuvre, la conversion, l’emballage ou les frais généraux.
Comparaison d'origine
Entrez les hypothèses réelles concernant les fournisseurs, le fret et les tarifs. MatQuo ne fournit aucun devis en direct ni aucun tarif de voie inventé.
| Origine / option | Devise | Citation / t | Fret / t | Droit de douane | USD pour EUR | Manutention €/t | Débarqués €/t | Exposition mensuelle |
|---|---|---|---|---|---|---|---|---|
| — | — | |||||||
| — | — | |||||||
| — | — |
Hypothèses du scénario
Les scénarios s'appliquent à l'origine A. Un changement de change positif signifie plus de USD par EUR, réduisant ainsi un coût libellé en USD.
Base
Pire
Dossier de décision locale
Résumé de l'impact des coûts
Estimation de planification à partir des hypothèses saisies par l’utilisateur. Confirmez les termes du devis, l'origine, la classification douanière, les preuves de préférence, le tarif, le fret, la convention FX et tous les coûts exclus avant utilisation.
Dossier de preuve et de calcul
Coût au débarquement
- Entrées
- Devis du fournisseur saisi par l'utilisateur, fret/assurance, droits de douane, effets de change et manutention.
- Formule
((quote + freight) × (1 + duty%)) ÷ USD-per-EUR + handlingpour les entrées USD ; pas de division FX pour les entrées EUR.- Géographie et période
- Défini par le devis et l’expédition de l’utilisateur ; MatQuo ne déduit pas non plus.
- Risque de révision
- Élevé jusqu'à Incoterms, la valeur en douane, le code des produits, l'origine et les preuves de préférence sont confirmés.
- Représente
- Une estimation planifiée par tonne modifiable et ses conséquences arithmétiques.
- Ne représente pas
- Un prix fournisseur en direct, un devis de transport contraignant, une décision tarifaire légale, une position en matière de TVA ou un coût unitaire total de fabrication.
Chèques officiels
Consultation TARIC de l'UE · Taux de référence de la BCE en euros · Méthodologie MatQuo.
Comment le coût au débarquement est calculé
La valeur CIF est le prix du matériau plus le fret jusqu'à la frontière. Les droits sont facturés sur cette valeur CIF, puis le total est converti en euros au taux EUR/USD, et la gestion locale est ajoutée :
Landed €/t = ((price + freight) × (1 + duty%)) ÷ (EUR/USD) + handling
Étant donné que les devises et le fret évoluent indépendamment du prix proposé, le coût au débarquement peut changer même lorsque le numéro du fournisseur ne change pas - c'est exactement pourquoi les acheteurs surveillent le marché et les applicables. tarif ensemble.
Exemple concret — Cotation USD en euros débarqués
- Matériau : $1,050.00/t ; Fret et assurance : $75.00/t. CIF est $1,125.00/t.
- Pour les droits 6.5%, le montant droits compris est de $1,198.13/t.
- À 1.17 USD par EUR, c'est €1,024.04/t.
- Ajoutez la manutention €20.00/t : coût au débarquement estimé €1,044.04/t.
Les champs par défaut reproduisent cet exemple. Modifiez chaque hypothèse en fonction de l'envoi que vous évaluez.
Ce qui n'est pas inclus
Le résultat exclut les délais de récupération de la TVA, les droits antidumping ou de sauvegarde, les frais de courtier en douane, le stockage portuaire, les surestaries, l'inspection, le financement, le transport intérieur après le montant de manutention saisi et toute perte de produit. Il suppose également que le prix et le fret partagent la devise sélectionnée.
Erreurs courantes
- Utilisation d'un droit préférentiel sans preuve d'origine valable.
- Saisir une cotation FX dans la direction opposée ; ce champ est USD par EUR.
- Ajouter deux fois du fret alors que le devis fournisseur est déjà CIF.
- Traiter une valeur unitaire en douane comme une offre fournisseur.
Vérifiez le taux légal dans TARIC et la convention de taux de référence à la BCE. Consultez la méthodologie de calculde MatQuo.
Outils associés
Mode supplémentaire : frais de port et TVA
Tous les frais supplémentaires et assiettes fiscales sont en EUR. La modification de la base de cotation suggère des cases d'inclusion ; vérifiez le devis réel. La TVA est présentée en espèces, sans hypothèse de récupération. Le bouton de l'exemple concret charge des taux d'imposition clairement fictifs.
Conserver la comparaison originale
L'espace de travail d'origine et ses scénarios par défaut sont conservés. Ses exemples d’hypothèses en matière de droits de douane et de devises restent des données illustratives et non des recommandations actuelles en matière de droits de douane ou de taux de change. Le mode d'expédition séparé ci-dessous accepte votre propre limite de devis et vos bases fiscales confirmées sans modifier les calculs existants.
Évitez les hypothèses automatiques en matière d’assiette fiscale
Le devis peut inclure le transport, l'assurance ou la livraison intérieure. Les cases d'inclusion cochées empêchent que ces montants soient ajoutés à nouveau ; ils ne prouvent pas que le devis inclut réellement le service. Les douanes et la TVA à l'importation utilisent leurs propres règles d'évaluation, les deux bases sont donc explicites. Aucun taux de droit ou de TVA n'est présélectionné dans le nouveau mode. Vérifier la classification dans le Guide des codes HS de MatQuo et les mesures applicables dans l' outil TARIC de l'UE; TARIC ne fournit pas les taux de TVA nationaux.
Comparez la même limite de livraison
Utilisez CIF versus DDP pour examiner les responsabilités séparément de l'arithmétique. Le total affiché peut prendre en charge un budget de coût rendu, mais il ne peut pas établir l'éligibilité de l'importateur ni créer une offre DDP contraignante. La récupération de la TVA n'est pas non plus supposée ; Les totaux en espèces et avant TVA sont affichés indépendamment.
Comparaison en un coup d'œil
| Sortir | Limite de calcul |
|---|---|
| Devis en EUR | Devis multiplié par le facteur de conversion EUR saisi |
| Prestations supplémentaires | Seuls les éléments non déjà inclus |
| Droit de douane | Base douanière confirmée × test saisi ou taux réel |
| Coût avant TVA | Devis + prestations complémentaires + droit de douane |
| Espèces TTC | Coût avant TVA + TVA sur base TVA confirmée |
Exemple travaillé
Exercice 10 t fictif : devis €10,000.00 fret frontalier €1,000.00 assurance €100.00 et intérieur €500.00. Base douanière de test confirmée €11,100.00 à 5% donne le droit €555.00. Le coût avant TVA est de €12,155.00 ou €1,215.50/t et €1.22/kg. La base de TVA test confirmée €12,155.00 à 20% donne la TVA €2,431.00 et l'argent liquide €14,586.00. Ces tarifs sont fictifs et non des recommandations.
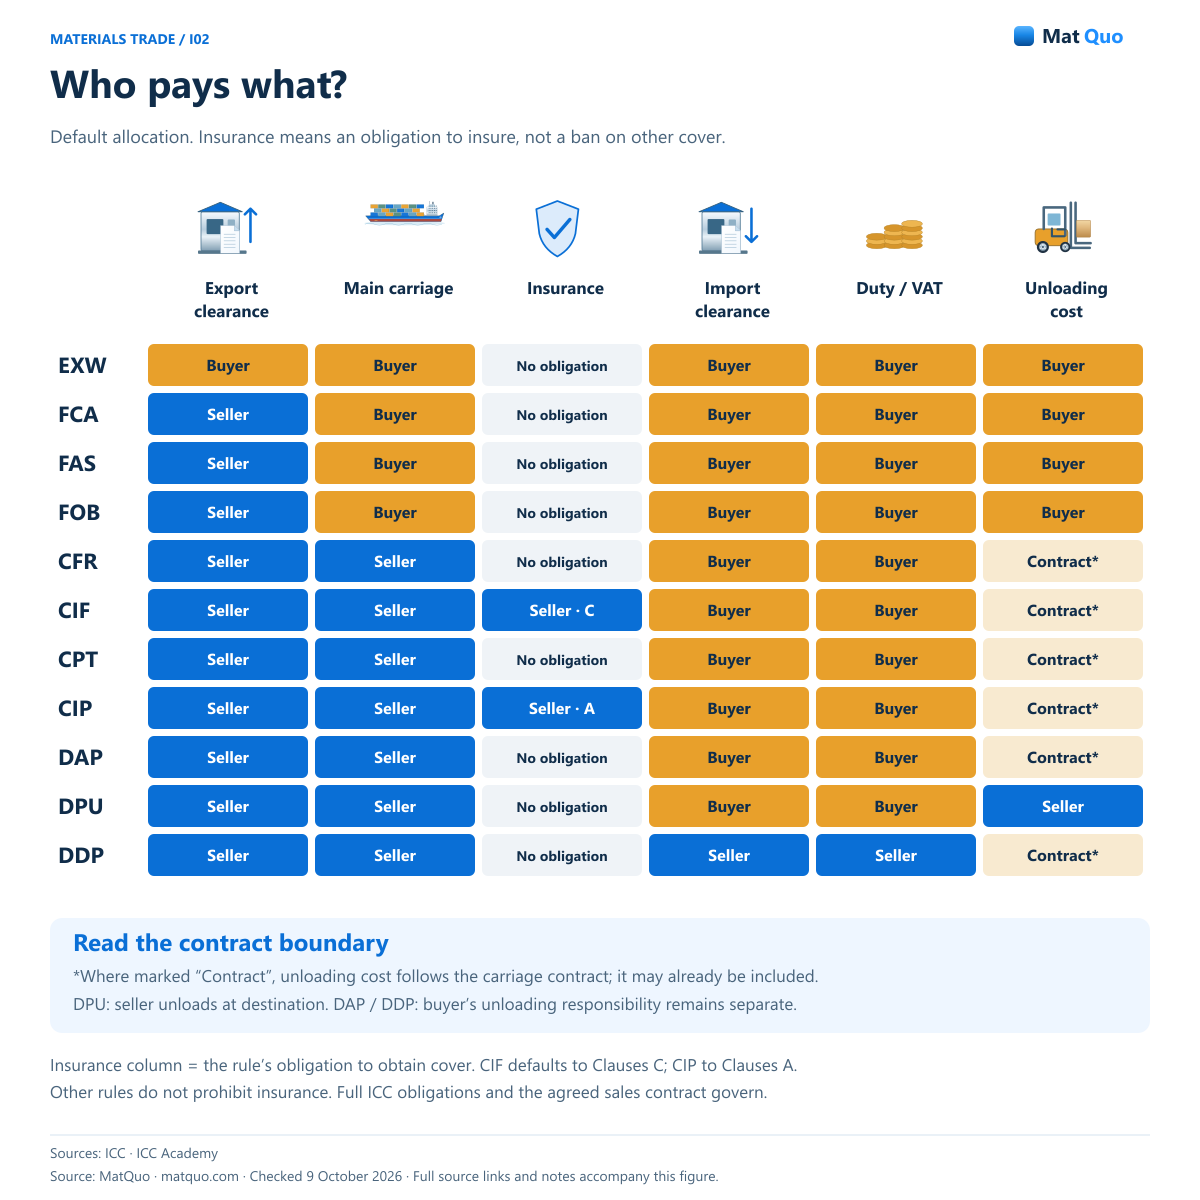
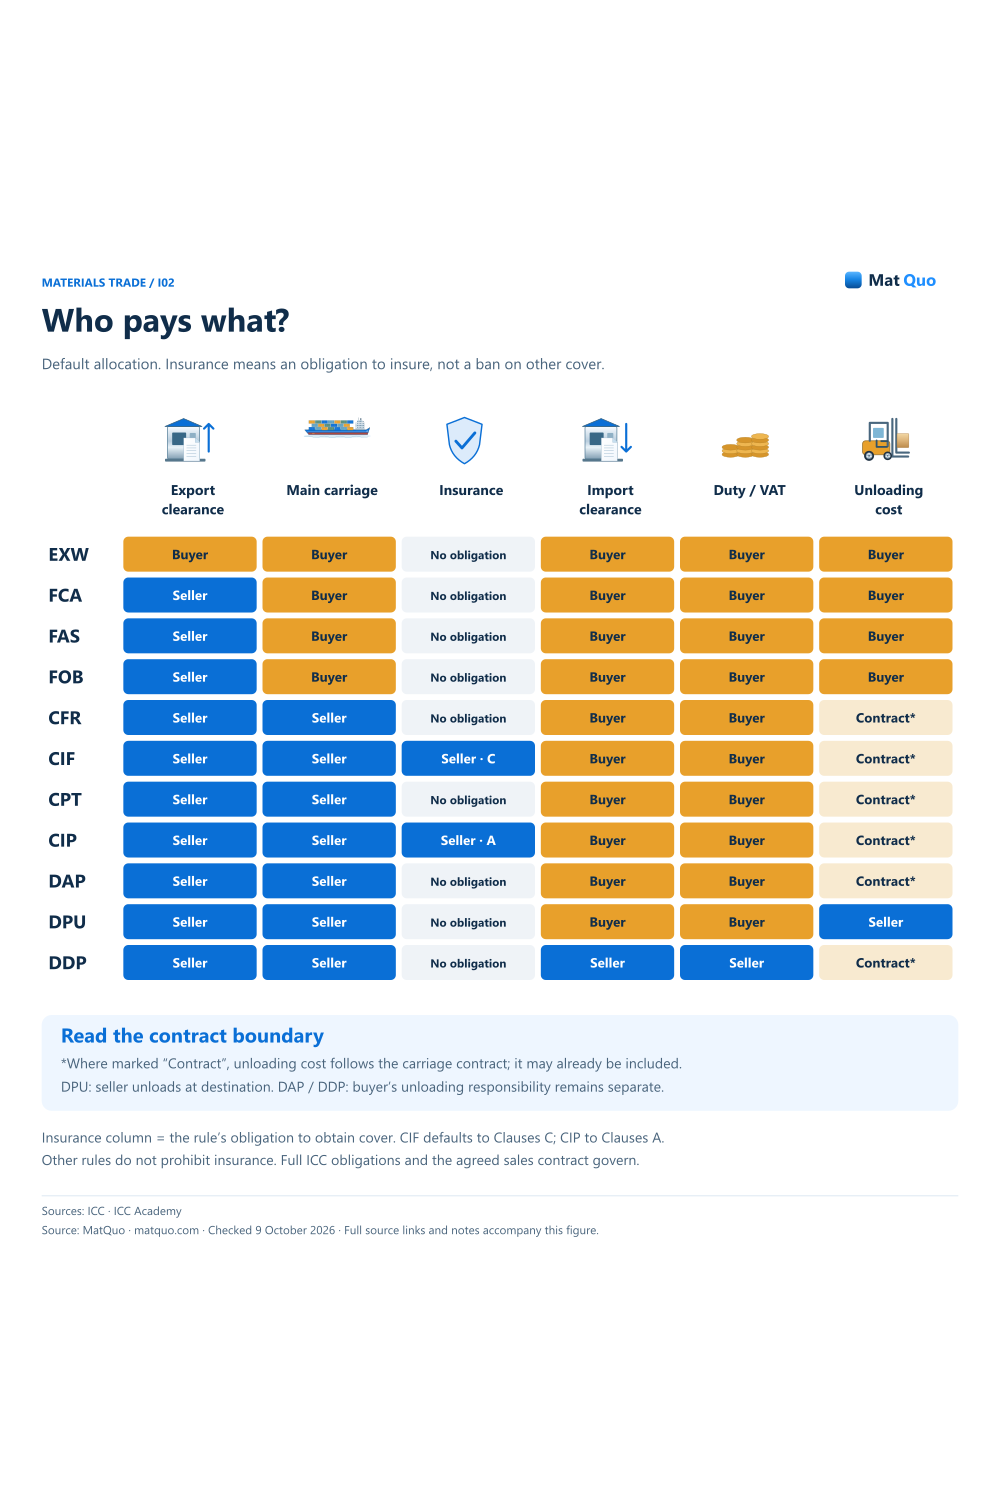
Qui paie quoi ?
Allocation par défaut. L'assurance signifie une obligation d'assurer et non une interdiction d'autres couvertures.
Affiche détaillée : faites défiler horizontalement sur un petit écran, ou ouvrez la figure en taille réelle. L'équivalent textuel lisible se trouve ci-dessous.
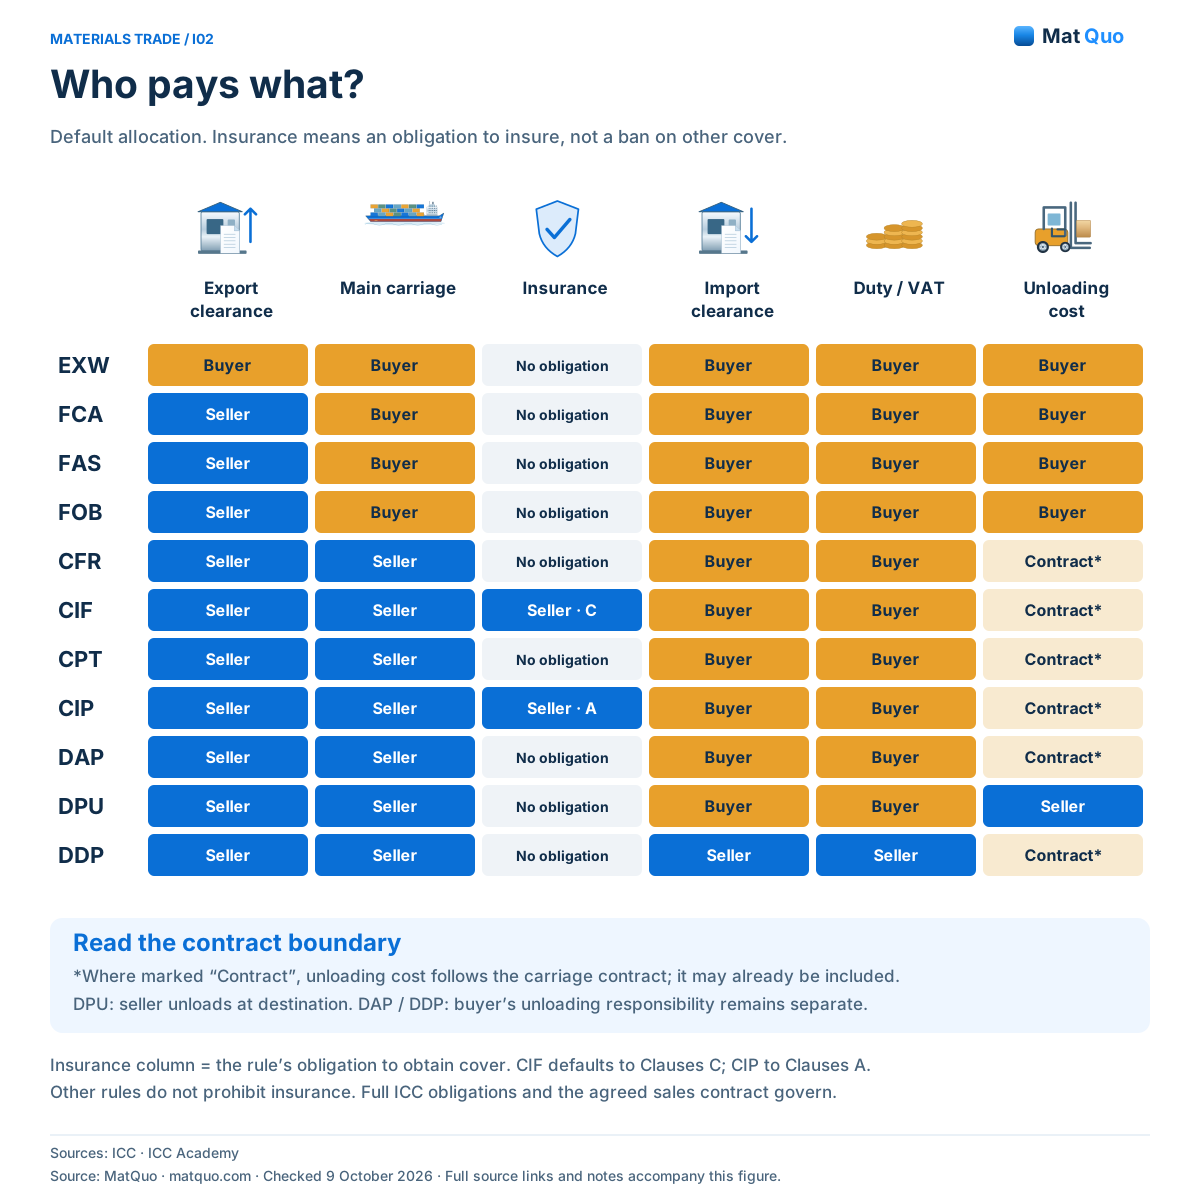
ICC • Incoterms 2020 · Académie ICC • CPT et CIP · Académie ICC • DAP et DDP · Vérifié
Texte équivalent et notes
- EXW
- Export : Acheteur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : acheteur. Déchargement : acheteur à destination
- FCA
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : acheteur. Déchargement : acheteur à destination
- FAS
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : acheteur. Déchargement : acheteur à destination
- FOB
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : acheteur. Déchargement : acheteur à destination
- CFR
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : vendeur. Décharger : vérifier le contrat de transport
- CIF
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Vendeur • Clauses C. Transport principal : vendeur. Décharger : vérifier le contrat de transport
- CPT
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : vendeur. Décharger : vérifier le contrat de transport
- CIP
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Vendeur • Clauses A. Transport principal : vendeur. Décharger : vérifier le contrat de transport
- DAP
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : vendeur. Décharger : vérifier le contrat de transport
- DPU
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : vendeur. Décharger : vendeur à destination
- DDP
- Exportation : Vendeur • Importation : Vendeur. Droits/taxes d'importation : vendeur. Assurance : Aucune. Transport principal : vendeur. Décharger : vérifier le contrat de transport
Intégrer avec crédit
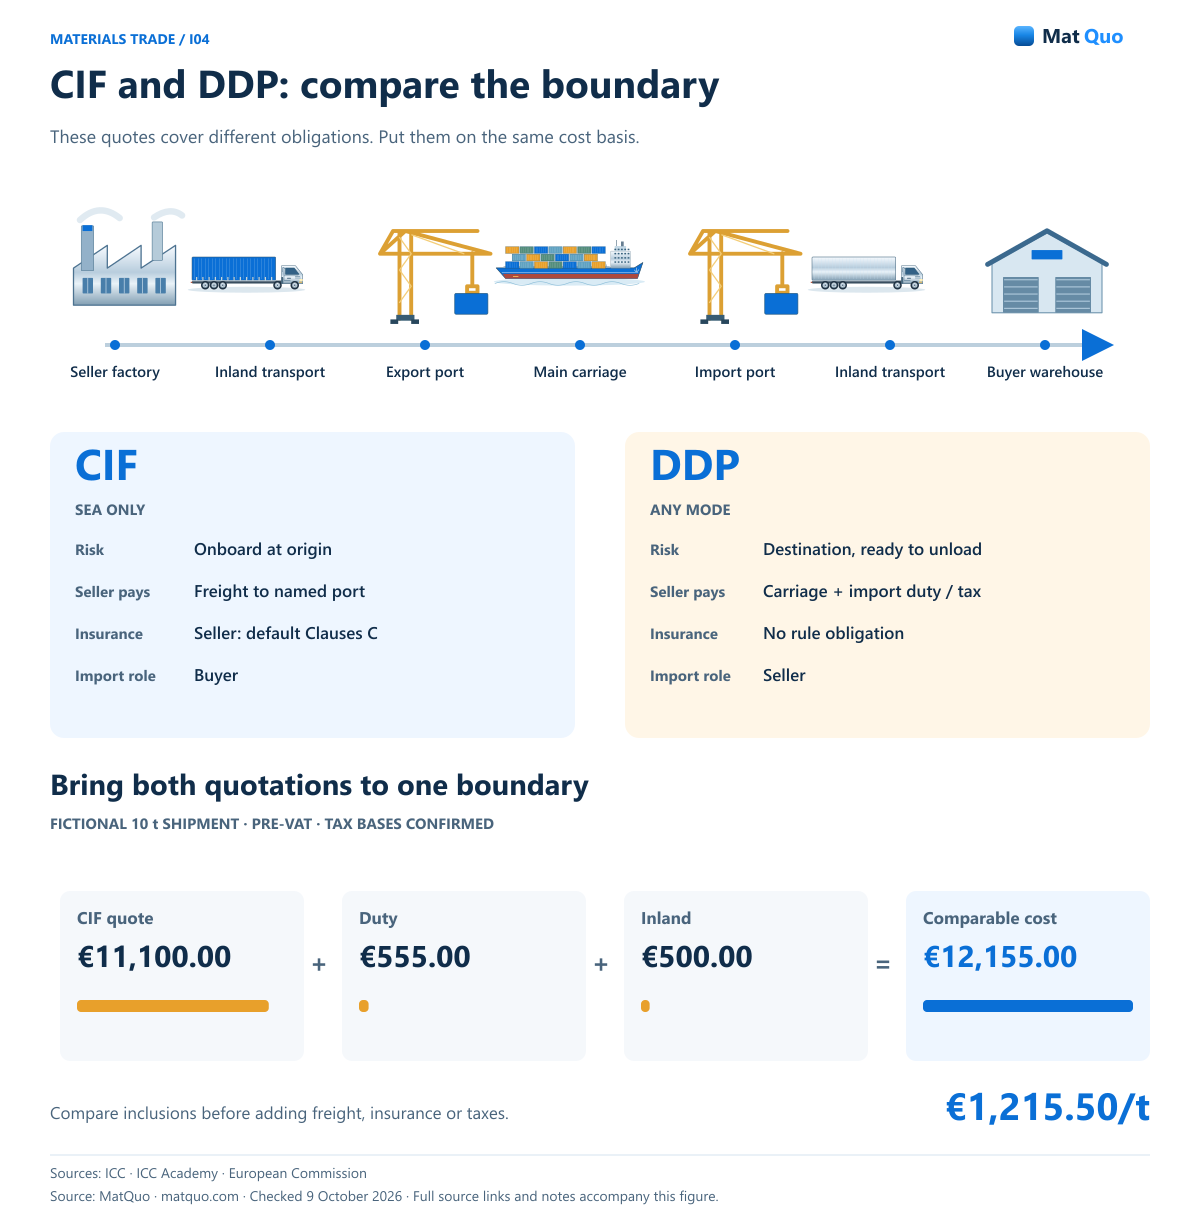
CIF et DDP : comparer la frontière
Ces devis couvrent différentes obligations. Mettez-les sur la même base de coût.
Affiche détaillée : faites défiler horizontalement sur un petit écran, ou ouvrez la figure en taille réelle. L'équivalent textuel lisible se trouve ci-dessous.
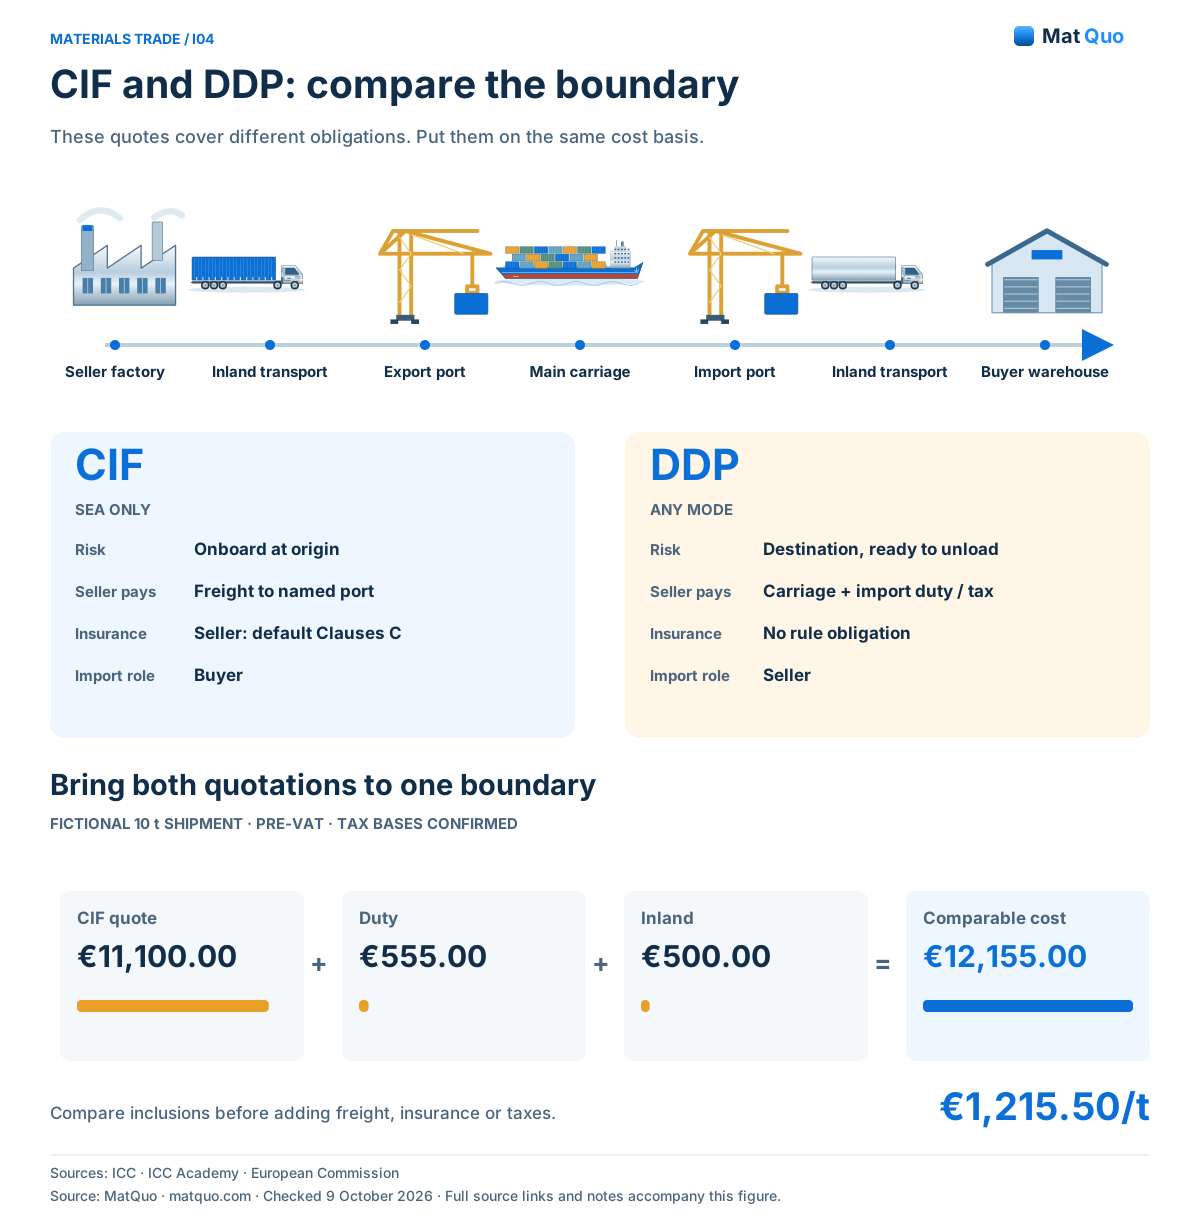
ICC • Incoterms 2020 · Académie ICC • DAP et DDP · Commission européenne • Douanes valorisation · Vérifié
Texte équivalent et notes
- CIF • mer uniquement
- Risque : à bord à l'origine. Fret : vendeur au port désigné. Assurance : vendeur, défaut C. Formalités d'importation : acheteur
- DDP • n'importe quel mode
- Risque : destination, prêt à décharger. Transport : vendeur au lieu convenu. Droits/taxes d'importation : vendeur. Assurance : pas d'obligation de règle
- Comparaison fictive du 10 t
- Devis CIF €11,100.00 + droit €555.00. + intérieur €500.00 = €12,155.00. Base avant TVA : €1,215.50/t. Assiettes fiscales explicitement confirmées
Intégrer avec crédit
Erreurs courantes
- Ajouter deux fois du fret à un devis CIF inclus.
- Utilisation d’un facteur d’échange ou d’une base fiscale légale non vérifiée.
- Traiter la TVA en espèces comme un coût automatiquement récupérable ou automatiquement permanent.
Questions et réponses
Les exemples par défaut d'origine changeront-ils ?
L'espace de travail existant conserve ses champs et son code de calcul d'origine. La nouvelle comparaison d'expédition est un mode distinct avec des entrées distinctes, de sorte que ses champs d'inclusion et d'assiette fiscale ne remplacent pas les formules de scénario établies. Les exemples établis peuvent toujours être reproduits avec les mêmes valeurs, tandis que les données spécifiques aux expéditions restent indépendantes des hypothèses du scénario d'origine.
Pourquoi dois-je saisir séparément les bases douanières et TVA ?
Ils suivent des règles légales d’évaluation qui ne peuvent être déterminées à partir d’un seul Incoterm. Le calculateur peut effectuer des opérations arithmétiques une fois les bases confirmées, mais il ne déduit pas chaque ajout, exclusion ou traitement de destination. Conservez les preuves d'évaluation à l'appui avec l'envoi et obtenez l'examen approprié avant de vous fier aux montants de taxe réels.
Comment l’outil évite-t-il le fret en double ?
Chaque service dispose d'un champ « déjà inclus ». Lorsque cette case est cochée, ce service n'est pas ajouté au montant du devis. Confirmez la portée réelle de la cotation avant d’utiliser le contrôle et assurez la cohérence du traitement des devises. L’outil ne peut pas détecter une inclusion manquante ou ambiguë dans les documents commerciaux du fournisseur.
Sources et portée de l'examen
- ICC • Incoterms 2020 — Édition actuelle ; 11 règles ; Distinction assurance CIF/CIP.
- Commission européenne • Évaluation en douane — Valeur transactionnelle et ajouts/exclusions de valeur.
- Commission européenne • Montant imposable de la TVA — TVA à l'importation, articles 85 à 87. Utilisez des bases explicitement confirmées.
- Commission européenne • TARIC — Point d'entrée officiel de la base de données tarifaires. Les taux de TVA nationaux sont en dehors du TARIC.
- Académie ICC • CPT et CIP – Livraison par transporteur, transport à destination, assurance CIP.
- Académie ICC • DAP et DDP – Obligations de livraison et d'importation à destination.