CIF vs DDP pour les acheteurs de matériaux
Les cotations CIF et DDP couvrent différentes limites de livraison, de risque et d’importation. CIF est une règle maritime avec livraison d'origine à bord et fret et assurance payés par le vendeur jusqu'à un port de destination. DDP est une règle de destination quel que soit le mode avec des obligations d'importation pour le vendeur. Rapprochez tous les services et taxes exclus avant de comparer leurs prix.
Construire une limite de comparaison
Choisissez une destination commune et décidez si la comparaison exclut la TVA à l'importation récupérable ou indique le montant total des liquidités requis. Demandez à chaque fournisseur une panne de service. Un devis portuaire, un devis entrepôt et un devis TTC ne peuvent pas être comparés équitablement en divisant leurs montants globaux par les seules tonnes.
Utiliser des bases douanières et TVA confirmées
La valeur en douane de l'UE et la TVA à l'importation ont leurs propres règles d'inclusion. Le terme commercial témoigne de l’accord commercial et non d’une formule fiscale universelle. Le calculateur de coût au débarquement amélioré accepte donc les bases fiscales explicites et affiche séparément la TVA en espèces. Vérifiez la classification, l'origine et les mesures applicables via les ressources douanières officielles.
Comparaison en un coup d'œil
| Question | CIF | DDP |
|---|---|---|
| Transfert des risques | À bord à l'origine | Destination, prêt à décharger |
| Mode | Mer / voie navigable | N'importe quel mode |
| Dédouanement à l'importation | Acheteur | Vendeur |
| Exigence d'assurance du vendeur | Oui | Aucune obligation de règle |
Exemple travaillé
Expédition fictive 10 t : devis CIF €11,100.00 ; base douanière confirmée €11,100.00 ; service d'essai 5% = €555.00 ; livraison intérieure €500.00. Le coût avant TVA est de €12,155.00 ou €1,215.50/t. Une base de TVA explicitement confirmée de €12,155.00 sur un 20% fictif produit une TVA €2,431.00 et des espèces €14,586.00. Il s’agit d’entrées de test, et non d’un tarif national ou d’une recommandation fiscale.
CIF et DDP : comparer la frontière
Ces devis couvrent différentes obligations. Mettez-les sur la même base de coût.
Affiche détaillée : faites défiler horizontalement sur un petit écran, ou ouvrez la figure en taille réelle. L'équivalent textuel lisible se trouve ci-dessous.
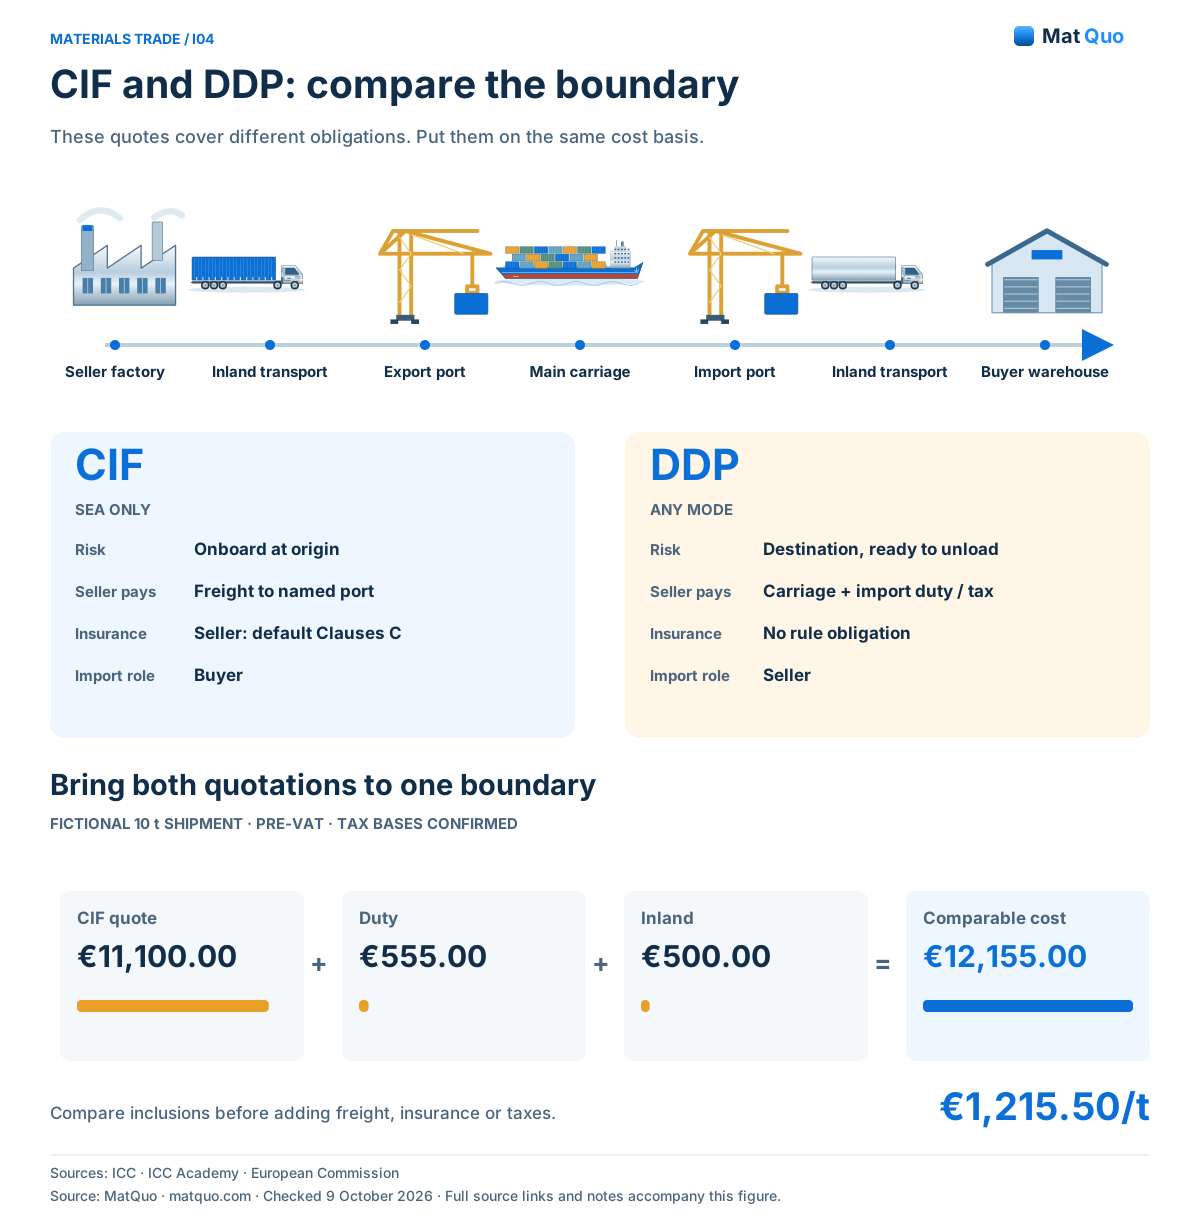
ICC • Incoterms 2020 · Académie ICC • DAP et DDP · Commission européenne • Douanes valorisation · Vérifié
Texte équivalent et notes
- CIF • mer uniquement
- Risque : à bord à l'origine. Fret : vendeur au port désigné. Assurance : vendeur, défaut C. Formalités d'importation : acheteur
- DDP • n'importe quel mode
- Risque : destination, prêt à décharger. Transport : vendeur au lieu convenu. Droits/taxes d'importation : vendeur. Assurance : pas d'obligation de règle
- Comparaison fictive du 10 t
- Devis CIF €11,100.00 + droit €555.00. + intérieur €500.00 = €12,155.00. Base avant TVA : €1,215.50/t. Assiettes fiscales explicitement confirmées
Intégrer avec crédit
Erreurs courantes
- Comparaison d'un prix CIF pré-import avec une offre livrée TTC.
- Ajouter à nouveau le fret et l'assurance lorsque le devis CIF les inclut déjà.
- En supposant que la TVA payée soit toujours récupérable ou constitue toujours un coût matériel permanent.
Questions et réponses
Le prix CIF inférieur est-il nécessairement l’offre la moins chère ?
Non. Elle peut exclure les frais d’importation et les services intérieurs inclus dans une autre offre. Présentez les deux offres sur la même destination, quantité et base de TVA en utilisant des devis réels. Vérifiez ensuite séparément le risque de livraison et l'assurance, car une comparaison des coûts à elle seule ne permet pas de déterminer quelle partie supporte la perte pendant le transport.
La TVA à l’importation doit-elle apparaître dans le coût par tonne ?
Présentez-le séparément jusqu'à ce que le traitement comptable soit confirmé. Un besoin de trésorerie et un coût économique net répondent à des questions différentes. L'exemple affiche les deux sans supposer de droit à déduction. Demandez au conseiller fiscal ou à l'équipe financière responsable de déterminer comment la transaction réelle doit traiter ce montant de TVA.
Un devis CIF peut-il être utilisé comme valeur en douane ?
Il peut contenir des éléments de valorisation pertinents, mais ne supposez pas que le total indiqué correspond automatiquement à la valeur en douane juridiquement correcte. Examinez la transaction et les ajouts ou exclusions applicables. Saisissez une base douanière confirmée dans le calculateur et conservez la facture justificative, les preuves de transport et le dossier d'évaluation avec le dossier d'expédition.
Sources et portée de l'examen
- ICC • Incoterms 2020 — Édition actuelle ; 11 règles ; Distinction assurance CIF/CIP.
- Académie ICC • DAP et DDP – Obligations de livraison et d'importation à destination.
- Commission européenne • Évaluation en douane — Valeur transactionnelle et ajouts/exclusions de valeur.
- Commission européenne • Montant imposable de la TVA — TVA à l'importation, articles 85 à 87. Utilisez des bases explicitement confirmées.