CIF против DDP для покупателей материалов
Котировки CIF и DDP охватывают различные границы поставок, рисков и импорта. CIF – это морское правило, предусматривающее доставку на борт судна, фрахт и страхование до порта назначения, оплачиваемые продавцом. DDP — это правило назначения для любого режима с обязательствами продавца по импорту. Согласуйте все исключенные услуги и налоги, прежде чем сравнивать их цены.
Постройте одну границу сравнения
Выберите общий пункт назначения и решите, исключает ли сравнение возмещаемый НДС на импорт или показывает общую необходимую сумму денежных средств. Спросите каждого поставщика о разбивке услуг. Котировки портов, складских расценок и котировок с учетом налогов не могут быть справедливо сопоставлены путем деления их основных сумм только на тонны.
Используйте подтвержденную таможенную базу и базу НДС.
Таможенная оценка ЕС и импортный НДС имеют свои собственные правила включения. Торговый термин является свидетельством коммерческого соглашения, а не универсальной налоговой формулы. Таким образом, обновленный калькулятор конечной стоимости принимает явные налоговые базы и отдельно отображает денежный НДС. Проверьте классификацию, происхождение и применимые меры на официальных таможенных ресурсах.
Сравнение с первого взгляда
| Вопрос | CIF | DDP |
|---|---|---|
| Передача риска | На борту в пункте отправления | Пункт назначения, готовый к разгрузке |
| Режим | Море/внутренний водный путь | Любой режим |
| Импортное оформление | Покупатель | Продавец |
| Требование страхования продавца | Да | Никаких обязательств по правилам |
Рабочий пример
Вымышленная поставка 10 t: цена CIF €11,100.00; подтвержденная таможенная база €11,100.00; испытательный режим 5% = €555.00; Внутренняя доставка €500.00. Стоимость до НДС составляет €12,155.00 или €1,215.50/т. Явно подтвержденная база НДС €12,155.00 в вымышленном 20% дает НДС €2,431.00 и денежные средства €14,586.00. Это тестовые данные, а не рекомендации по тарифам или налогам страны.
CIF и DDP: сравните границу
Эти котировки охватывают различные обязательства. Ставьте их на одинаковую стоимость.
Детальный плакат: прокрутите по горизонтали на маленьком экране или откройте полноразмерный рисунок. Читаемый текстовый эквивалент приведен ниже.
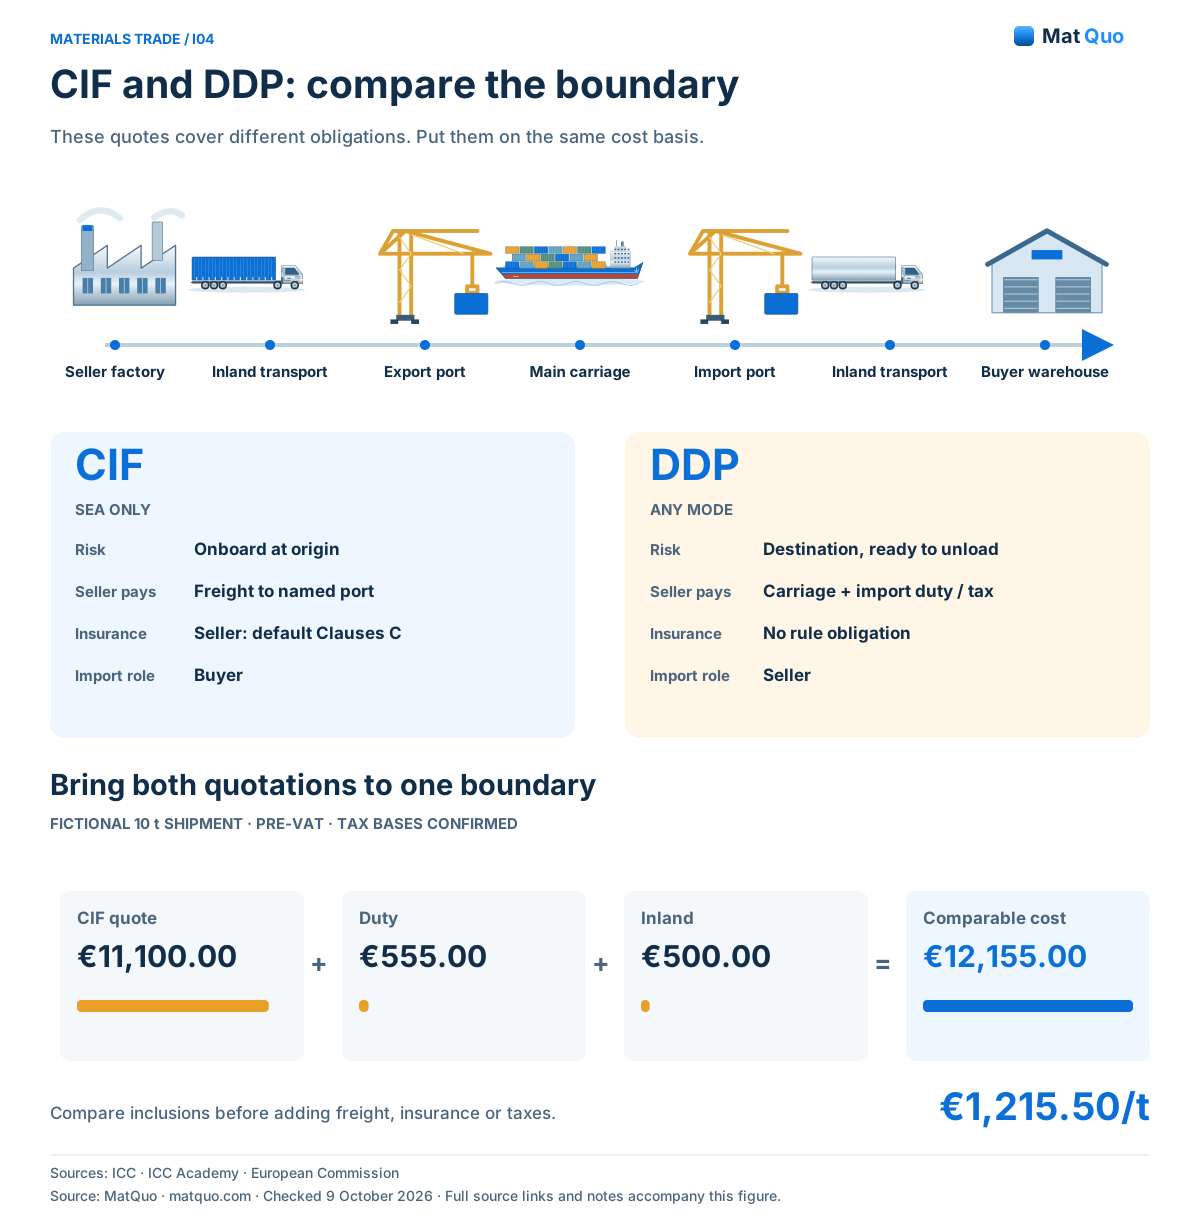
ICC • Инкотермс 2020 · Академия ICC • DAP и DDP · Европейская комиссия • Таможня оценка · Проверено
Текстовый эквивалент и примечания
- CIF • только море
- Риск: на борту в пункте отправления. Фрахт: продавец до указанного порта. Страхование: продавец, дефолт C. Импортные формальности: покупатель
- DDP • любой режим
- Риск: пункт назначения, готовность к разгрузке. Перевозка: продавец до указанного места. Импортная пошлина/налог: продавец. Страхование: никаких обязательств по правилам
- Вымышленное сравнение 10 t
- Котировка CIF €11,100.00 + пошлина €555.00. + внутренняя €500.00 = €12,155.00. Без учета НДС: €1,215.50/t. Налоговые базы явно подтверждены
Вставить с кредитом
Распространенные ошибки
- Сравнение предимпортной цены CIF с предложением поставки с учетом налогов.
- Снова добавляем фрахт и страховку, если они уже включены в цену CIF.
- Предполагается, что уплаченный НДС всегда подлежит возмещению или всегда представляет собой постоянные материальные затраты.
Вопросы и ответы
Обязательно ли более низкая цена CIF является более дешевым предложением?
Нет. Оно может исключать затраты на импорт и внутренние услуги, которые включены в другое предложение. Укажите оба предложения с одним и тем же местом назначения, количеством и НДС, используя фактические котировки. Затем проверьте риск доставки и страхование отдельно, поскольку сравнение стоимости само по себе не показывает, какая сторона несет убытки во время перевозки.
Должен ли импортный НДС отражаться в себестоимости за тонну?
Показывайте его отдельно до тех пор, пока не будет подтвержден порядок учета. Потребность в денежных средствах и чистые экономические издержки отвечают на разные вопросы. В примере показаны оба варианта без права на вычет. Попросите ответственного налогового консультанта или финансовую группу определить, как в фактической транзакции следует учитывать эту сумму НДС.
Может ли котировка CIF использоваться в качестве таможенной стоимости?
Она может содержать соответствующие компоненты оценки, но не предполагайте, что указанная сумма автоматически является юридически правильной таможенной стоимостью. Просмотрите транзакцию и применимые дополнения или исключения. Введите подтвержденную таможенную базу в калькулятор и сохраните подтверждающий счет, доказательства перевозки и запись об оценке вместе с файлом отгрузки.
Источники и объем обзора
- ICC • Инкотермс 2020 — Текущая редакция; 11 правил; Различие в страховании CIF/CIP.
- Академия ICC • DAP и DDP — Доставка в пункт назначения и обязательства по импорту.
- Европейская комиссия • Таможенная оценка — Стоимость сделки и дополнения/исключения из оценки.
- Европейская комиссия • Облагаемая сумма НДС — Импортный НДС, статьи 85–87. Используйте явно подтвержденные базы.