EXW et FCA : collecte et dédouanement à l'exportation
EXW et FCA peuvent décrire un transfert anticipé, mais les responsabilités en matière de chargement et d'exportation diffèrent. Sous EXW, les marchandises sont mises à disposition sans chargement du vendeur ; FCA comprend le dédouanement à l’exportation du vendeur et un transfert défini du transporteur. Identifiez si la livraison FCA a lieu dans les locaux du vendeur ou dans un autre lieu désigné avant de réserver le retrait.
Rendre visible la responsabilité du chargement
Chez le vendeur, la livraison FCA comprend le chargement sur le véhicule de collecte. A un autre endroit désigné, les modalités de livraison diffèrent : les marchandises arrivent sur le véhicule du vendeur prêtes à être déchargées. Décrivez l'emplacement de manière suffisamment détaillée pour que l'équipe de répartition puisse identifier l'événement. Évitez les instructions vagues telles que « zone d’usine FCA ».
Vérifier le dossier de collecte
Pour la résine en sac, préparez une liste de colisage avec le nombre de palettes, la masse nette, la tare de l'emballage et la référence de ramassage. Demandez au transporteur collecteur comment l'acceptation est enregistrée et qui en reçoit une copie. Si l'acheteur propose EXW pour un mouvement d'exportation, vérifiez s'il est en mesure d'effectuer les formalités d'exportation requises dans la pratique.
Comparaison en un coup d'œil
| Problème | EXW | FCA chez le vendeur |
|---|---|---|
| Chargement | Responsabilité de l'acheteur | Chargements du vendeur |
| Dédouanement à l'exportation | Acheteur | Vendeur |
| Dossier de remise | Biens mis à disposition | Acceptation du transporteur chargé |
Exemple travaillé
Achat fictif : le coût des palettes 20 €20,000.00. La collecte est €600.00 et un service de chargement indiqué séparément est €100.00. Une offre EXW excluant les deux devient €20,700.00 avant les autres frais ; une offre FCA-locaux de €20,100.00 incluant le chargement plus l'enlèvement du €600.00 atteint le même montant. Cette comparaison n’attribue pas de prix de marché au chargement.
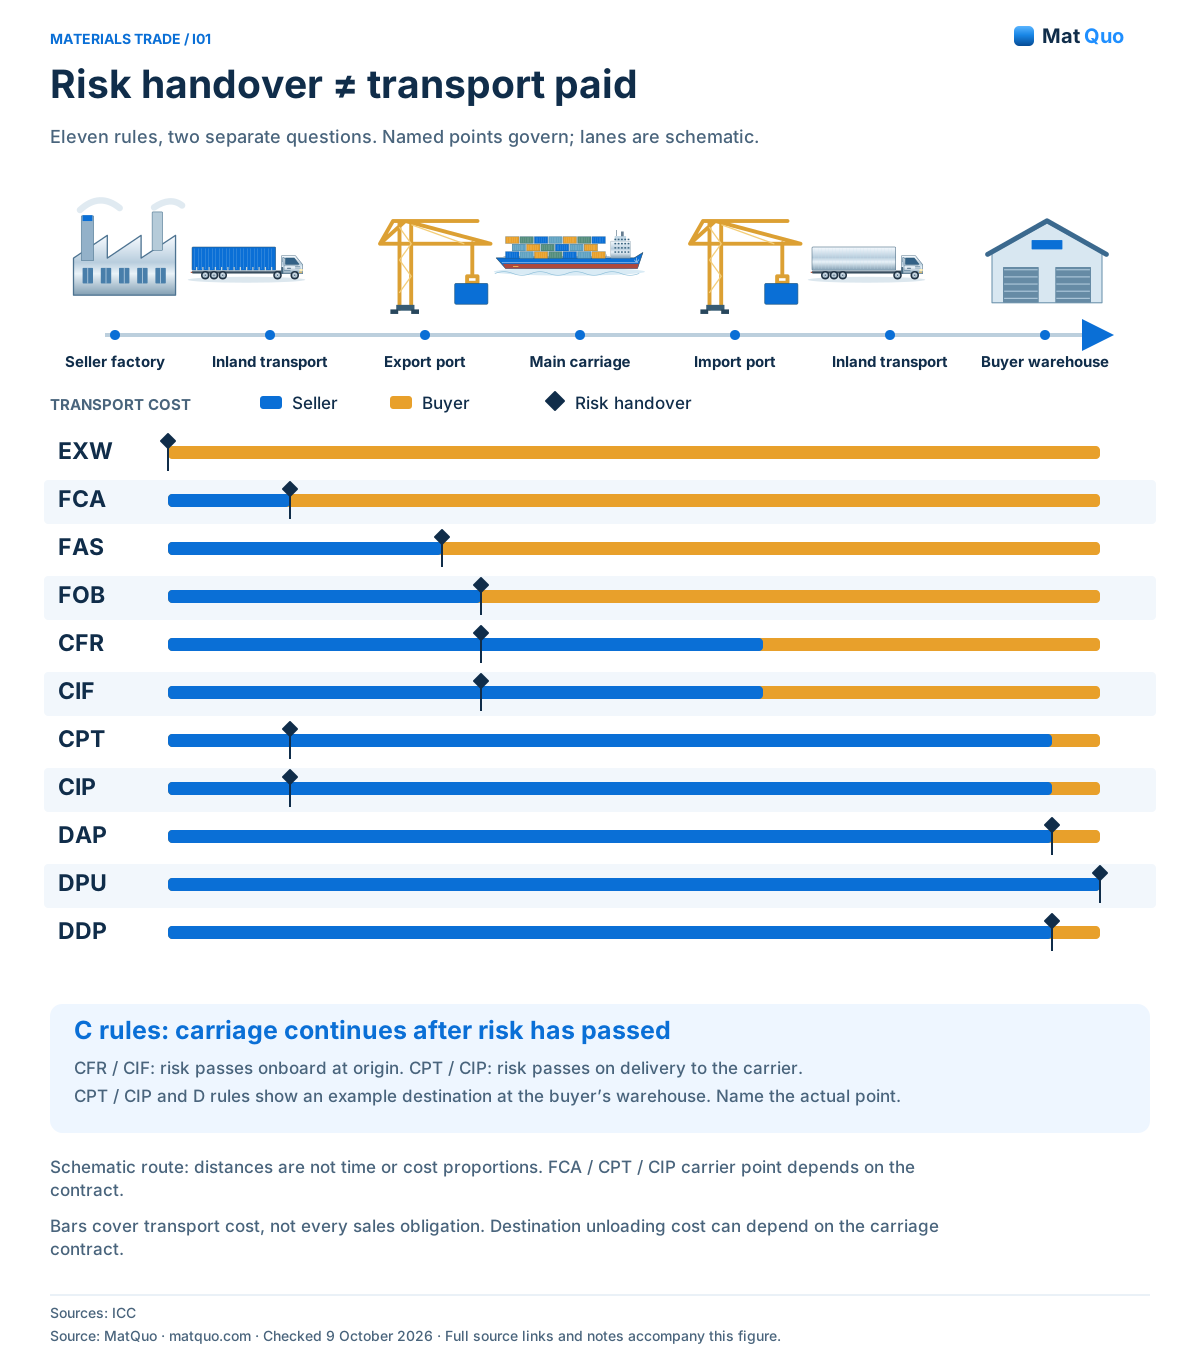
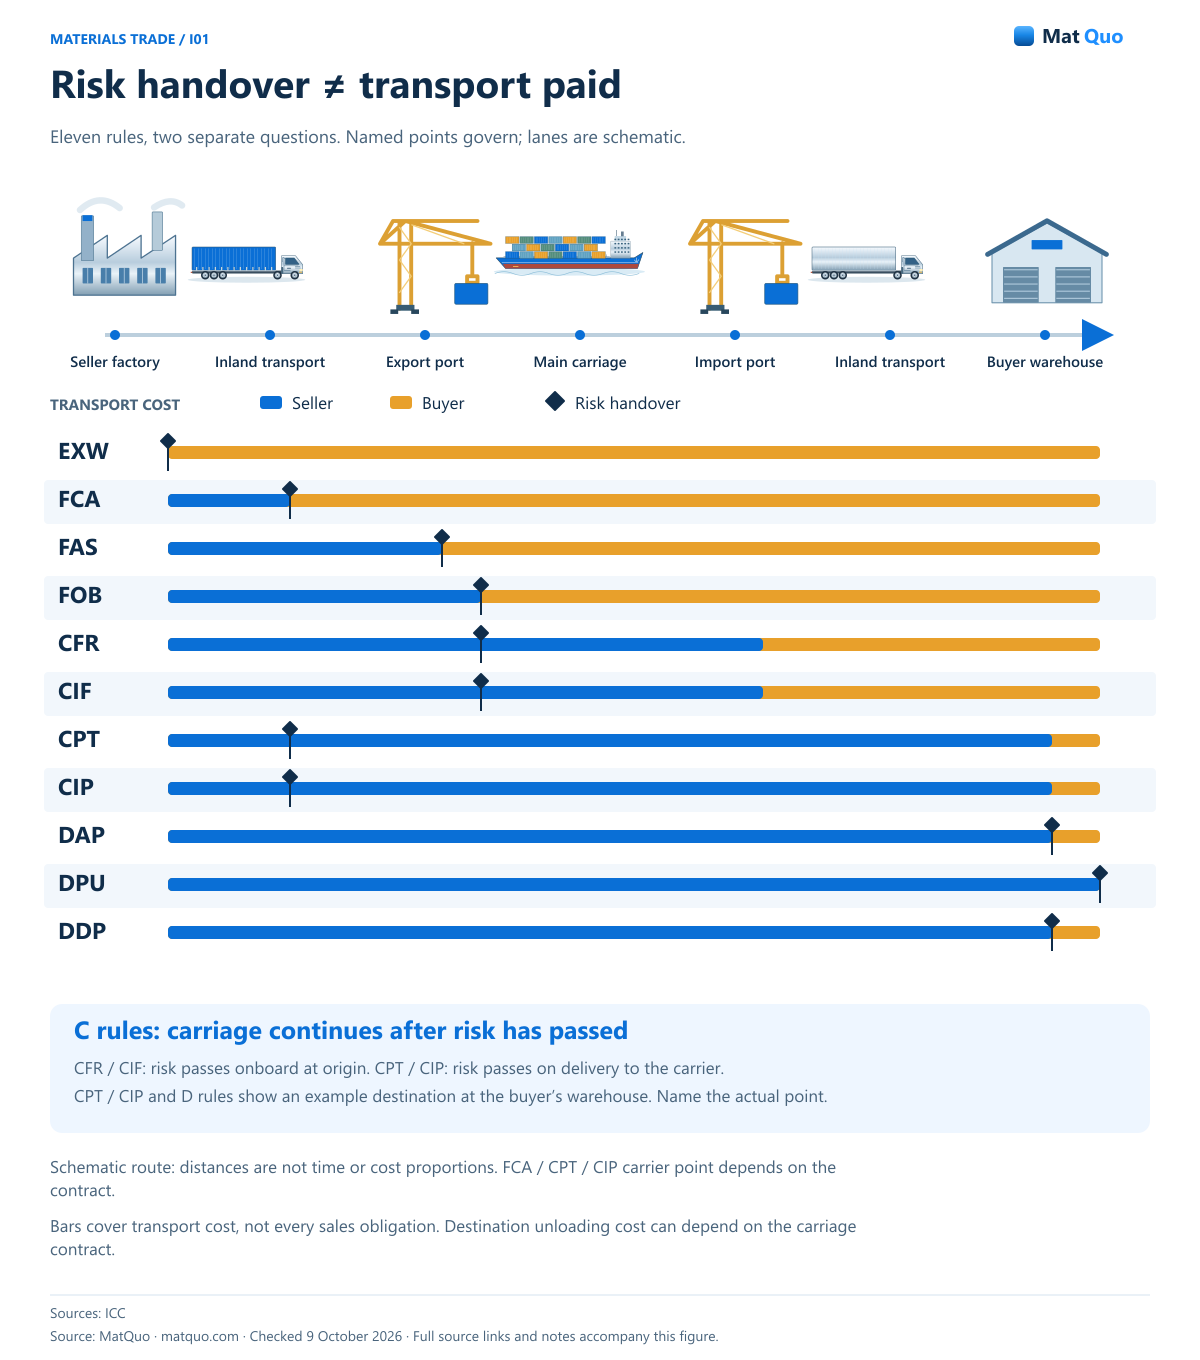
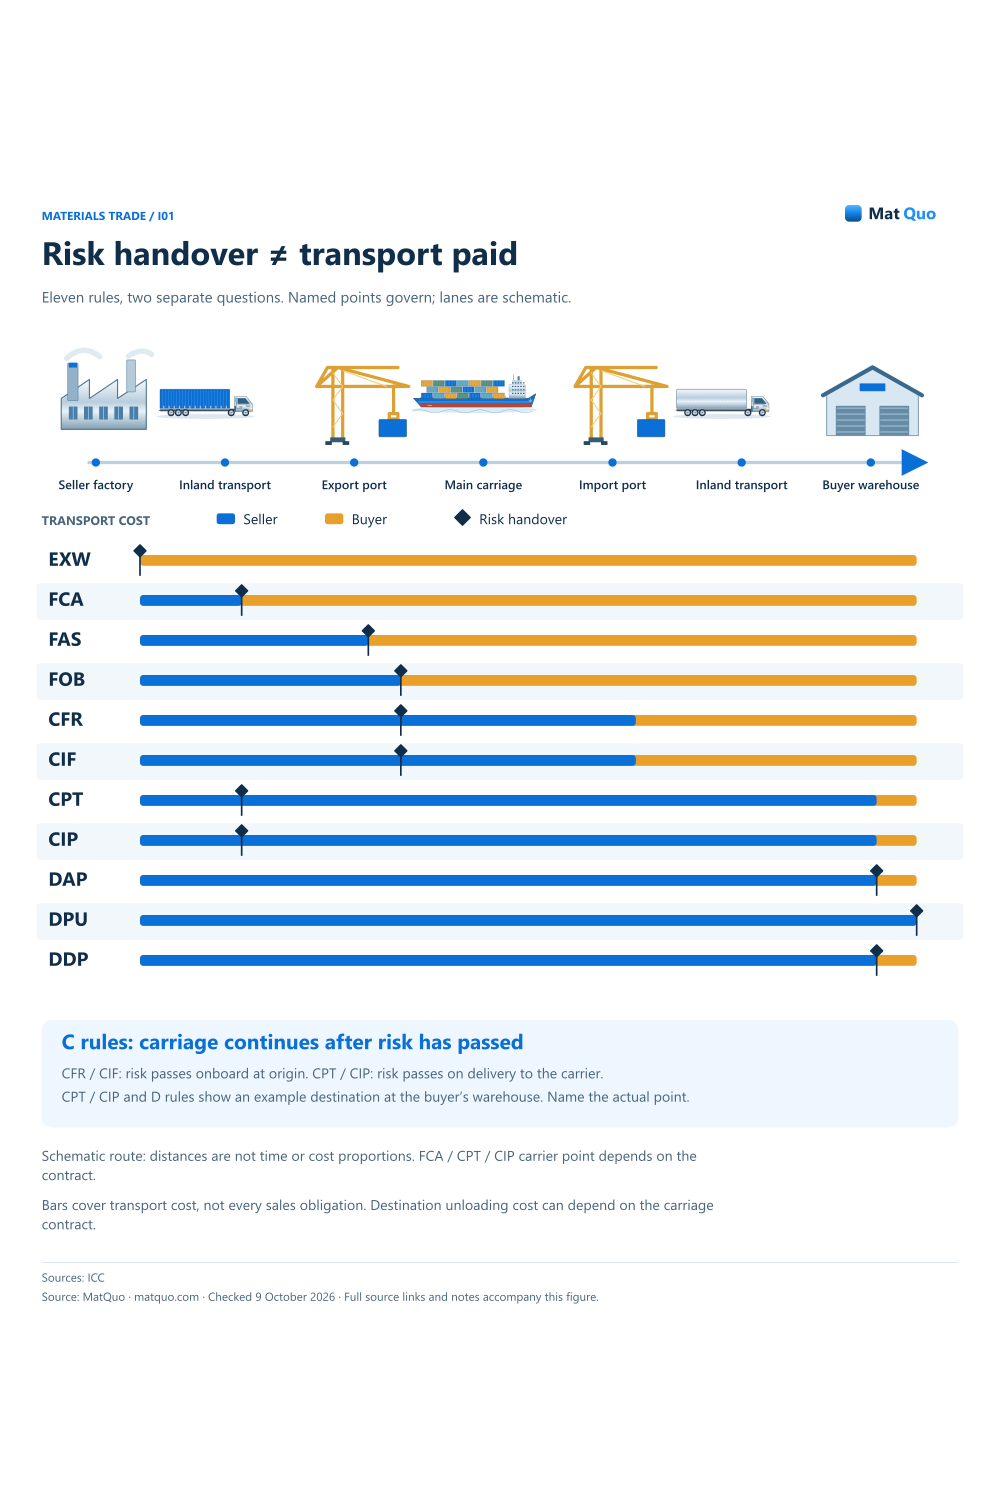
Transfert des risques ≠ transport payé
Onze règles, deux questions distinctes. Les points nommés gouvernent ; les voies sont schématiques.
Affiche détaillée : faites défiler horizontalement sur un petit écran, ou ouvrez la figure en taille réelle. L'équivalent textuel lisible se trouve ci-dessous.
ICC • Incoterms 2020 · ICC • Liste de contrôle 2024 · Vérifié
Texte équivalent et notes
- EXW
- Marchandise disponible, non chargée. L'acheteur organise le transport
- FCA
- Transporteur au point de livraison désigné. L'acheteur organise le transport principal
- FAS
- Aux côtés du navire à l’origine. L'acheteur organise le transport principal
- FOB
- À bord du navire à l'origine. L'acheteur organise le transport principal
- CFR
- À bord du navire à l'origine. Le vendeur paie au port de destination
- CIF
- À bord du navire à l'origine. Le vendeur paie au port de destination
- CPT
- Transporteur au point de livraison convenu. Le vendeur paie à la destination désignée
- CIP
- Transporteur au point de livraison convenu. Le vendeur paie à la destination désignée
- DAP
- Destination, prêt à décharger. Le vendeur paie à la destination désignée
- DPU
- Destination, après déchargement. Le vendeur paie par déchargement
- DDP
- Destination, prêt à décharger. Le vendeur paie ; droit/taxe d'importation
Intégrer avec crédit
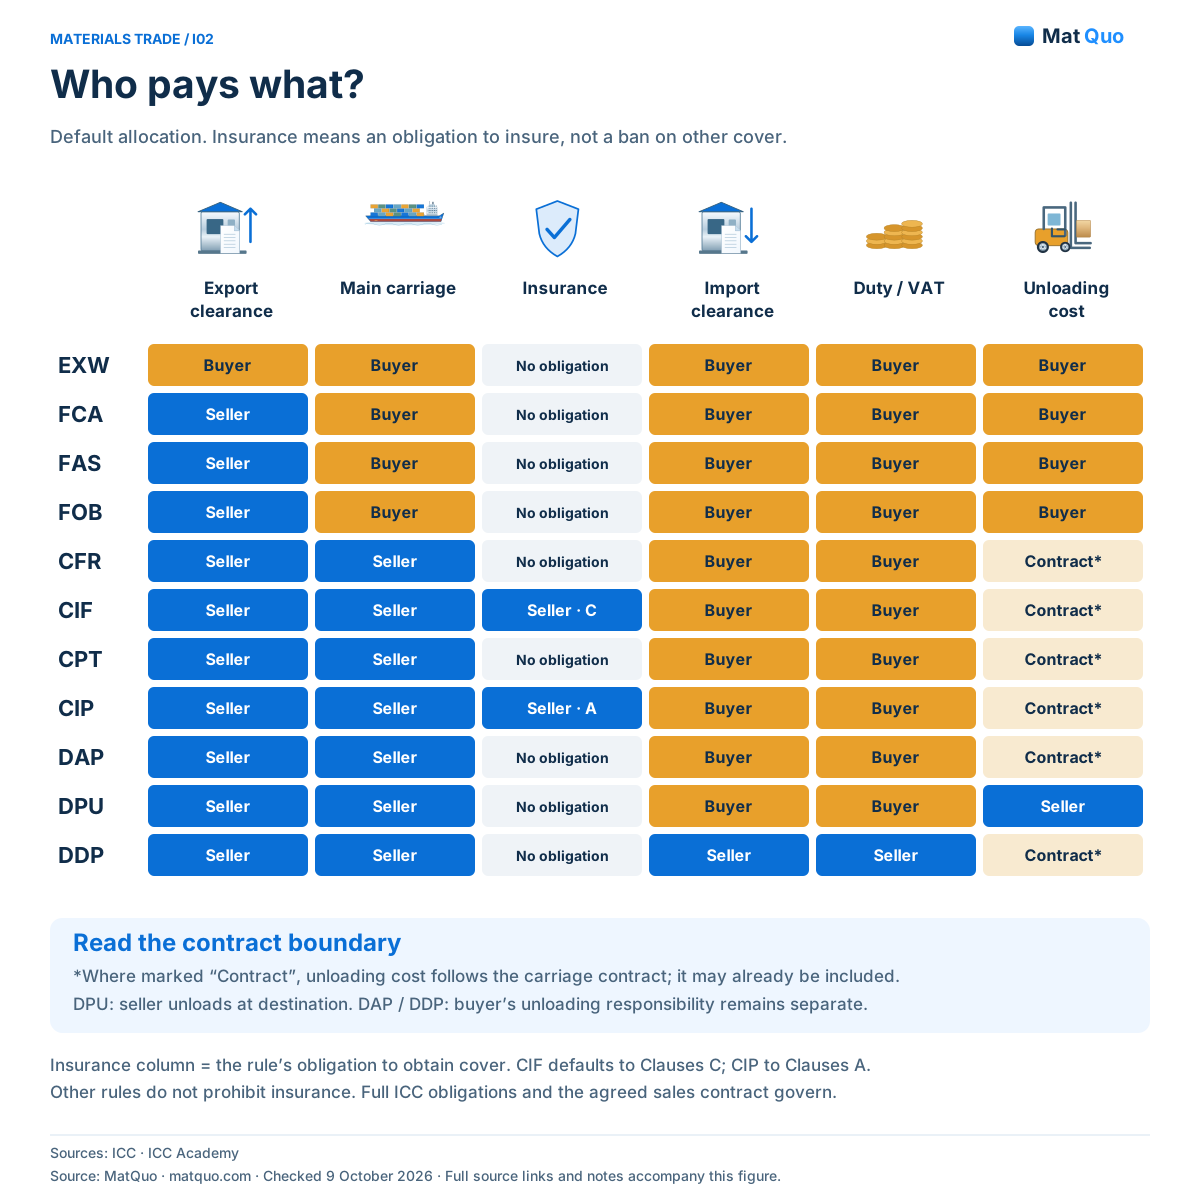
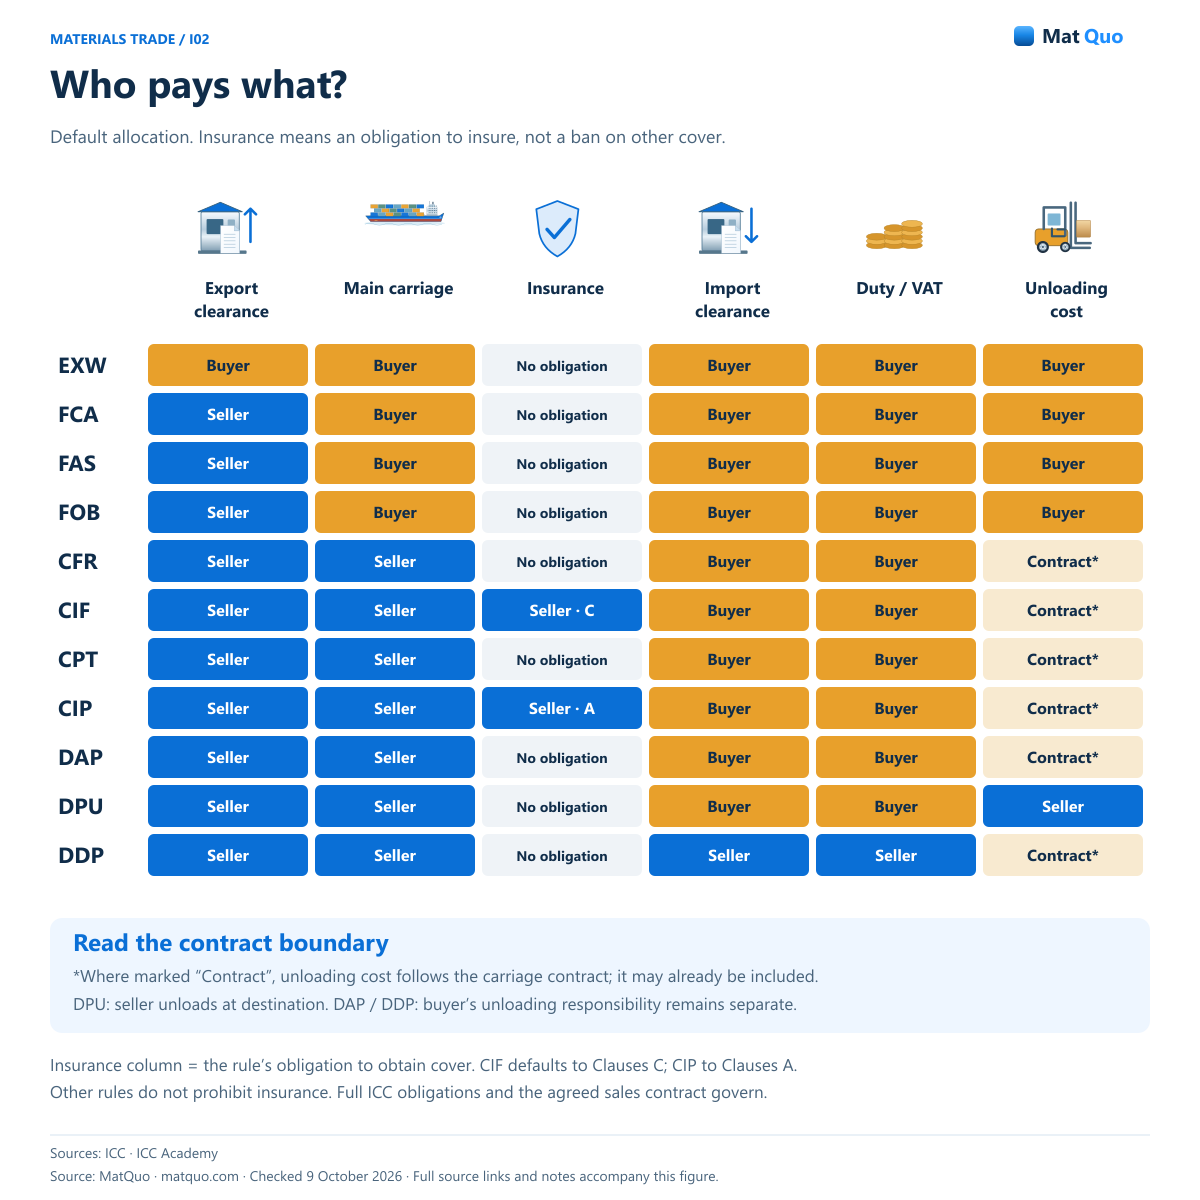
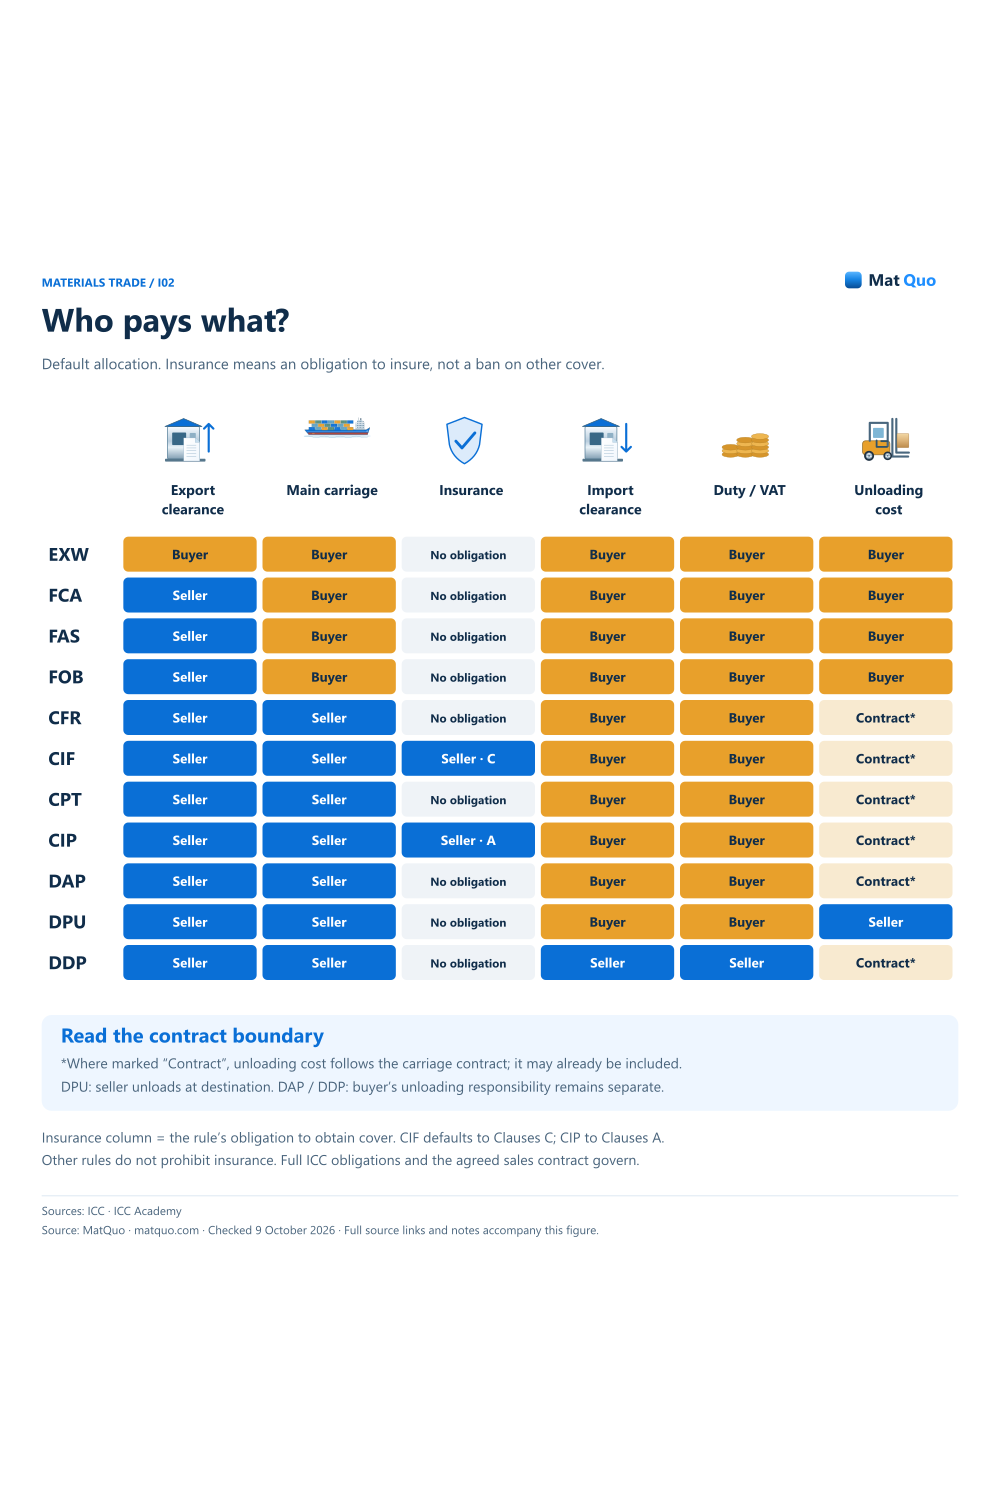
Qui paie quoi ?
Allocation par défaut. L'assurance signifie une obligation d'assurer et non une interdiction d'autres couvertures.
Affiche détaillée : faites défiler horizontalement sur un petit écran, ou ouvrez la figure en taille réelle. L'équivalent textuel lisible se trouve ci-dessous.
ICC • Incoterms 2020 · Académie ICC • CPT et CIP · Académie ICC • DAP et DDP · Vérifié
Texte équivalent et notes
- EXW
- Export : Acheteur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : acheteur. Déchargement : acheteur à destination
- FCA
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : acheteur. Déchargement : acheteur à destination
- FAS
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : acheteur. Déchargement : acheteur à destination
- FOB
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : acheteur. Déchargement : acheteur à destination
- CFR
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : vendeur. Décharger : vérifier le contrat de transport
- CIF
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Vendeur • Clauses C. Transport principal : vendeur. Décharger : vérifier le contrat de transport
- CPT
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : vendeur. Décharger : vérifier le contrat de transport
- CIP
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Vendeur • Clauses A. Transport principal : vendeur. Décharger : vérifier le contrat de transport
- DAP
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : vendeur. Décharger : vérifier le contrat de transport
- DPU
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : vendeur. Décharger : vendeur à destination
- DDP
- Exportation : Vendeur • Importation : Vendeur. Droits/taxes d'importation : vendeur. Assurance : Aucune. Transport principal : vendeur. Décharger : vérifier le contrat de transport
Intégrer avec crédit
Erreurs courantes
- Qualifier un mouvement d'exportation est simple simplement parce que les marchandises sont collectées localement.
- Laisser les modalités de chargement en dehors des instructions de ramassage.
- Comparer un prix EXW avec un prix FCA sans rapprocher les prestations incluses.
Questions et réponses
FCA est-il toujours l’entrepôt du vendeur ?
Non. FCA peut nommer les locaux du vendeur ou tout autre lieu convenu. Ces alternatives affectent la manière dont la livraison est effectuée. Insérez le lieu et les instructions pratiques de remise dans la commande, puis demandez à l'expédition et au transporteur de confirmer que le dossier d'acceptation identifiera ce même événement sans ambiguïté.
Le vendeur peut-il aider avec une collecte EXW ?
L’assistance opérationnelle doit être décrite clairement au lieu de supposer une abréviation. Si l'accord réel comprend le chargement par le vendeur et le dédouanement à l'exportation, vérifiez si FCA le décrit avec plus de précision. Enregistrez tout changement de responsabilité convenu dans le contrat afin qu'une action utile lors de la collecte ne crée pas d'incertitude.
Quels poids doivent contenir les instructions de ramassage ?
Indiquez la masse nette du produit, le nombre de colis et la masse brute du fret, y compris les palettes et les sacs. Une commande de palettes fictive 20 contenant un produit 1,000 kg et un emballage 30 kg par palette correspond à une cargaison nette 20,000 kg mais à une cargaison brute 20,600 kg. Le transporteur a besoin de ce dernier pour ses chargements et contrôles de véhicules.
Sources et portée de l'examen
- Académie ICC • EXW et FCA — Chargement, formalités d'exportation et livraison FCA.
- Liste de contrôle ICC • 2024 — Choix du point de livraison ; FCA pour les terminaux à conteneurs. Aucune illustration source reproduite.
- ICC • Incoterms 2020 — Édition actuelle ; 11 règles ; Distinction assurance CIF/CIP.
- Académie ICC • CPT et CIP – Livraison par transporteur, transport à destination, assurance CIP.
- Académie ICC • DAP et DDP – Obligations de livraison et d'importation à destination.