DAP, DPU et DDP à destination
DAP, DPU et DDP effectuent tous la livraison à destination, mais les obligations de déchargement et d'importation diffèrent. DAP livre prêt pour le déchargement, DPU livre après le déchargement et DDP ajoute le dédouanement à l'importation du vendeur et les droits ou taxes. Confirmez l’équipement de déchargement et la capacité du vendeur à remplir ses obligations d’importation avant de sélectionner la règle.
Nommer le point de réception physique
Une adresse de site peut contenir plusieurs portes, silos et entrepôts. Précisez le point de réception concerné et vérifiez les accès, les conditions de rendez-vous et le matériel. DPU nécessite une opération de déchargement convenue ; il ne doit pas être choisi simplement parce que le prix d’arrivée semble pratique. Clarifiez les délais et les services supplémentaires dans les conditions commerciales.
Tester le système d'importation
DDP nécessite plus que l'ajout d'un abattement fiscal à une feuille de calcul. Confirmez qui peut agir en tant qu'importateur, quels enregistrements sont nécessaires et comment la déclaration proprement dite sera effectuée. DAP laisse le dédouanement à l’importation à l’acheteur. Une comparaison des coûts rendus peut quantifier un budget sans prouver qu'un accord DDP est légalement exécutable.
Comparaison en un coup d'œil
| Règle | Livraison à destination | Responsabilité d'importation |
|---|---|---|
| DAP | Prêt pour le déchargement | Acheteur |
| DPU | Après le déchargement | Acheteur |
| DDP | Prêt pour le déchargement | Vendeur |
Exemple travaillé
Budget de destination fictif : marchandises et transport €12,000.00, frais de déchargement €400.00 et frais d'importation €600.00. Une comparaison DAP qui exclut les deux ajouts totalise €13,000.00 lorsqu'ils sont ajoutés. Un devis DPU incluant le déchargement €400.00 nécessite toujours le même article d'importation €600.00. Confirmez les inclusions réelles plutôt que d’ajouter les trois montants à chaque devis.
Transfert des risques ≠ transport payé
Onze règles, deux questions distinctes. Les points nommés gouvernent ; les voies sont schématiques.
Affiche détaillée : faites défiler horizontalement sur un petit écran, ou ouvrez la figure en taille réelle. L'équivalent textuel lisible se trouve ci-dessous.
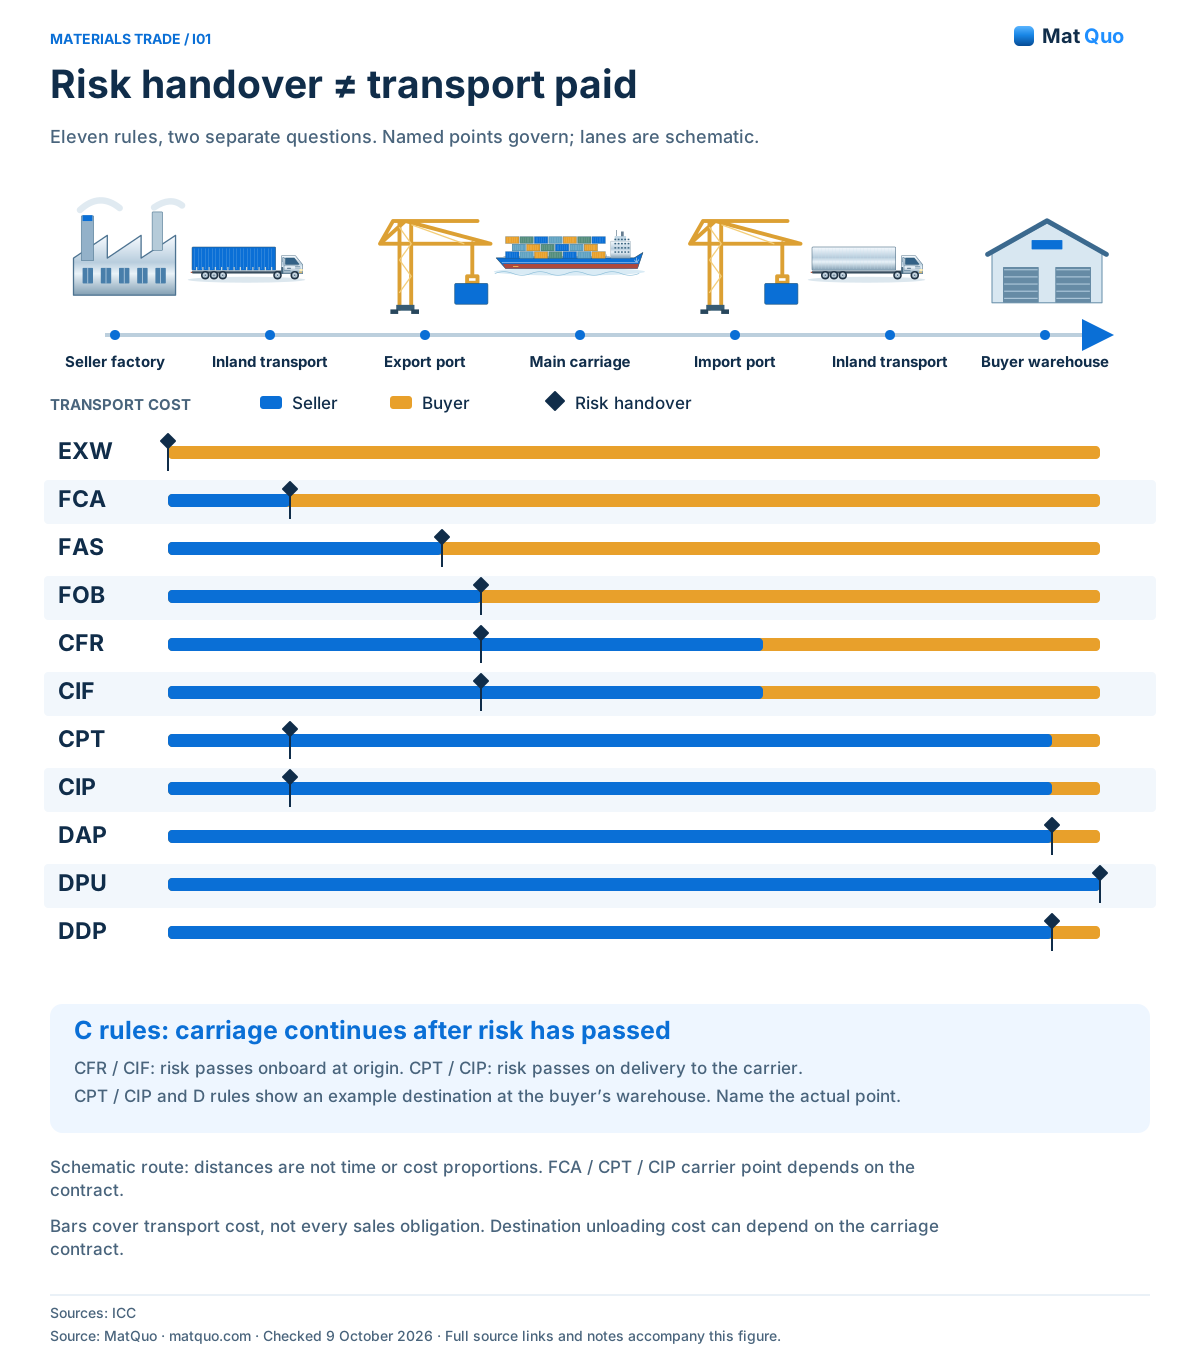
ICC • Incoterms 2020 · ICC • Liste de contrôle 2024 · Vérifié
Texte équivalent et notes
- EXW
- Marchandise disponible, non chargée. L'acheteur organise le transport
- FCA
- Transporteur au point de livraison désigné. L'acheteur organise le transport principal
- FAS
- Aux côtés du navire à l’origine. L'acheteur organise le transport principal
- FOB
- À bord du navire à l'origine. L'acheteur organise le transport principal
- CFR
- À bord du navire à l'origine. Le vendeur paie au port de destination
- CIF
- À bord du navire à l'origine. Le vendeur paie au port de destination
- CPT
- Transporteur au point de livraison convenu. Le vendeur paie à la destination désignée
- CIP
- Transporteur au point de livraison convenu. Le vendeur paie à la destination désignée
- DAP
- Destination, prêt à décharger. Le vendeur paie à la destination désignée
- DPU
- Destination, après déchargement. Le vendeur paie par déchargement
- DDP
- Destination, prêt à décharger. Le vendeur paie ; droit/taxe d'importation
Intégrer avec crédit
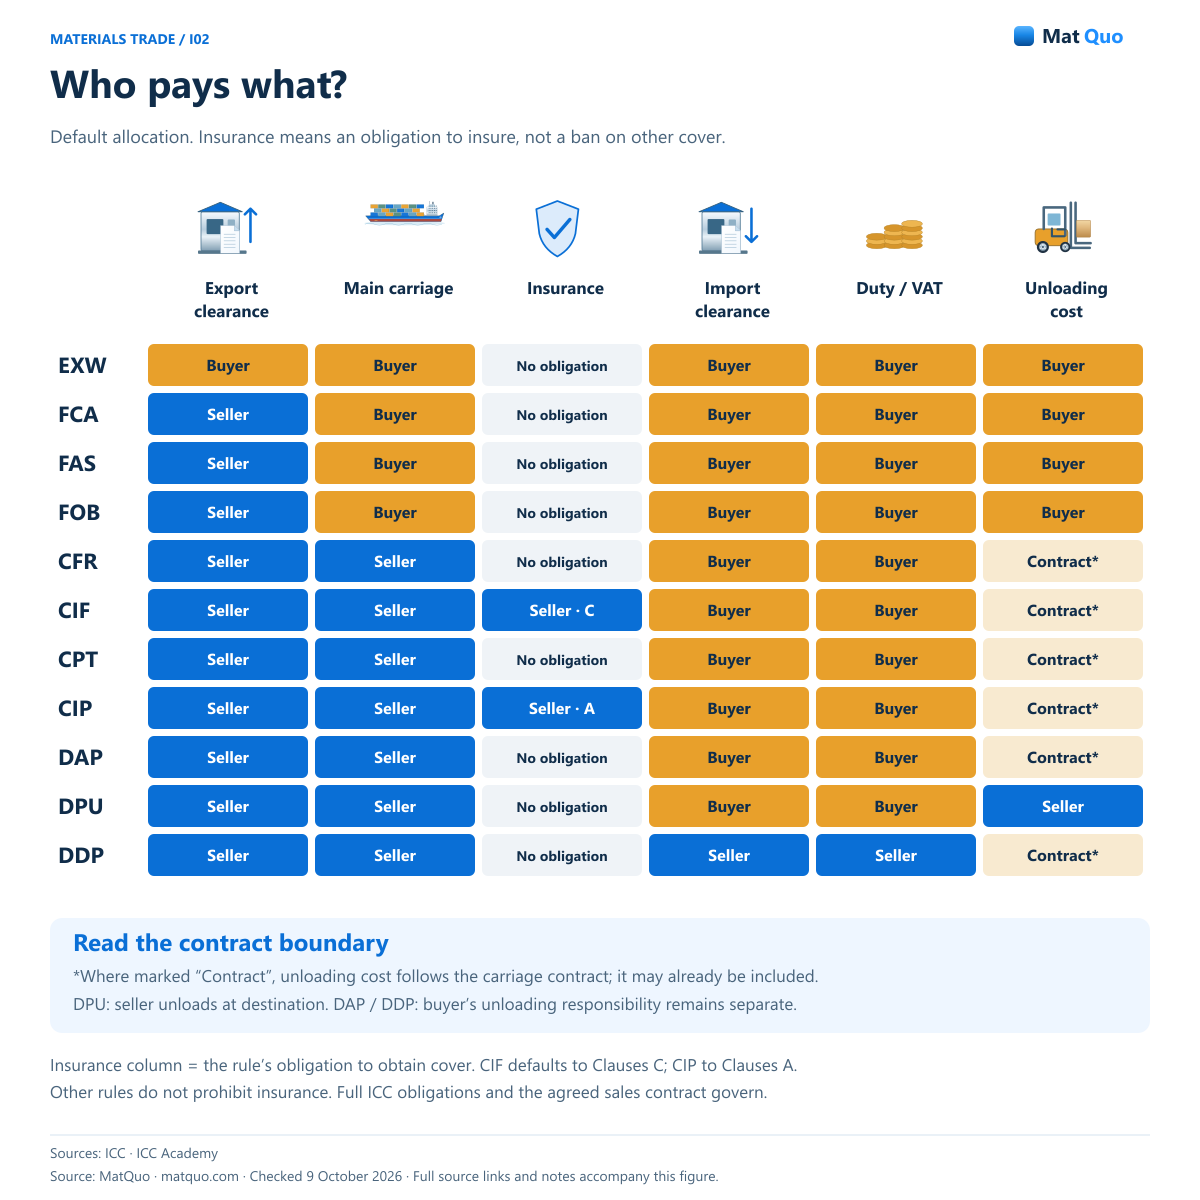
Qui paie quoi ?
Allocation par défaut. L'assurance signifie une obligation d'assurer et non une interdiction d'autres couvertures.
Affiche détaillée : faites défiler horizontalement sur un petit écran, ou ouvrez la figure en taille réelle. L'équivalent textuel lisible se trouve ci-dessous.
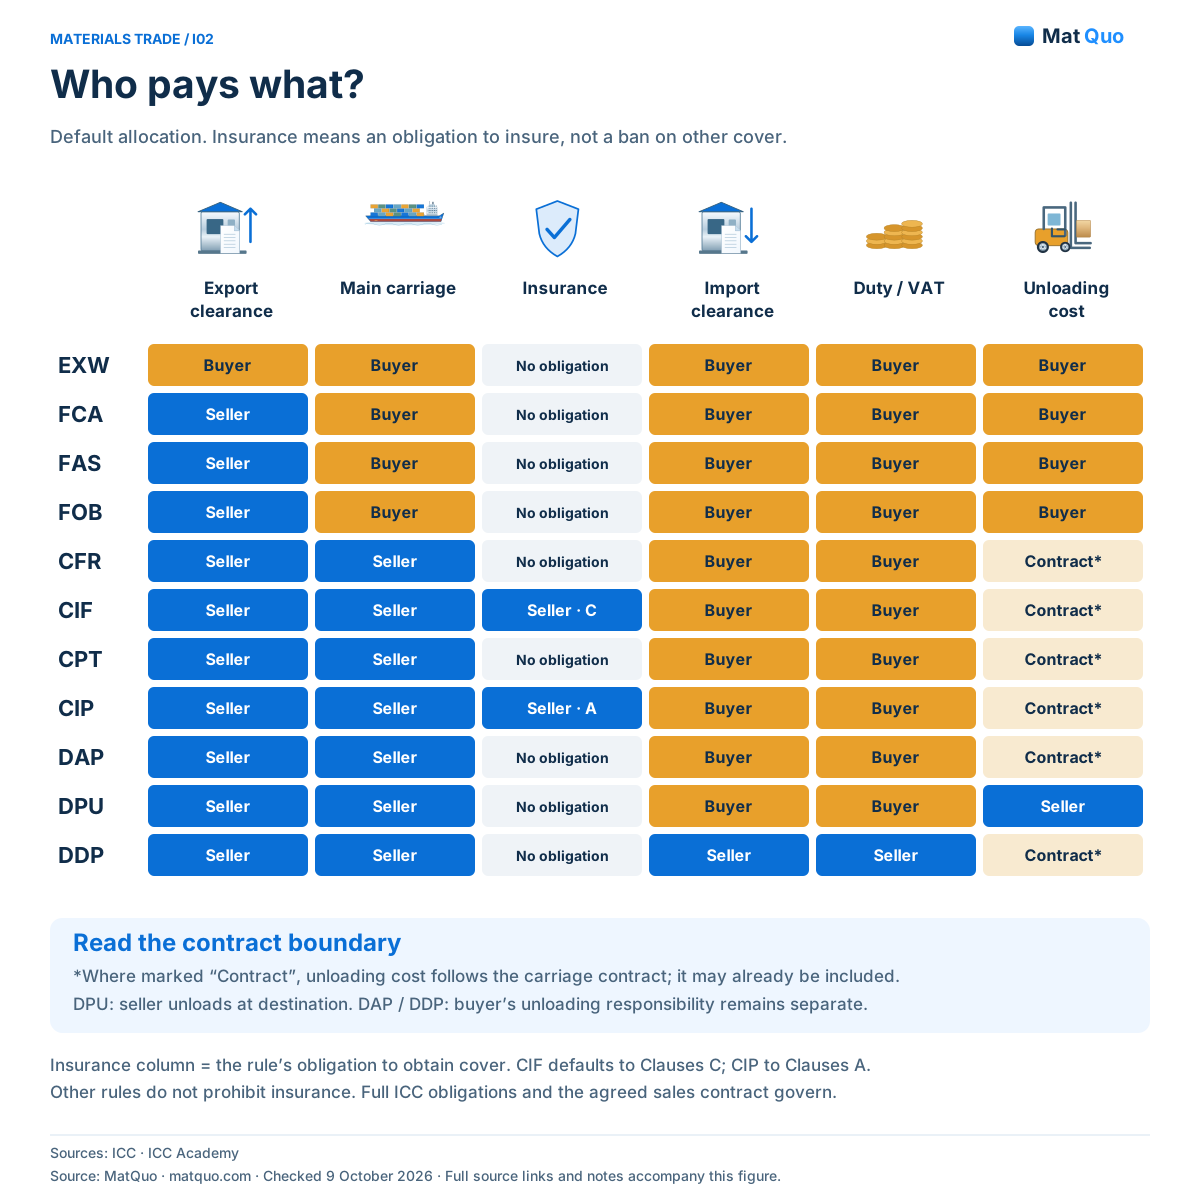
ICC • Incoterms 2020 · Académie ICC • CPT et CIP · Académie ICC • DAP et DDP · Vérifié
Texte équivalent et notes
- EXW
- Export : Acheteur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : acheteur. Déchargement : acheteur à destination
- FCA
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : acheteur. Déchargement : acheteur à destination
- FAS
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : acheteur. Déchargement : acheteur à destination
- FOB
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : acheteur. Déchargement : acheteur à destination
- CFR
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : vendeur. Décharger : vérifier le contrat de transport
- CIF
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Vendeur • Clauses C. Transport principal : vendeur. Décharger : vérifier le contrat de transport
- CPT
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : vendeur. Décharger : vérifier le contrat de transport
- CIP
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Vendeur • Clauses A. Transport principal : vendeur. Décharger : vérifier le contrat de transport
- DAP
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : vendeur. Décharger : vérifier le contrat de transport
- DPU
- Export : Vendeur • Import : Acheteur. Droits/taxes d'importation : acheteur. Assurance : Aucune. Transport principal : vendeur. Décharger : vendeur à destination
- DDP
- Exportation : Vendeur • Importation : Vendeur. Droits/taxes d'importation : vendeur. Assurance : Aucune. Transport principal : vendeur. Décharger : vérifier le contrat de transport
Intégrer avec crédit
Erreurs courantes
- En supposant que DDP inclut le déchargement par défaut.
- Sélection du DPU sans disposer d'un équipement de déchargement approprié.
- Traiter un modèle comptable comme preuve de l’éligibilité du vendeur en tant qu’importateur.
Questions et réponses
Qui décharge sous DAP et DDP ?
La livraison s'effectue sur le moyen de transport arrivé, prêt au déchargement. L'acheteur s'occupe généralement de cette opération de déchargement, tandis que le contrat de transport peut déterminer si son coût est déjà inclus. Demandez aux deux parties d’identifier explicitement le service et le tarif afin que la responsabilité opérationnelle et la facturation ne soient pas confondues.
En quoi le DPU est-il différent ?
Le DPU nécessite une livraison après déchargement à la destination indiquée. Avant de le choisir, confirmez la méthode, l’équipement et les conditions de réception du matériel. Le déplacement d'un chariot élévateur, le levage d'une grue et le déchargement en vrac sont des opérations différentes. L'ordre doit identifier les modalités réelles de déchargement plutôt que de s'appuyer sur une instruction générique d'arrivée.
Le calculateur peut-il produire une offre DDP ferme ?
Non. Il peut rapprocher les coûts à l'aide des chiffres fournis et des bases fiscales confirmées, mais il ne peut pas établir l'éligibilité de l'importateur ni créer un engagement du fournisseur. Traitez le résultat comme une comparaison budgétaire. Obtenez une offre commerciale spécifique et confirmez les modalités d’importation avant de décrire une transaction comme une vente DDP exécutable.
Sources et portée de l'examen
- Académie ICC • DAP et DDP – Obligations de livraison et d'importation à destination.
- ICC • Incoterms 2020 — Édition actuelle ; 11 règles ; Distinction assurance CIF/CIP.
- Commission européenne • Évaluation en douane — Valeur transactionnelle et ajouts/exclusions de valeur.
- Liste de contrôle ICC • 2024 — Choix du point de livraison ; FCA pour les terminaux à conteneurs. Aucune illustration source reproduite.
- Académie ICC • CPT et CIP – Livraison par transporteur, transport à destination, assurance CIP.